Aktuelles
Datum:
Unser Capital Market Compass informiert Valuation Professionals über zentrale Kapitalmarktparameter für Deutschland und die USA. Auf Basis der Kapitalmarktdaten zum 31. Oktober 2026 zeigt die aktuelle Übersicht das Niveau und auch die jüngste Entwicklung bei Marktrenditen von Staatsanleihen, den bewertungstechnischen Basiszinssatz, die Inflation und die Marktrisikoprämie. Damit bietet sie sowohl Valuation Professionals aus den Bereichen Valuation Advisory und Corporate Finance als auch Unternehmern und Finanzverantwortlichen auf Unternehmensseite einen schnellen und aktuellen Überblick.
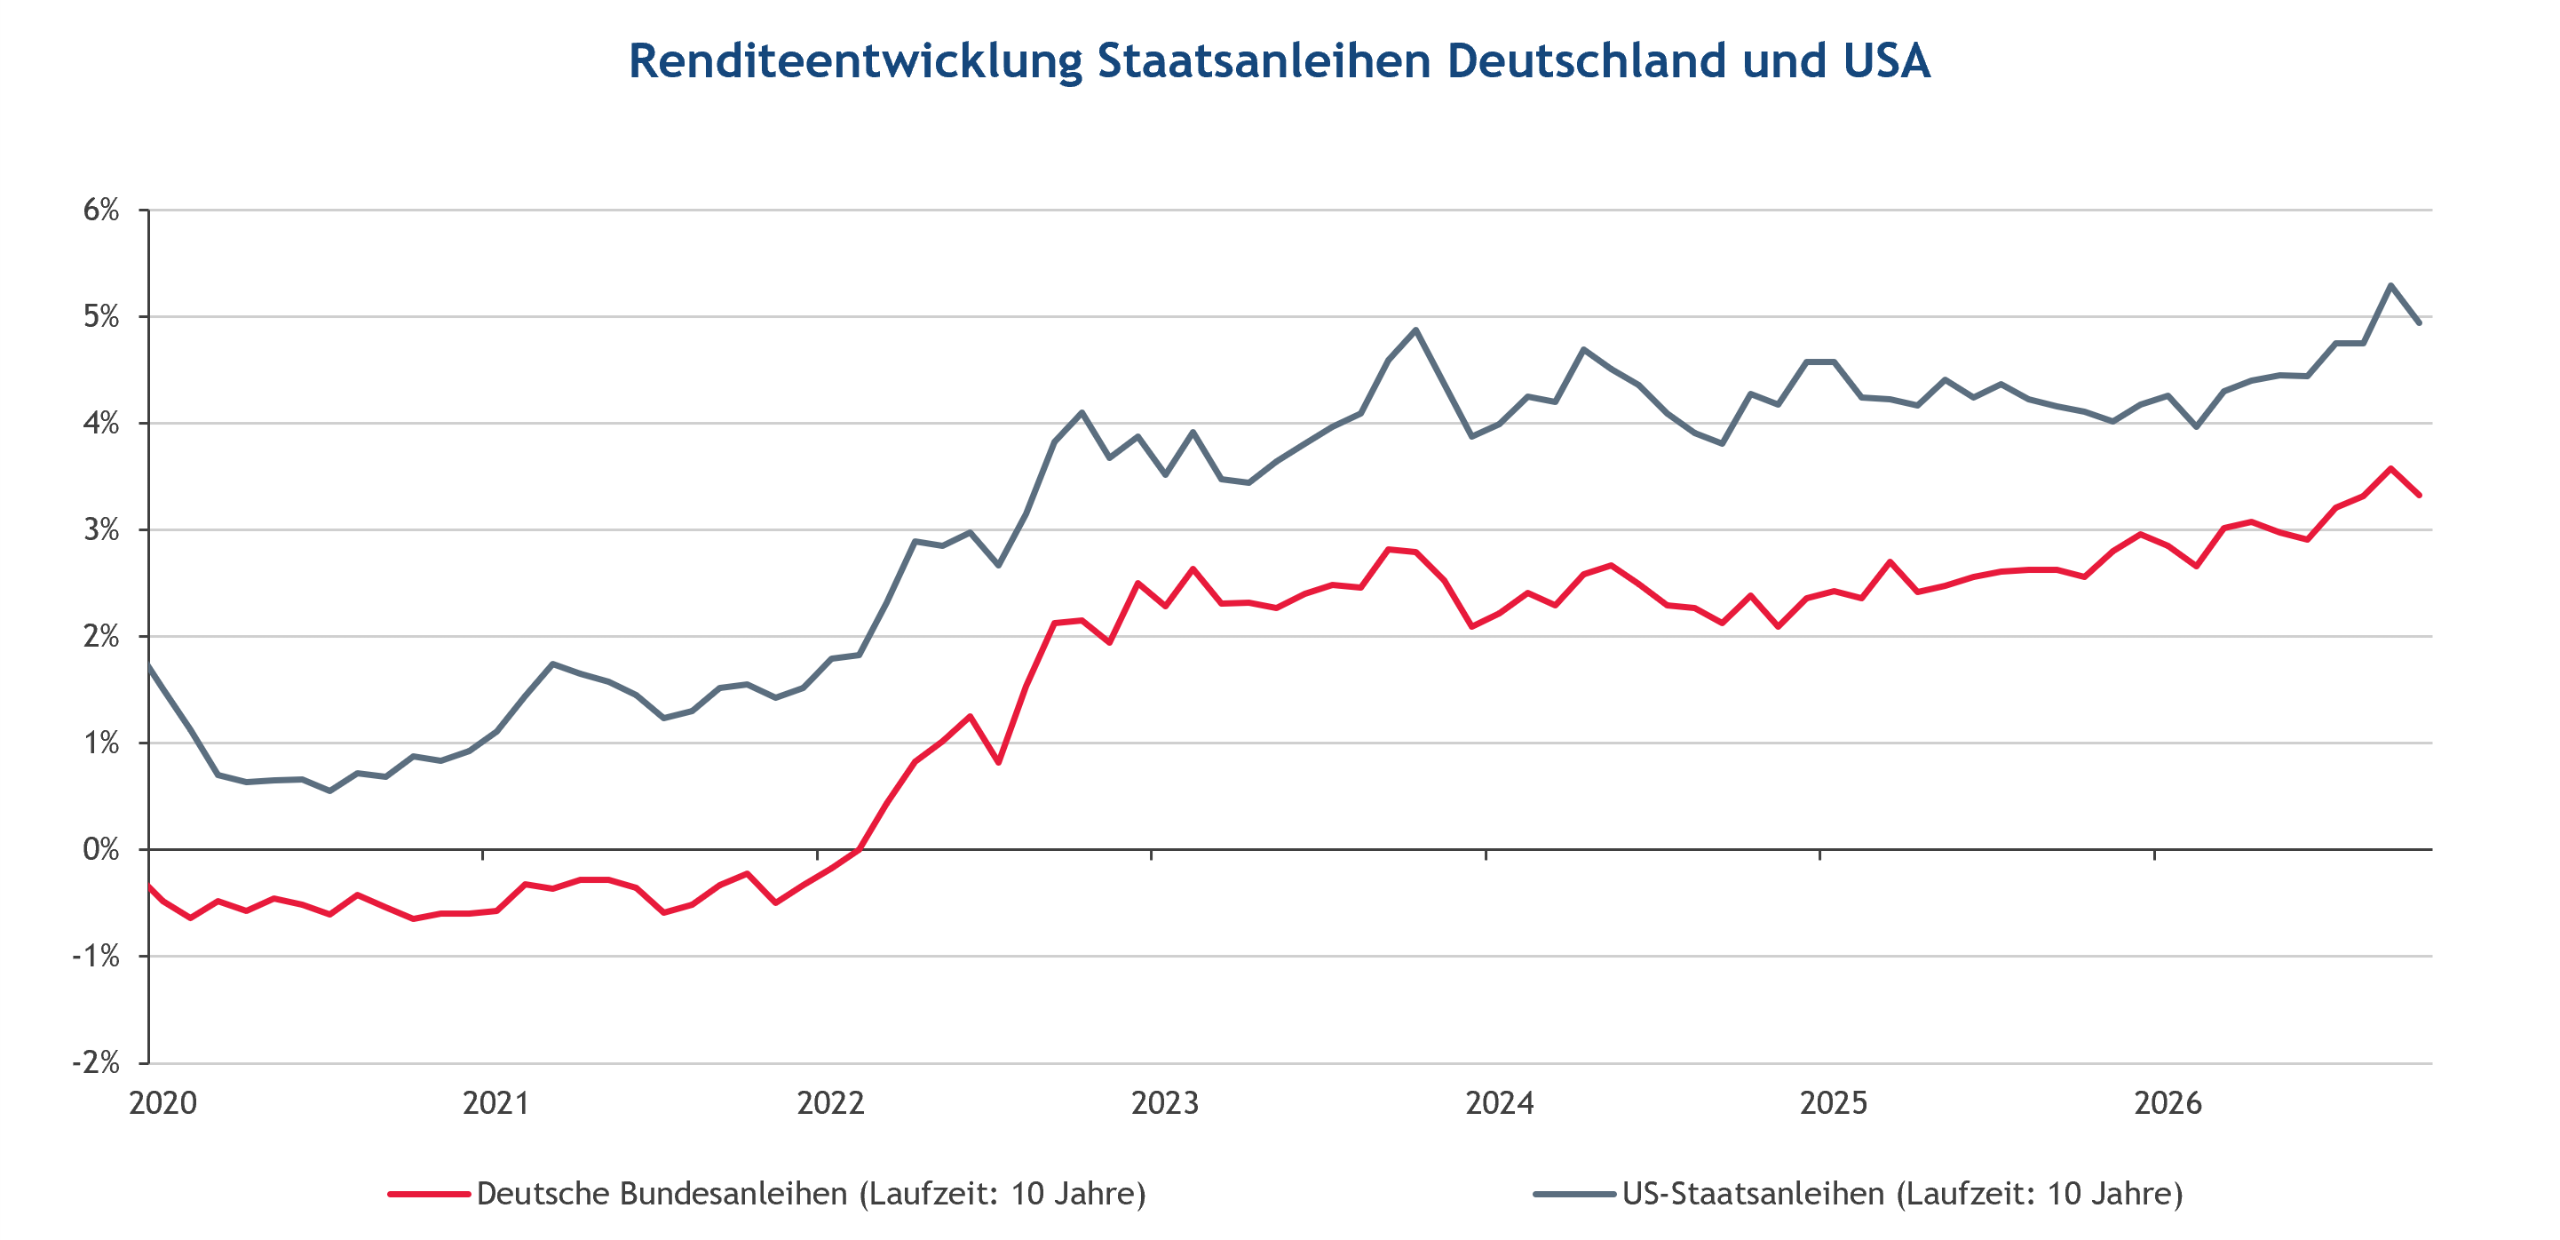
Im Oktober 2026 verringerte sich die Rendite zehnjähriger deutscher Staatsanleihen um 26 Basispunkte auf 3,32 %, während die Rendite entsprechender US-Staatsanleihen um 35 Basispunkte auf 4,94 % fiel. Der jüngste deutliche Rücksetzer bei den Anleiherenditen unterstreicht den Einfluss der geld- und fiskalpolitischen Rahmenbedingungen sowie makroökonomischer Unsicherheiten auf die Kapitalmärkte und damit auf die für Bewertungszwecke relevanten Kapitalkosten.
Die nachfolgende Grafik zeigt die Renditen zehnjähriger deutscher Bundesanleihen und US-Staatsanleihen auf Basis beobachtbarer Kapitalmarktdaten.
Der risikolose Basiszinssatz im Kontext von Bewertungsaufgaben reflektiert die Rendite einer (quasi-)risikofreien Kapitalmarktanlage und wird aus den von den Zentralbanken veröffentlichten Zinsstrukturkurvendaten für Staatsanleihen abgeleitet. Der BDO Capital Market Compass zeigt sowohl den Stichtagszinssatz als auch den Drei-Monats-Durchschnitt. Während der Stichtagszinssatz das aktuelle Zinsniveau widerspiegelt, dient der Durchschnittswert der Glättung kurzfristiger Marktschwankungen.
Zum 31. Oktober belief sich der risikolose Basiszinssatz auf 3,74 % zum Stichtag und auf 3,83 % im Drei-Monats-Durchschnitt. Während der Stichtagszinssatz gegenüber dem Vormonat um 21 Basispunkte zurückging, stieg der Drei-Monats-Durchschnitt um 6 Basispunkte. In den USA lagen die entsprechenden Zinssätze bei 5,47 % zum Stichtag und 5,52 % im Drei-Monats-Durchschnitt. Auch hier ließ sich eine gegenläufige Entwicklung beobachten: Der Stichtagszinssatz sank gegenüber dem Vormonat um 30 Basispunkte, während der Drei-Monats-Durchschnitt um 9 Basispunkte zunahm. Der jüngste Rückgang der Stichtagszinssätze spiegelt sich somit in beiden Fällen noch nicht vollständig in den Drei-Monats-Durchschnitten wider.
Auf Basis des Verbraucherpreisindex wurden die Inflationsraten bestimmt, die regelmäßig vom deutschen Statistischen Bundesamt sowie vom U.S. Bureau of Labor Statistics veröffentlicht werden.
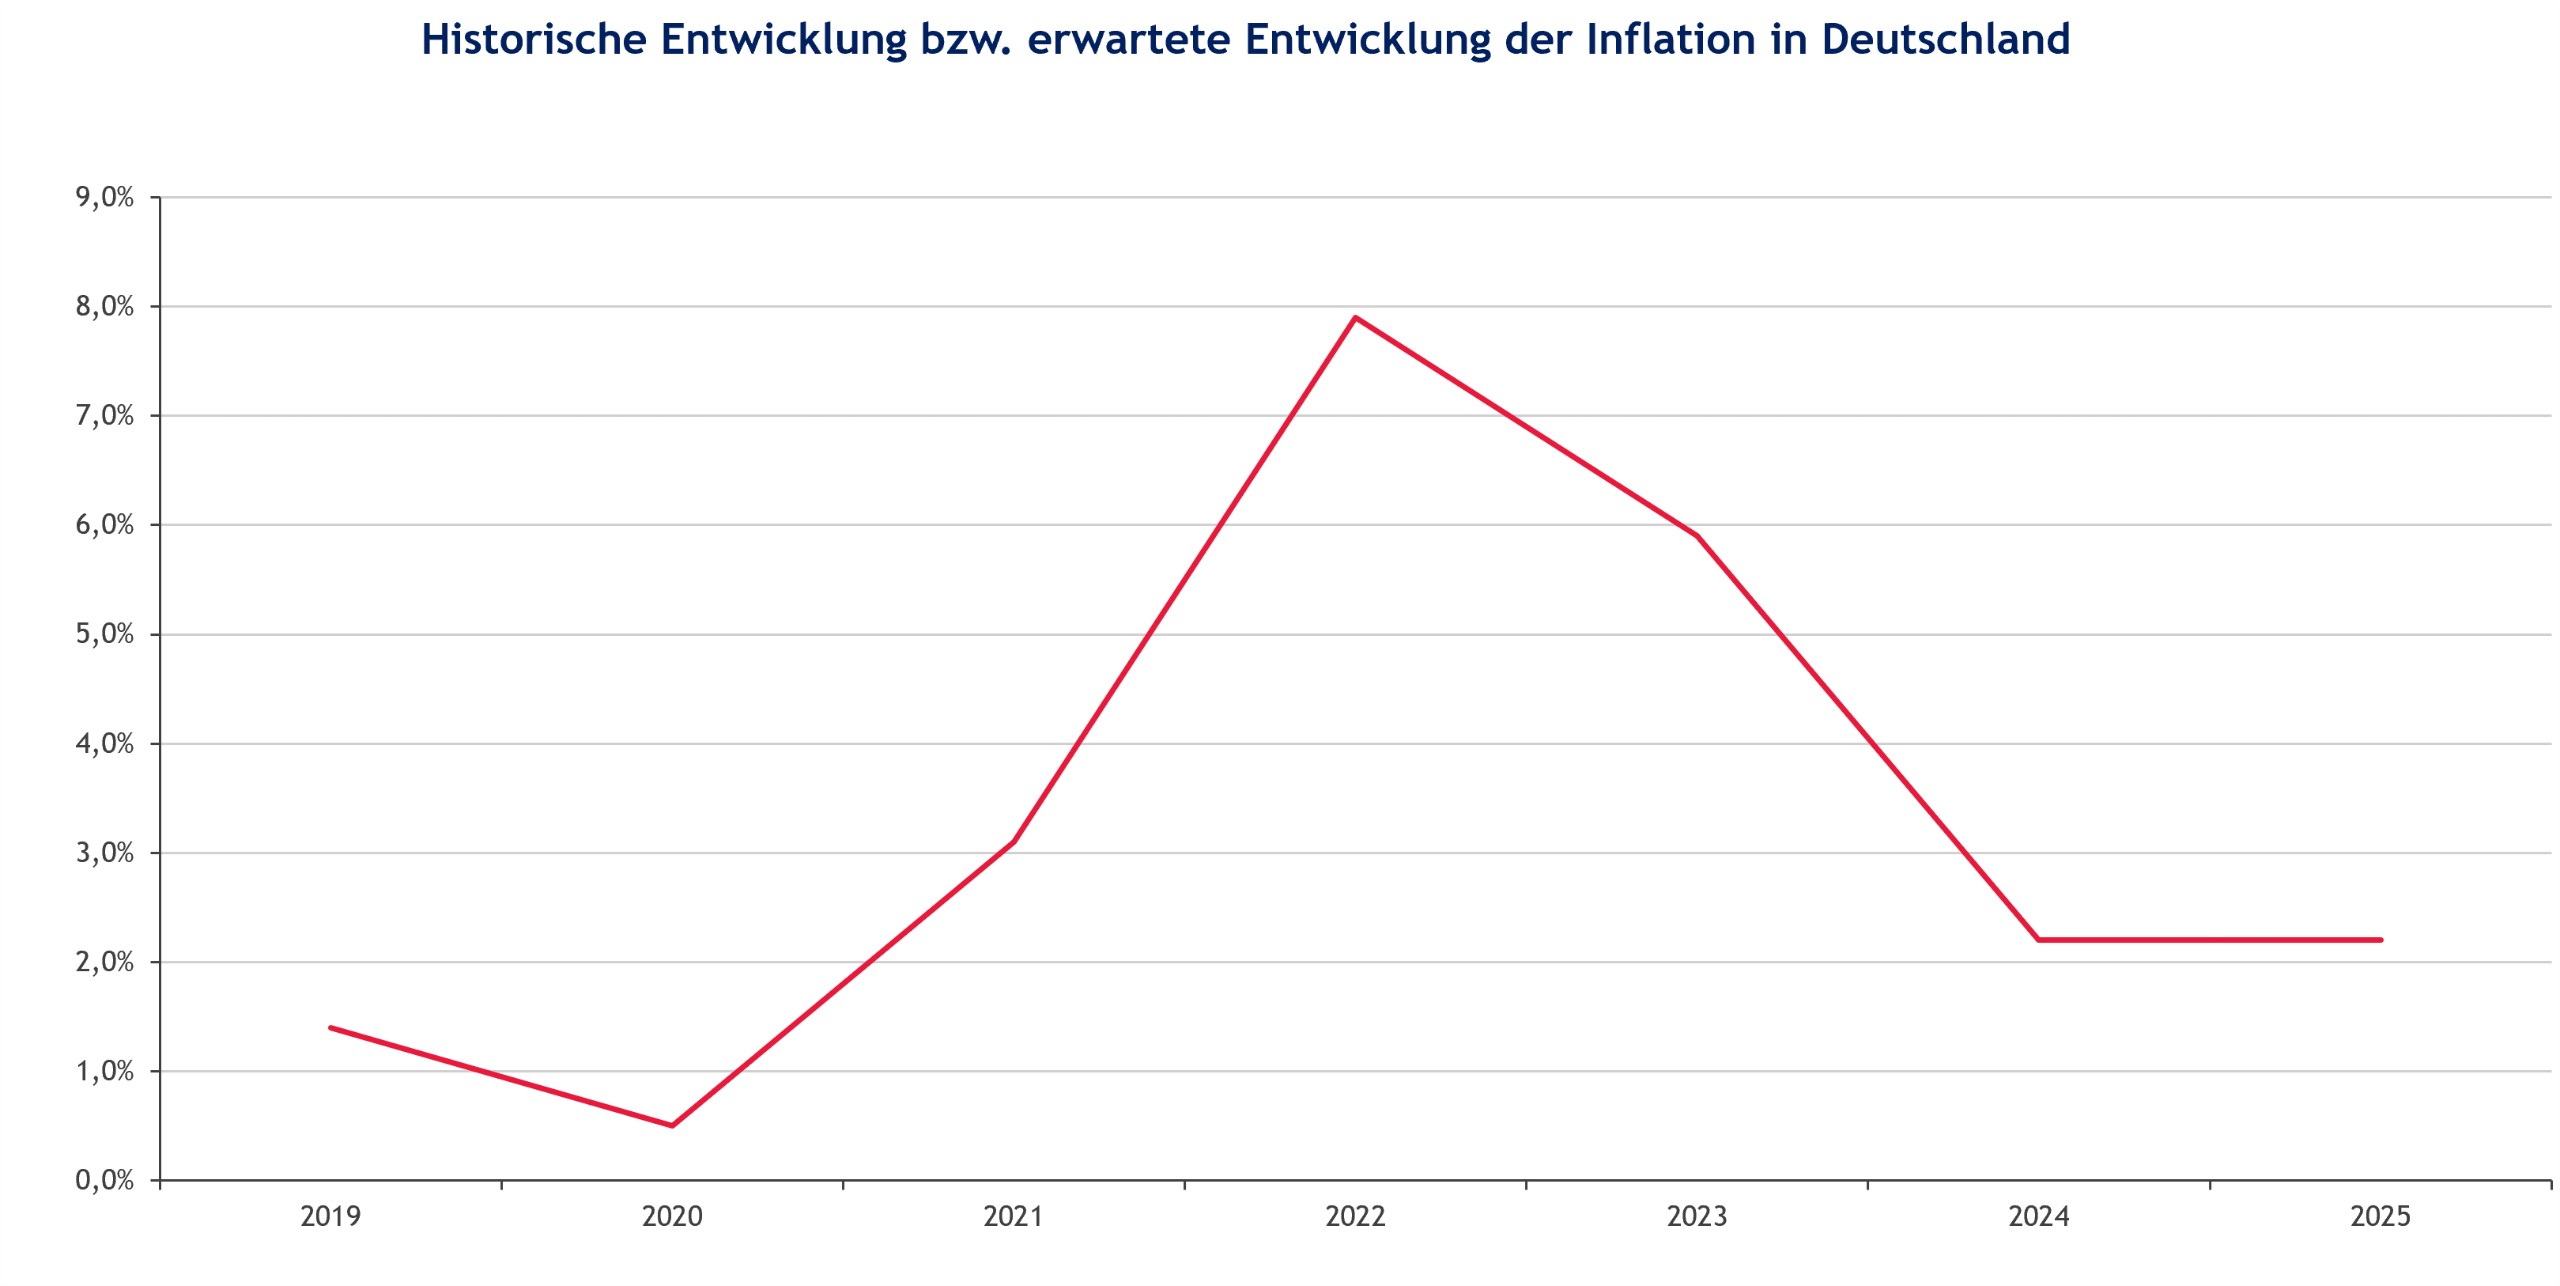
Die Grafik zeigt die jahresdurchschnittliche Inflation auf Basis des Verbraucherpreisindex des Statistischen Bundesamts. Nach dem Anstieg der jährlichen Inflationsrate auf ein historisch hohes Niveau im Jahr 2022 war in den Jahren 2023 bis 2025 ein deutlicher Rückgang auf 2,3 % im Jahr 2025 zu beobachten.
Ergänzend zu den in der Grafik dargestellten Jahresdurchschnittswerten belief sich die gegenüber dem Vorjahresmonat gemessene Inflationsrate in Deutschland im Oktober 2026 auf 2,8 %. In den USA erhöhte sich der Verbraucherpreisindex im September 2026 gegenüber dem Vorjahresmonat um 3,7 %.
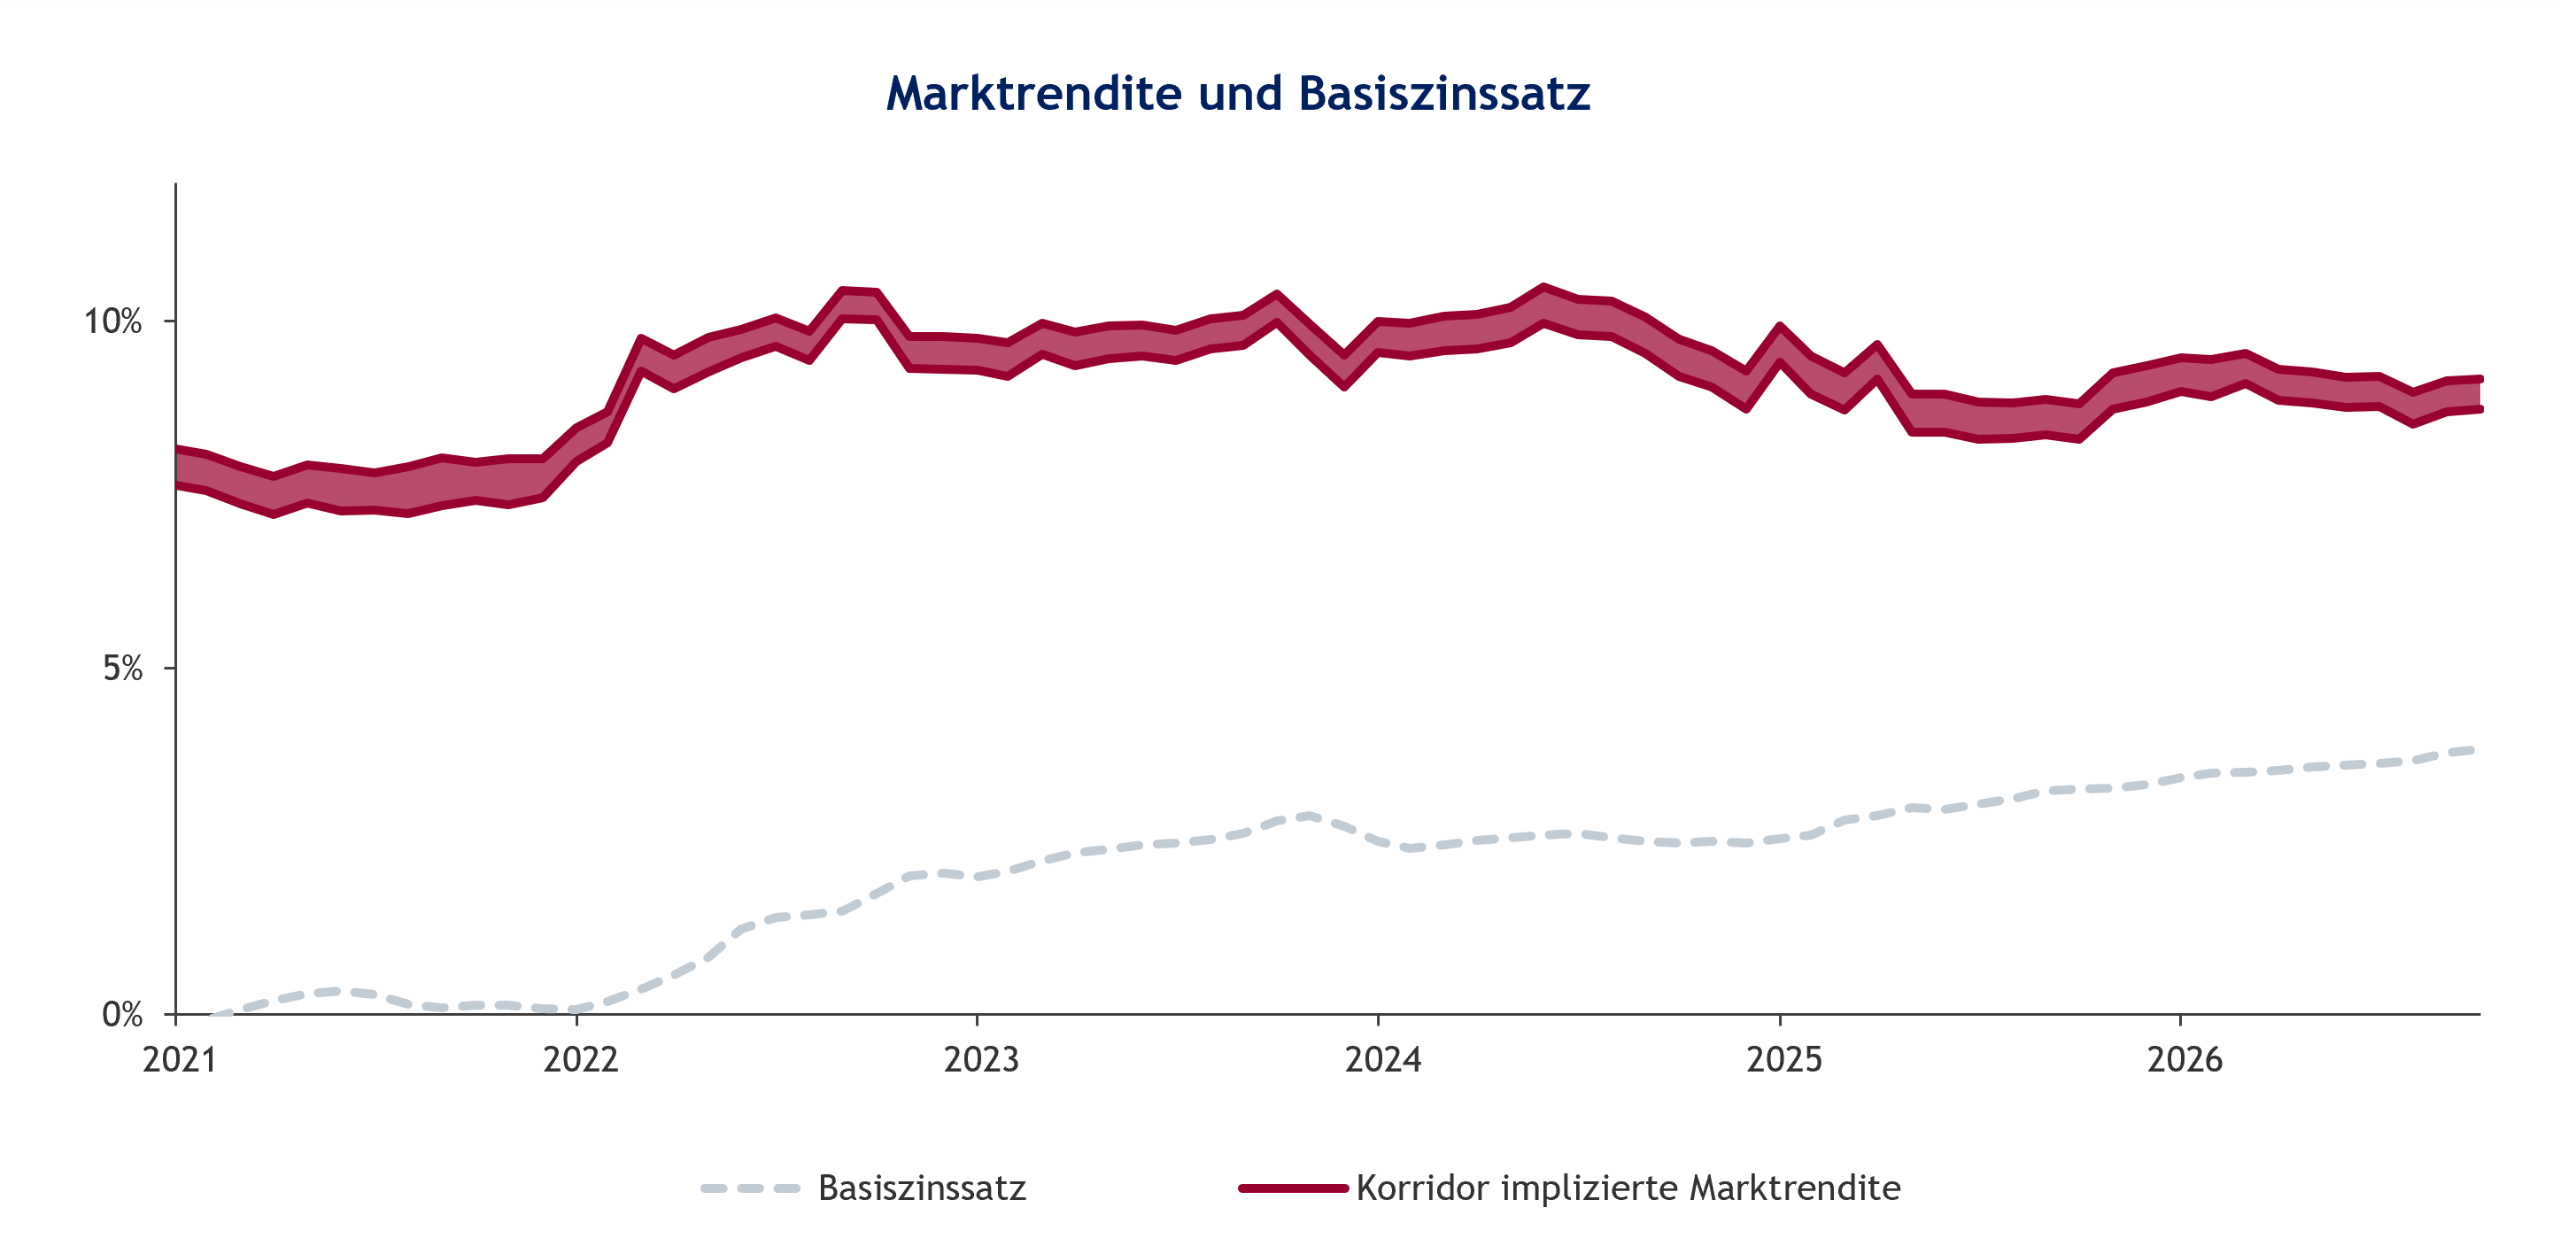
Die implizite Marktrendite bestimmt sich aus dem aktuellen Bewertungsniveau von deutschen Aktien am Kapitalmarkt und den aktuellen Gewinnerwartungen der Titel.
Die implizite Marktrenditeerwartung entwickelte sich im Jahr 2026 trotz zwischenzeitlicher Schwankungen insgesamt seitwärts, während das risikolose Zinsniveau anstieg.
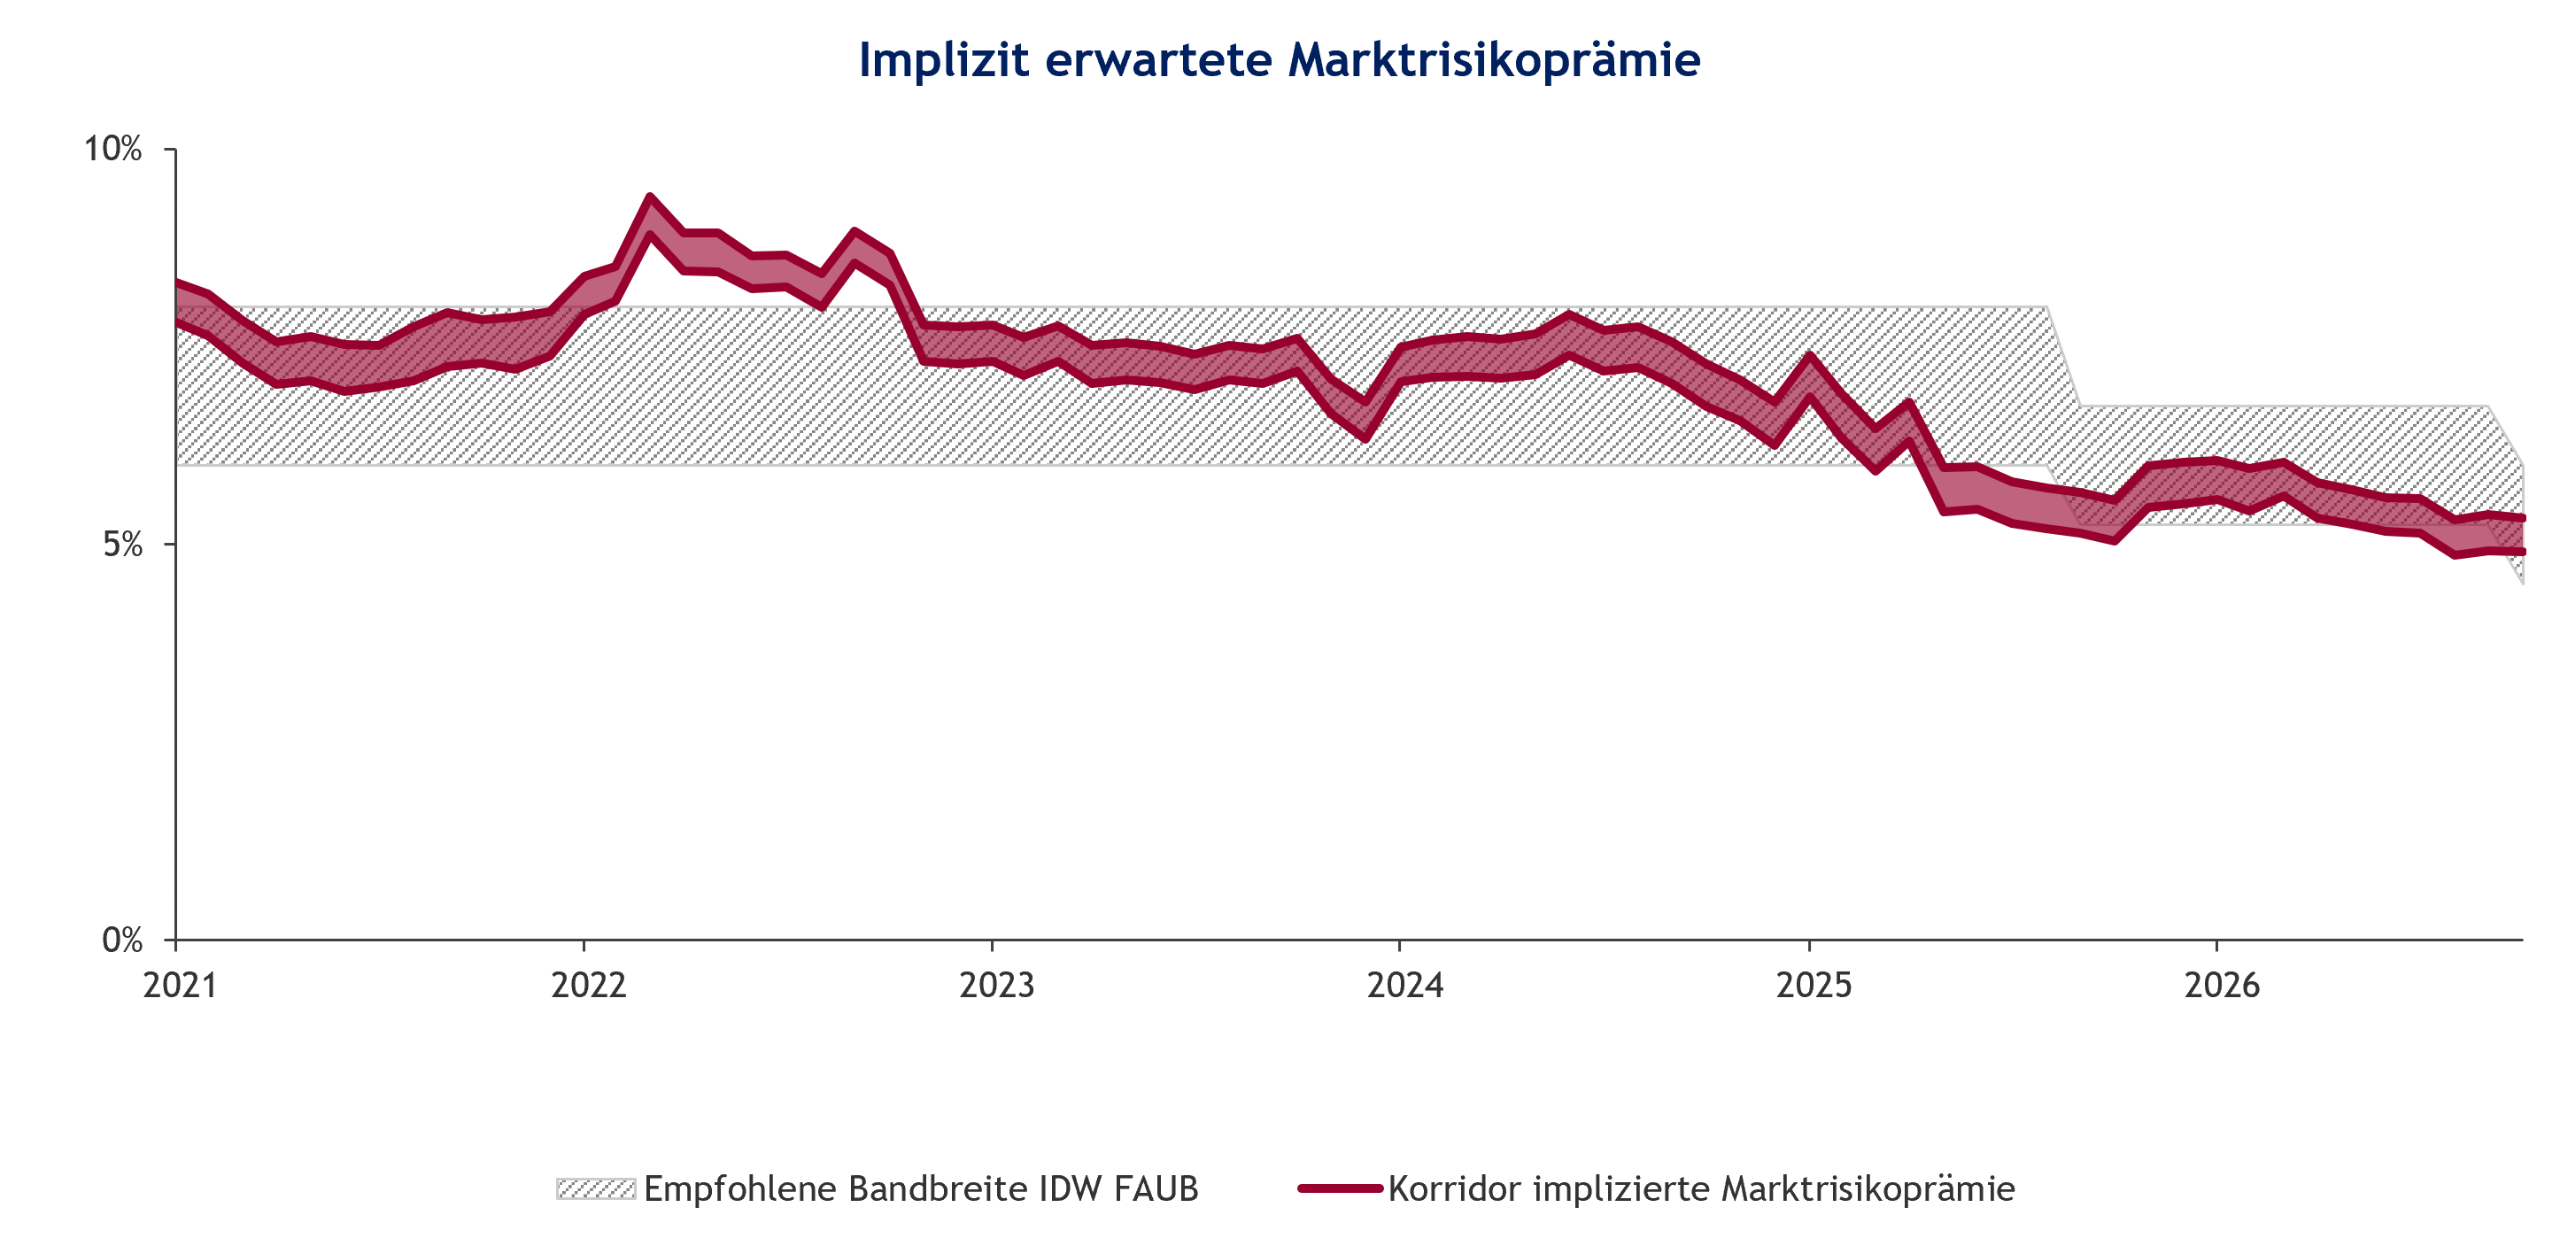
Im Rahmen des CAPM bezeichnet die Marktrisikoprämie die von den Investoren erwartete zusätzliche Rendite des aus Aktien bestehenden Marktportfolios gegenüber einer (quasi-)risikolosen Anlage. Sie stellt eine wesentliche Komponente bei der Ermittlung der Eigenkapitalkosten dar. Der Capital Market Compass zeigt den vom IDW FAUB empfohlenen Korridor für die Marktrisikoprämie, sowie das Ergebnis unserer Analysen zur impliziten zukunftsgerichteten Marktrisikoprämie bis zum 31. Oktober 2026.
Die Marktrisikoprämie weist seit geraumer Zeit einen rückläufigen Trend auf. Vor diesem Hintergrund empfehlen wir für Bewertungsstichtage ab dem 1. September 2026 eine Marktrisikoprämie von 5,25 %. Diese liegt innerhalb des vom IDW FAUB zuletzt am 19. Oktober 2026 angepassten Korridors von 4,5 % bis 6,0 % (zuvor: 5,25 % bis 6,75 %).
Die aktuellen Entwicklungen verdeutlichen, dass eine fundierte Bewertung stets die Wechselwirkungen zwischen Marktparametern, Kapitalkosten und Unternehmensplanung berücksichtigen sollte. Der Capital Market Compass liefert hierfür eine kompakte Orientierung zu den wesentlichen Bewertungsparametern.
Gerne unterstützen wir Sie bei der Einordnung der aktuellen Kapitalmarktentwicklung, der Ableitung angemessener Kapitalkosten sowie bei Unternehmensbewertungen, Impairment Tests und Transaktionen.