Aktuelles
Datum:
Der Sommer 2026 hat gezeigt, dass Klimarisiken kein Thema der fernen Zukunft mehr sind, sondern Menschen und Unternehmen auch heute schon direkt betreffen.
Die Realität in Zahlen: Ein einzelner Tag mit mehr als 30 °C kostet die deutsche Wirtschaft rund 431 Mio. Euro, 97 % davon entfallen auf Produktivitätsverluste [1]. Allianz Trade beziffert den Effekt genauer: ab 30 °C sinkt die gesamtwirtschaftliche Arbeitsproduktivität mit jedem weiteren Grad um etwa 3 % [2]. Dazu kommen rund 76.500 zusätzliche Fehltage pro Hitzetag [3]. Eine aktuelle KfW-Auswertung zeigt zudem: 28 % der Unternehmen im verarbeitenden Gewerbe berichten bereits von negativen Klimafolgen für ihr Geschäft, gefolgt vom Handel (23 %) sowie dem Baugewerbe und dem Dienstleistungssektor mit jeweils 18 % [4].
Das ist keine Randnotiz für Nachhaltigkeitsberichte. Das ist ein Produktivitäts-, Personal- und Kostenrisiko, das im laufenden Geschäftsjahr eintritt und sich tendenziell in den nächsten Jahren eher verschärfen wird. Parallel nimmt auch der regulatorische Druck zu: Der EU ETS 2 bepreist ab 2028 Emissionen aus Gebäuden und Straßenverkehr. Die CSRD-Berichtspflicht erfordert bei betroffenen Unternehmen bereits heute Angaben zu bestehenden und zukünftigen Risiken. Trotzdem bleiben viele Klimarisikoanalysen auf Ebene generischer Risikobeschreibungen stehen.
Klimarisikoanalysen dürfen also nicht länger als abstrakte Szenarioübung verstanden werden. Entscheidend ist die relevanten Risiken standort-, prozess- und wertschöpfungskettenbezogen zu identifizieren, finanziell zu quantifizieren und in konkrete Entscheidungen zu übersetzen – etwa zu Investitionen, Lieferkettensteuerung, Versicherbarkeit, Standortplanung, Sanierungsfahrplänen und Finanzierungsgesprächen. Wer früh belastbare Daten erhebt, Annahmen und Verantwortlichkeiten aufsetzt, verschafft sich nicht nur regulatorische Sicherheit, sondern auch mehr Handlungssicherheit gegenüber Banken, Investoren, Kunden und Prüfern.
Wie physische und transitorische Risiken wirken, hängt stark von der Branche und dem betrachteten Szenario ab. Ein geordneter Transformationspfad („Orderly-Pfad“) geht typischerweise mit frühzeitigen, besser planbaren Anpassungen und langfristig geringeren physischen Risiken einher. Bei einer späten oder fragmentierten Reaktion („Too-Little-Too-Late-Pfad“) können dagegen sowohl Übergangsschocks als auch physische Risiken deutlich stärker ausfallen. Die Beispiele aus den folgenden vier Branchen zeigen die Bandbreite der Risiken auf:
| Physische Risiken | Transitorische Risiken |
| Land-/Forstwirtschaft, Lebens-/Futtermittelwirtschaft: Ernteverluste durch Dürre und Starkregen, Verschiebung von Anbauregionen; im Too-Little-Too-Late-Pfad zusätzlich hohe Preisvolatilität bei Weizen, Mais und Soja durch regionale Ausfälle sowie kritische Wasserverfügbarkeit in Südeuropa. | Land-/Forstwirtschaft, Lebens-/Futtermittelwirtschaft: steigende Betriebskosten durch CO₂-Bepreisung, Anpassungsdruck durch EU-Entwaldungsverordnung (EUDR), Absatzrisiken für tierische Erzeugnisse durch Nachfrageverschiebung zu pflanzenbasierten Produkten. |
| Maschinenbau: Produktionsunterbrechungen an exponierten Standorten, steigender Kühlbedarf in Fertigungshallen, Lieferkettenunterbrechungen bei Zulieferern von Guss- und Schmiedeteilen; im Extremszenario Wasserknappheit für Kühlung und Oberflächenbehandlung. | Maschinenbau: höhere Energiekosten in energieintensiver Fertigung, CBAM-bedingte Verteuerung von Stahl- und Aluminiumimporten, Investitionsbedarf für Elektrifizierung von Prozesswärme; im Extremszenario Stranded Assets bei konventionellen Fertigungsanlagen. |
| Gewerbeimmobilien: steigender Kühlbedarf durch Hitzeperioden, erhöhter Instandhaltungsaufwand durch Starkregen; im Too-Little-Too-Late-Pfad Substanzschäden, eingeschränkte Versicherbarkeit exponierter Objekte und Mietausfälle durch Infrastrukturausfälle. | Gewerbeimmobilien: verschärfte EU-Gebäuderichtlinie (EPBD) mit Sanierungsfahrplänen, Mietpreisabschläge für Non-Green-Assets, erhöhte Kapitalkosten für nicht-taxonomiekonforme Objekte; im Too-Little-Too-Late-Pfad ausgeweiteter „Brown Discount“ aufgrund des erwarteten Wertverfalls von Immobilien, die künftige Mindeststandards zur Energieeffizienz nicht erfüllen. |
| Energiesektor: sinkende Effizienz thermischer Kraftwerke durch höhere Temperaturen, steigender Kühlwasserbedarf, Anpassungsbedarf bei Wasserkraftkapazitäten durch veränderte Niederschlagsmuster. | Energiesektor: planmäßiger Kohle- und Gasausstieg mit geordnetem Kapitalumschlag im Orderly-Pfad; abrupte Regulierungsverschärfung mit Stranded-Asset-Risiken im Too-Little-Too-Late-Pfad. |
Bei Finanzinstituten wirken physische und transitorische Klimarisiken über Kredit-, Markt-, operationelle und Reputationsrisiken. Aufsichtliche Klimastresstests und Erwartungen der EZB erhöhen zugleich die Anforderungen an die Identifikation, Quantifizierung und Steuerung dieser Risiken. Auswirkungen können sich beispielsweise in Ausfallwahrscheinlichkeiten, Verlustquoten, Sicherheitenwerten und damit in Kapitalallokation und Kreditkonditionen zeigen.
Den Risiken stehen zugleich klimabezogene Chancen gegenüber. Energieeffiziente Produkte, resilientere Lieferketten, klimaangepasste Immobilien und der frühzeitige Einsatz emissionsarmer Technologien können neue Absatzmöglichkeiten eröffnen, Betriebskosten reduzieren und den Zugang zu Finanzierung verbessern. Eine belastbare Klimarisikoanalyse betrachtet deshalb nicht nur mögliche Schäden, sondern auch die strategischen Chancen der Transformation.
Wir unterstützen Unternehmen dabei den Schritt von der Pflichtanalyse zur entscheidungsrelevanten Steuerungsgrundlage zu gehen: Das Ziel ist ein belastbares, nachvollziehbares und zugleich pragmatisches Vorgehen, das regulatorische Anforderungen berücksichtigt und konkrete Managemententscheidungen unterstützt.
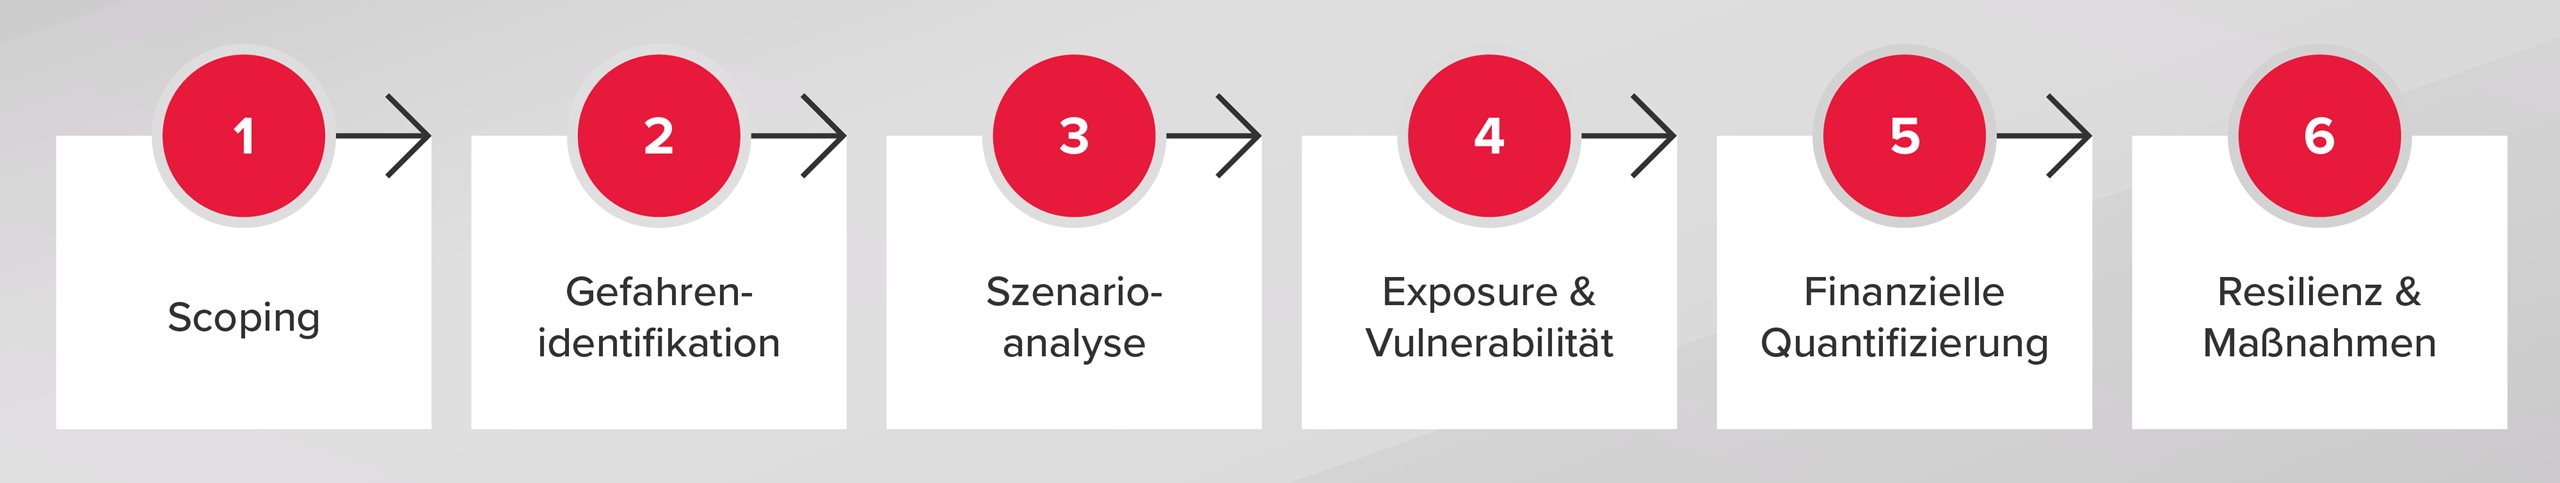
Physische und transitorische Risiken folgen im Kern demselben Analyseweg, unabhängig davon, ob das Ergebnis für die Berichterstattung nach ESRS E1 oder die Taxonomie-DNSH-Prüfung (nur physische Risken) gebraucht wird: Zunächst wird der Untersuchungsrahmen festgelegt – Standorte, eigene Tätigkeit sowie vor- und nachgelagerte Wertschöpfungskette. Darauf folgt die Identifikation relevanter Gefahren je Standort, gestützt auf Klimadatenportale wie Copernicus [5] oder das World Bank Climate Knowledge Portal [6]. Die Bewertung erfolgt anschließend anhand geeigneter Klimaszenarien (empfohlen ist die Nutzung von mindestens zwei kontrastierenden Szenarien z. B. NGFS Orderly und Too Little Too Late bzw. SSP1-2.6 und SSP5-8.5) [7] und wird auf Exposition und Vulnerabilität pro Standort oder Asset heruntergebrochen. Transitorische Risiken – CO₂-Bepreisung, Markt- und Technologiewandel – werden getrennt je Szenario modelliert. Im letzten Schritt werden die Ergebnisse in finanzielle Effekte auf Umsatz, Kosten und Vermögenswerte übersetzt und für die Resilienzanalyse sowie konkrete Anpassungsmaßnahmen genutzt. Für die Prüffähigkeit müssen Annahmen und Datenquellen durchgängig dokumentiert sein.
Fazit
Ohne eine konkrete Betrachtung relevanter Standorte, Prozesse und Wertschöpfungsketten lassen sich Klimarisiken weder belastbar bewerten noch wirksam steuern. Entscheidend ist daher, die relevanten Risiken standort-, prozess- und wertschöpfungskettenbezogen zu identifizieren, ihre wirtschaftlichen Auswirkungen soweit möglich zu quantifizieren und in konkrete Entscheidungen zu übersetzen. Die Klimarisikoanalyse ist damit kein Pflichtdokument für den Nachhaltigkeitsbericht, sondern ein Steuerungsinstrument für Risikomanagement, Standortplanung, Investitionen und Finanzierungskonditionen. Unternehmen sollten deshalb robuste Datenstrukturen aufbauen, priorisierte Maßnahmen ableiten und Klimarisiken in ihre regulären Entscheidungsprozesse integrieren. Wir begleiten diesen Prozess methodisch, prüfungsnah und umsetzungsorientiert – damit sich aus Klimadaten belastbare Entscheidungen ableiten lassen.
[1] 20260716_Whitepaper Klimawandelkosten und Hitze_Prognos.pdf
[2] Studie: Extreme Hitze kostet Deutschland Milliarden und lähmt Wirtschaftswachstum
[3] 20260716_Whitepaper Klimawandelkosten und Hitze_Prognos.pdf
[4] Globale Schäden durch Wetterextreme steigen | KfW
[6] Climate Change Knowledge Portal | Climate Change Knowledge Portal