Von der Offenlegung zur integrierten ESG-Datenarchitektur
Die neuen regulatorischen Entwicklungen verdeutlichen einen grundlegenden Wandel im Umgang mit ESG-Risiken. Während die bisherigen Anforderungen nach Artikel 449a CRR primär auf Markttransparenz abzielten, verfolgt die EBA künftig einen integrierten Ansatz. Offenlegung, Risikomanagement, Supervisory Reporting, ESG-Stresstests sowie Nachhaltigkeitsberichterstattung nach CSRD und ESRS sollen stärker miteinander verzahnt werden.
Die Aufsicht strebt dabei eine einheitliche ESG-Datenbasis an, die mehrfach genutzt werden kann. Dies soll Doppelarbeit vermeiden, die Datenqualität verbessern und eine effizientere Umsetzung regulatorischer Anforderungen ermöglichen.
Stärkerer Fokus auf Proportionalität
Ein zentrales Element der neuen ITS ist die Einführung eines abgestuften „Core-plus-Supplement“-Ansatzes. Umfang und Detailtiefe der Offenlegungen richten sich künftig stärker nach Größe, Komplexität und Risikoprofil der Institute. Die EBA unterscheidet dabei zwischen großen Instituten, anderen börsennotierten Instituten und großen Tochtergesellschaften sowie anderen nicht-börsenorientierten und kleinen und nicht-komplexen Instituten (Small and Non-Complex Institutions, SNCIs). Während große Institute weiterhin den umfangreichsten Templatesatz offenlegen müssen, gelten für kleinere Institute deutlich reduzierte Berichtspflichten. Für SNCIs entfallen künftig sogar die qualitativen Offenlegungen vollständig; sie müssen lediglich ausgewählte quantitative Informationen veröffentlichen. Gleichzeitig werden die bisherigen GAR- und BTAR-Offenlegungen nicht weitergeführt, wodurch sich der Umfang der ESG-Offenlegung zusätzlich reduziert.
Übersicht der neuen Offenlegungspflichten
Die quantitativen Offenlegungen konzentrieren sich somit insbesondere auf klimabezogene Transitionsrisiken, physische Risiken, energieeffiziente Sicherheiten sowie weitere risikomindernde Maßnahmen.
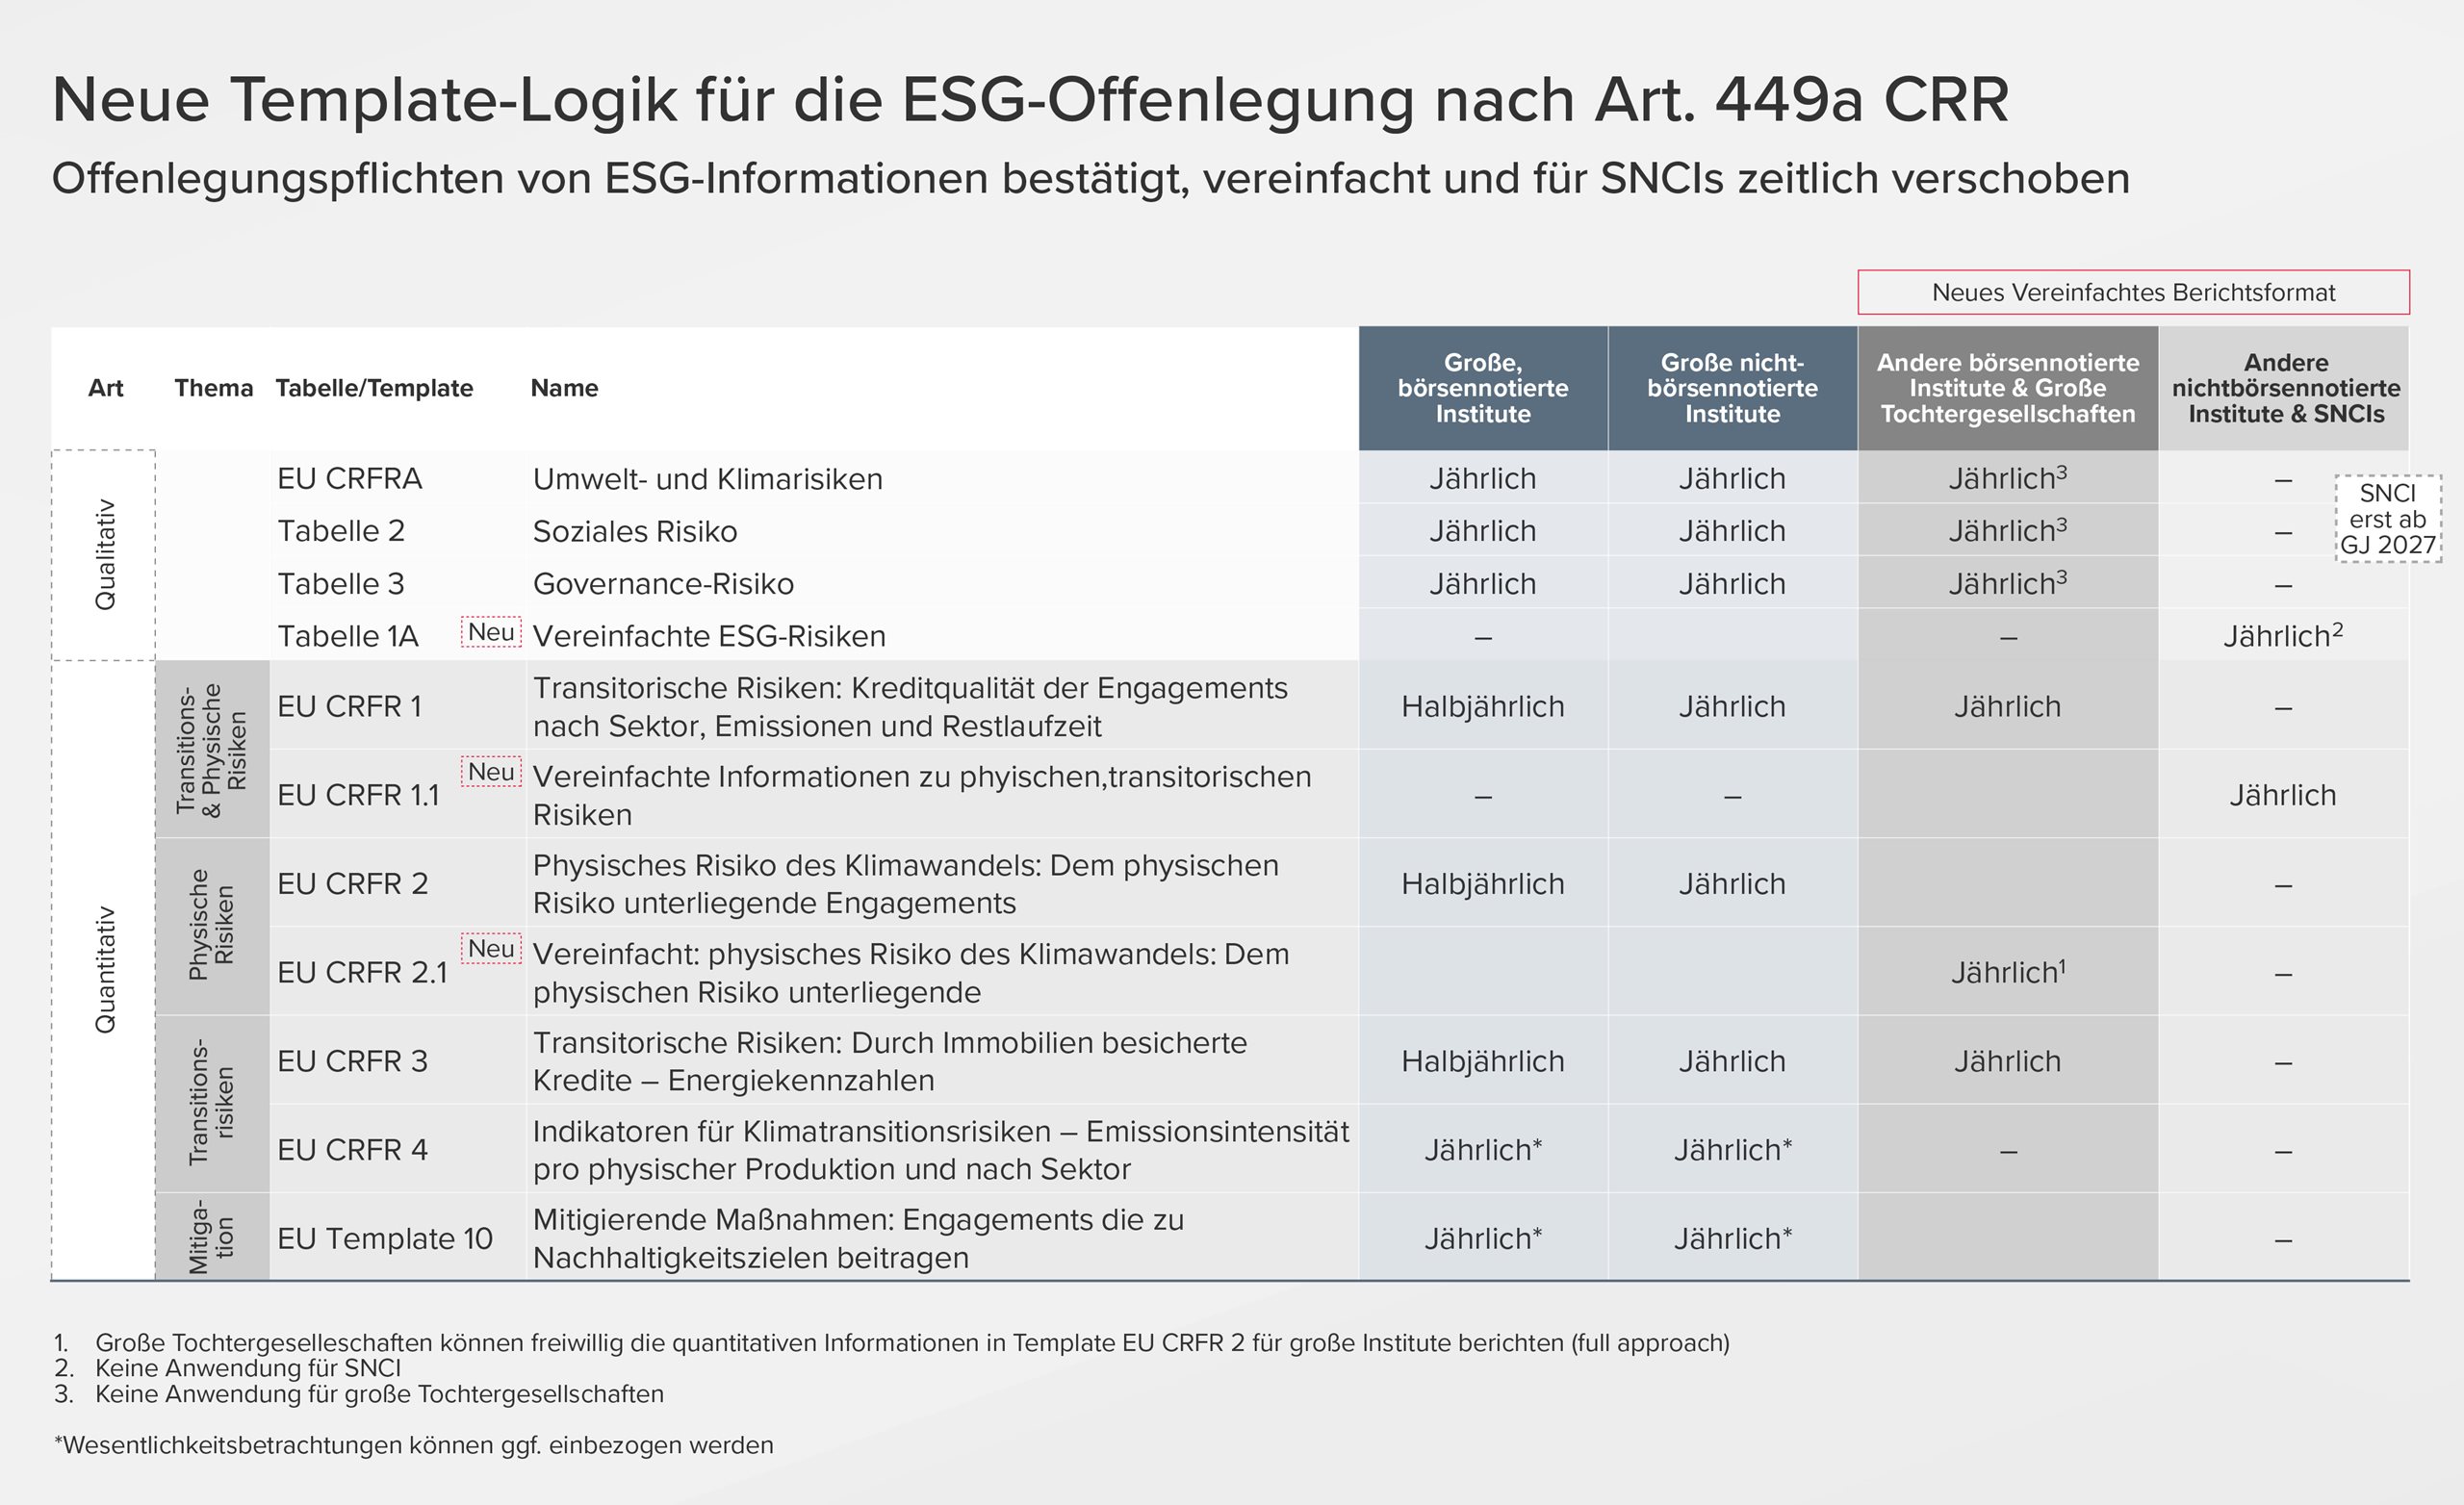 Klicken Sie hier, um die Grafik im Detail anzuzeigen
Erstanwendung und Pillar 3 Data Hub (P3DH)
Für große Institute sowie andere börsennotierte Institute wird die erstmalige Anwendung der neuen ITS derzeit für das Referenzdatum 31. Dezember 2026 erwartet. SNCIs profitieren dagegen von einer verlängerten Übergangsfrist. Für diese Institute soll die erstmalige Anwendung erst zum Referenzdatum 31. Dezember 2027 erfolgen, sodass die ersten Veröffentlichungen voraussichtlich im Jahr 2028 erfolgen werden. Gleichzeitig verfolgt die EBA das Ziel, den Umsetzungsaufwand für SNCIs weiter zu reduzieren. Perspektivisch sollen ESG-Daten über den Pillar 3 Data Hub (P3DH) auf Basis bestehender aufsichtlicher Meldedaten teilweise vorbefüllt und zentral veröffentlicht werden. Hierzu veröffentlichte die EBA im Juni 2026 bereits ein Diskussionspapier zur zukünftigen Einbindung von SNCIs in den P3DH-Prozess.
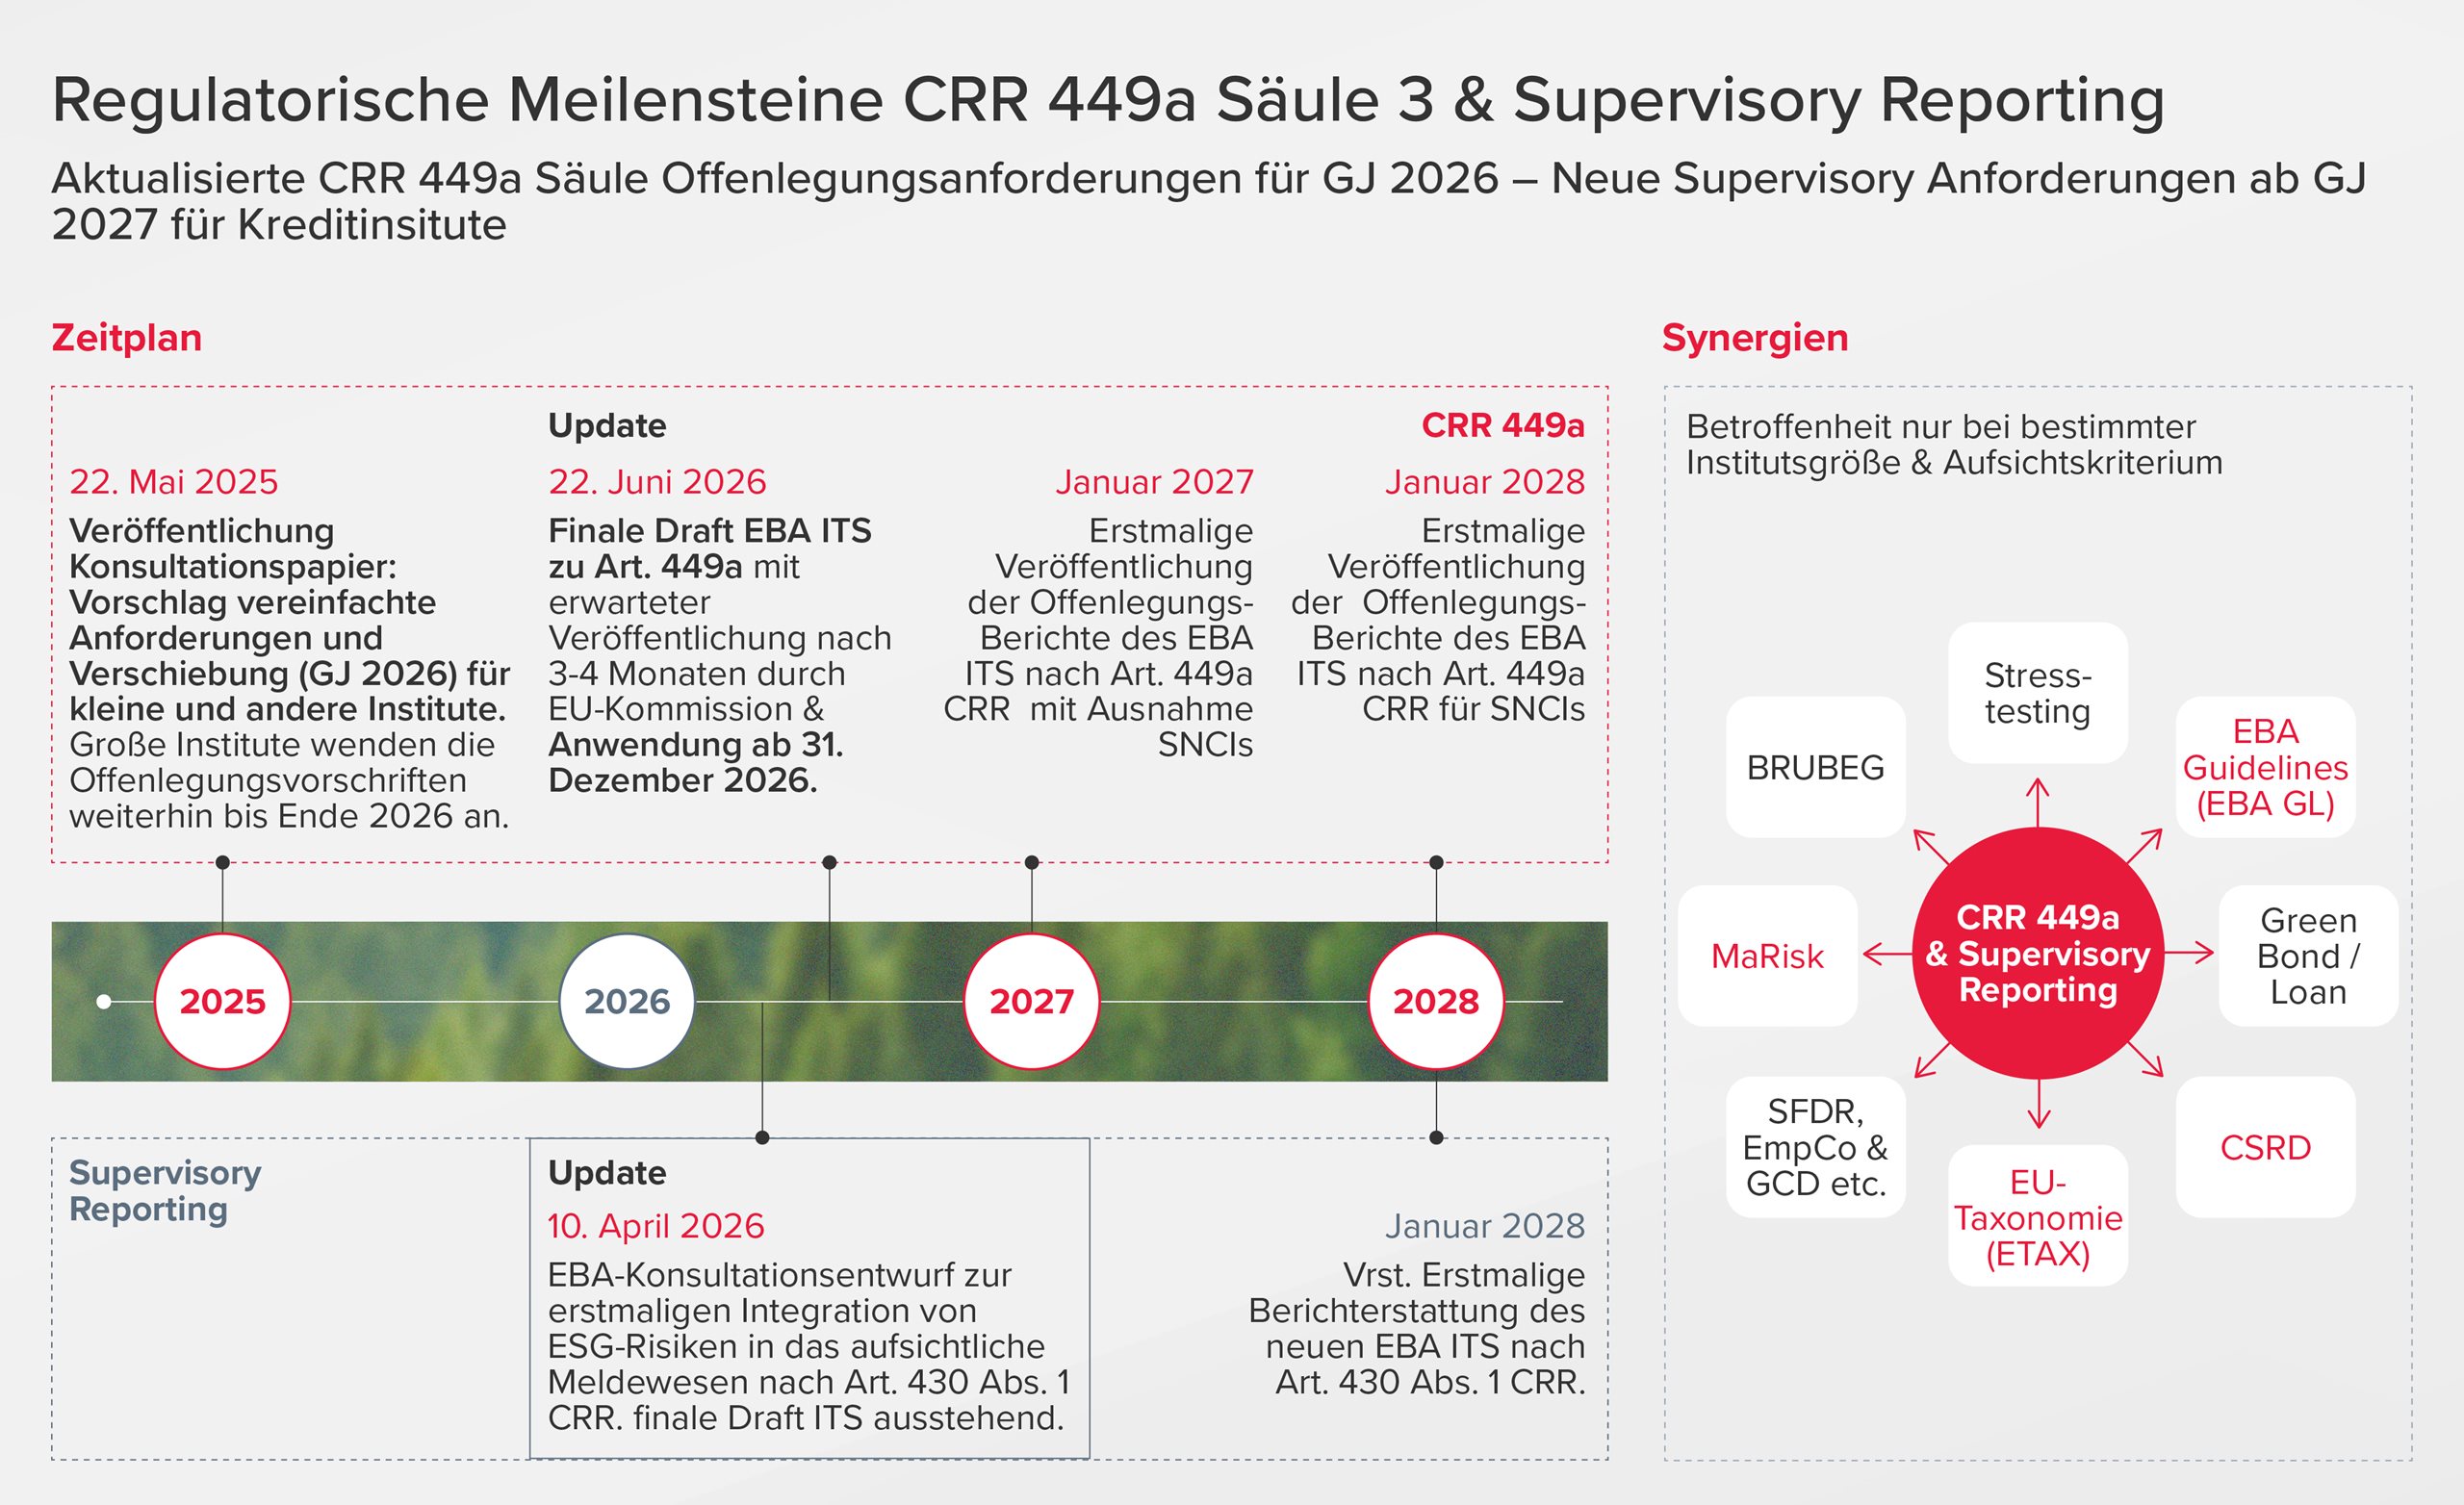 Klicken Sie hier, um die Grafik im Detail anzuzeigen
ESG-Supervisory Reporting als nächster regulatorischer Schritt
Parallel zur Überarbeitung der Offenlegungsanforderungen treibt die EBA die Integration von ESG-Risiken in das Supervisory Reporting voran. Grundlage hierfür ist Artikel 430 Abs. 1 CRR, der erstmals ein eigenständiges ESG-Meldewesen vorsieht. Das entsprechende Konsultationspapier wurde im April 2026 veröffentlicht. Das geplante ESG-Modul baut weitgehend auf den bestehenden Artikel-449a-Templates auf. Dadurch sollen Synergien zwischen Offenlegung und Meldewesen geschaffen werden. Gleichzeitig gehen einzelne Meldebögen über die bisherigen Offenlegungspflichten hinaus. Geplant sind unter anderem zusätzliche Anforderungen zu Umwelt-Konzentrationsrisiken, Biodiversitäts- und Ökosystemrisiken sowie weitere risikoorientierte Informationen für die Aufsicht. Damit verschiebt sich der regulatorische Fokus zunehmend von der reinen Offenlegung hin zur aktiven Nutzung von ESG-Daten im Risikomanagement und in der Bankenaufsicht.
Ausblick
Die neuen ITS zur ESG-Offenlegung stellen einen wichtigen Meilenstein bei der Umsetzung der CRR III dar. Im Mittelpunkt stehen dabei nicht zusätzliche Berichtspflichten, sondern vielmehr die Vereinfachung bestehender Anforderungen, eine stärkere Berücksichtigung des Proportionalitätsprinzips sowie die engere Verzahnung mit dem zukünftigen ESG-Supervisory-Reporting.
Für Institute wird es künftig entscheidend sein, einen konsistenten ESG-Datenhaushalt aufzubauen, der sowohl die Offenlegung nach Artikel 449a CRR als auch die künftigen Anforderungen des Supervisory Reporting unterstützt. Die zunehmende Integration von Offenlegung, Meldewesen und Risikomanagement zeigt deutlich, dass ESG-Risiken dauerhaft zu einem festen Bestandteil der europäischen Bankenaufsicht werden.