Aktuelles
Datum:
Am 11. Februar 2026 verabschiedete der Fachausschuss für Unternehmensbewertung und Betriebswirtschaft (FAUB) des Instituts der Wirtschaftsprüfer in Deutschland e. V. (IDW) die Neufassung des IDW-Standards „Grundsätze zur Durchführung von Unternehmensbewertungen“ (IDW S 1 i.d.F. 2026). Der neue Standard wurde am 8. April 2026 veröffentlicht und ist grundsätzlich auf Bewertungsstichtage nach seiner Veröffentlichung anzuwenden. Er ersetzt die bereits 18 Jahre gültige Fassung aus dem Jahr 2008.
Die Neufassung stellt keinen grundlegenden Paradigmenwechsel der Unternehmensbewertung dar. Vielmehr werden bestehende Bewertungsgrundsätze weiterentwickelt, Verantwortlichkeiten präzisiert und bislang in der Praxis etablierte Vorgehensweisen erstmals ausdrücklich im Standard verankert, die zuvor nur in einzelnen gesonderten IDW-Praxis- bzw. Bewertungshinweisen konkretisiert wurden. Im Mittelpunkt der Weiterentwicklung stehen insbesondere die neue Zuordnung von Funktionen und Wertkonzepten an den Grad bzw. die Intensität der Plausibilitätsbeurteilung. Darüber hinaus ist die klare Benennung der zu erstellenden Berichtsergebnisse in Abhängigkeit von der Funktion sowie die stärkere Verantwortung des Wirtschaftsprüfers bzw. Bewerters für die der Bewertung zugrunde liegende Zukunftserfolgsplanung hervorzuheben.
Eine der sichtbarsten Neuerungen des IDW S 1 i.d.F. 2026 ist die konsequente Verknüpfung von Funktion des Wirtschaftsprüfers, Umfang der Plausibilitätsbeurteilung und Berichtsprodukt. Während der bisherige IDW S 1 i.d.F. 2008 zwar zwischen den Funktionen des neutralen Gutachters, Beraters sowie Schiedsgutachters bzw. Vermittlers unterschied, bestand keine vergleichbare Zuordnung zwischen Funktion, Umfang der Plausibilitätsbeurteilung und Berichtsergebnis. Insbesondere war die bisher in der Praxis weit verbreitete „Wertindikation“ nicht als eigenständiges Berichtsergebnis geregelt und zeigte eine sehr heterogene Bandbreite in der quantitativen und qualitativen Ausgestaltung von Analysehandlungen und Berichtsergebnissen des Bewerters und dies überwiegend in der Funktion des neutralen Gutachters.
Der IDW S 1 i.d.F. 2026 schafft hier deutlich mehr Transparenz. Der bisher schon bekannte neutrale Gutachter führt nun allerdings eine vollumfängliche Plausibilitätsbeurteilung durch. Der neu eingeführte „neutrale Sachverständige“ führt eine ausreichende Plausibilitätsbeurteilung durch. In der Funktion des Beraters wird ohne bzw. ohne ausreichende Plausibilitätsbeurteilung eine Wertberechnung vorgenommen.
| Funktionen (Umfang der Plausibilitätsbeurteilung) | ||||
Neutrale vollumfängliche Plausibilitätsbeurteilung | Neutrale Sachverständiger: ausreichende Plausibilitätsbeurteilung | Berater: keine oder keine ausreichende Plausibilitätsbeurteilung | |||
| Wertkonzepte (Bewertungs-perspektive) | Typisierter | Objektivierter Wert Ergebnis: Gutachten | Objektivierter Wert Ergebnis: Stellungnahme | Ergebnis: Wertberechnung | |
| Spezifischer Entscheidungs-träger | Plausibilisierter Entscheidungswert Ergebnis: Gutachten | Plausibilisierter Entscheidungswert Ergebnis: Stellungnahme | |||
Quelle: IDW S 1, i.d.F. 2026, Tz. 23 – 25.
Eng mit dieser Neuordnung verbunden ist zudem die Weiterentwicklung der Wertkonzepte. Neben dem bisher insbesondere auch steuerlich und gesellschaftsrechtlich anerkannten „Objektivierten Unternehmenswert“ führt der IDW S 1 i.d.F. 2026 den „Plausibilisierten Entscheidungswert“ neu ein, der den bisherigen subjektiven Entscheidungswert des IDW S 1 i.d.F. 2008 ersetzt. Im plausibilisierten Entscheidungswert können – ähnlich wie zuvor im subjektiven Entscheidungswert – die individuellen Erwartungen, Synergien, Steuerbelastungen und Handlungsmöglichkeiten eines konkreten Entscheidungsträgers berücksichtigt werden. Neu ist jedoch die ausdrückliche Anforderung, dass diese subjektiven Annahmen nun auch einer Plausibilitätsbeurteilung standhalten und sich innerhalb einer plausiblen Bandbreite bewegen müssen. Dadurch soll die Transparenz und Nachvollziehbarkeit entscheidungsorientierter Bewertungen auch für Dritte gestärkt und gleichzeitig die Aussagekraft u. a. bei transaktionsbezogenen Bewertungen erhöht werden. Inwiefern subjektive Annahmen bei der Ableitung eines plausibilisierten Entscheidungswertes aber einer ausreichenden oder gar vollumfänglichen Plausibilisierung genügen sollen bzw. können, wird sich im Praxistest sicherlich noch herausstellen müssen.
Besondere Neuerung des IDW S 1 i.d.F. 2026 ist ferner die Einführung der „Stellungnahme“ als neues Berichtsprodukt bzw. -ergebnis. Sie schließt die Lücke zwischen dem vollumfänglichen (Bewertungs-)Gutachten und der reinen Wertberechnung und wird damit die bisher in der Praxis gebräuchliche „Wertindikation“, in Teilen auch als „Gutachtliche Stellungnahme“ bezeichnet, ersetzen. Für Bewertungsanlässe, bei denen eine vollumfängliche Plausibilisierung nicht erforderlich oder aufgrund einer eingeschränkten Informationslage nicht möglich ist, steht damit künftig ein klar definierter Ordnungsrahmen bzw. ein konkretes Berichtsergebnis zur Verfügung.
Eng mit der Einführung der Stellungnahme verbunden ist die neue Unterscheidung zwischen einer „vollumfänglichen“ und einer „ausreichenden Plausibilitätsbeurteilung“.
Hierzu verweist der IDW S 1 i.d.F. 2026, Tz. 75, Fußnote 5 ausdrücklich auf die bereits aus dem IDW Praxishinweis: Beurteilung einer Unternehmensplanung bei Bewertung, Restrukturierungen, Due Diligence und Fairness Opinion („IDW Praxishinweis 2/2017“) bekannten Plausibilitätsmaßstäbe. Die Plausibilisierung umfasst danach die rechnerische und formelle Plausibilität sowie die materielle interne und materielle externe Plausibilität einer Unternehmensplanung, die wir nachfolgend tabellarisch skizziert haben:
| Maßstäbe für die Plausibilität (IDW S1, Tz. 75, Kapitel 5.5) | ||||
| I. Rechnerische und formelle Plausibilität | II. Materielle, interne Plausibilität | III. Materielle, externe Plausibilität | ||
| Rechnerische Konsistenz | Erläuterungen des Managements | Marktanalyse | ||
| Nachvollziehbarkeit und Konsistenz der Planung mit den Erläuterungen
| Nachvollziehbarkeit und Konsistenz der Planung z. B. mit
| ||
| Annahmen-Konsistenz | Unternehmens-Analyse | Analyse der Wettbewerber | ||
| Nachvollziehbarkeit und Konsistenz in der Regel durch:
| Nachvollziehbarkeit und Konsistenz der Planung z. B. mit
| ||
Quelle: IDW Praxishinweis 2/2027, eigene Darstellung.
Während bei einem Gutachten sämtliche Plausibilitätsmaßstäbe in der für den Bewertungsfall erforderlichen Tiefe anzuwenden sind, ermöglicht die ausreichende Plausibilitätsbeurteilung eine Reduzierung einzelner Analysehandlungen oder einen geringeren Detaillierungsgrad. Dies kann insbesondere bei Bewertungen mit eingeschränktem Informationszugang oder bei sogenannten „Outside-in-Bewertungen“ ohne Zugang zum Bewertungsobjekt oder aber bei eingeschränkten Budgetrestriktionen von Bedeutung sein.
Der Begriff „ausreichend“ ist dabei jedoch ausdrücklich nicht als geringere Qualitätsanforderung zu verstehen. Der Standard macht deutlich, dass diejenigen Informationen und Analysen berücksichtigt werden müssen, die für eine belastbare Gesamtbeurteilung des Unternehmenswerts erforderlich sind. Gleichzeitig verzichtet der IDW bewusst darauf, den Mindestumfang einer ausreichenden Plausibilisierung abschließend zu definieren.
Die Begründung, ob genügend Informationen für eine ausreichende Plausibilitätsbeurteilung gegeben sind, hat eigenverantwortlich durch den Wirtschaftsprüfer zu erfolgen. Damit gewinnt das fachliche Ermessen des Bewerters erheblich an Bedeutung. Er hat im konkreten Bewertungsfall und vor dem Hintergrund des konkreten Bewertungsanlasses nach seiner Auffassung zu beurteilen und nachvollziehbar zu dokumentieren, welche Analysen erforderlich sind, um zu einer belastbaren Wertbeurteilung zu gelangen. Im Fall einer Stellungnahme hat der Bewerter aufzuzeigen, worin die Einschränkungen gegenüber einer vollumfänglichen Beurteilung der Plausibilität bestehen. Auch wird er in der Rolle des neutralen Sachverständigen keine ausreichende Gesamtbeurteilung der Planung treffen können, wenn er davon ausgehen muss, dass dafür erforderliche Informationen oder Plausibilitätsbeurteilungen unberücksichtigt bleiben (siehe IDW S 1 i.d.F. 2026, Tz. 24). Ob der Bewerter dann sein Bewertungsergebnis weiter einschränken wird und nur noch eine Wertberechnung erstellt, wird ebenfalls der Praxistest zeigen.
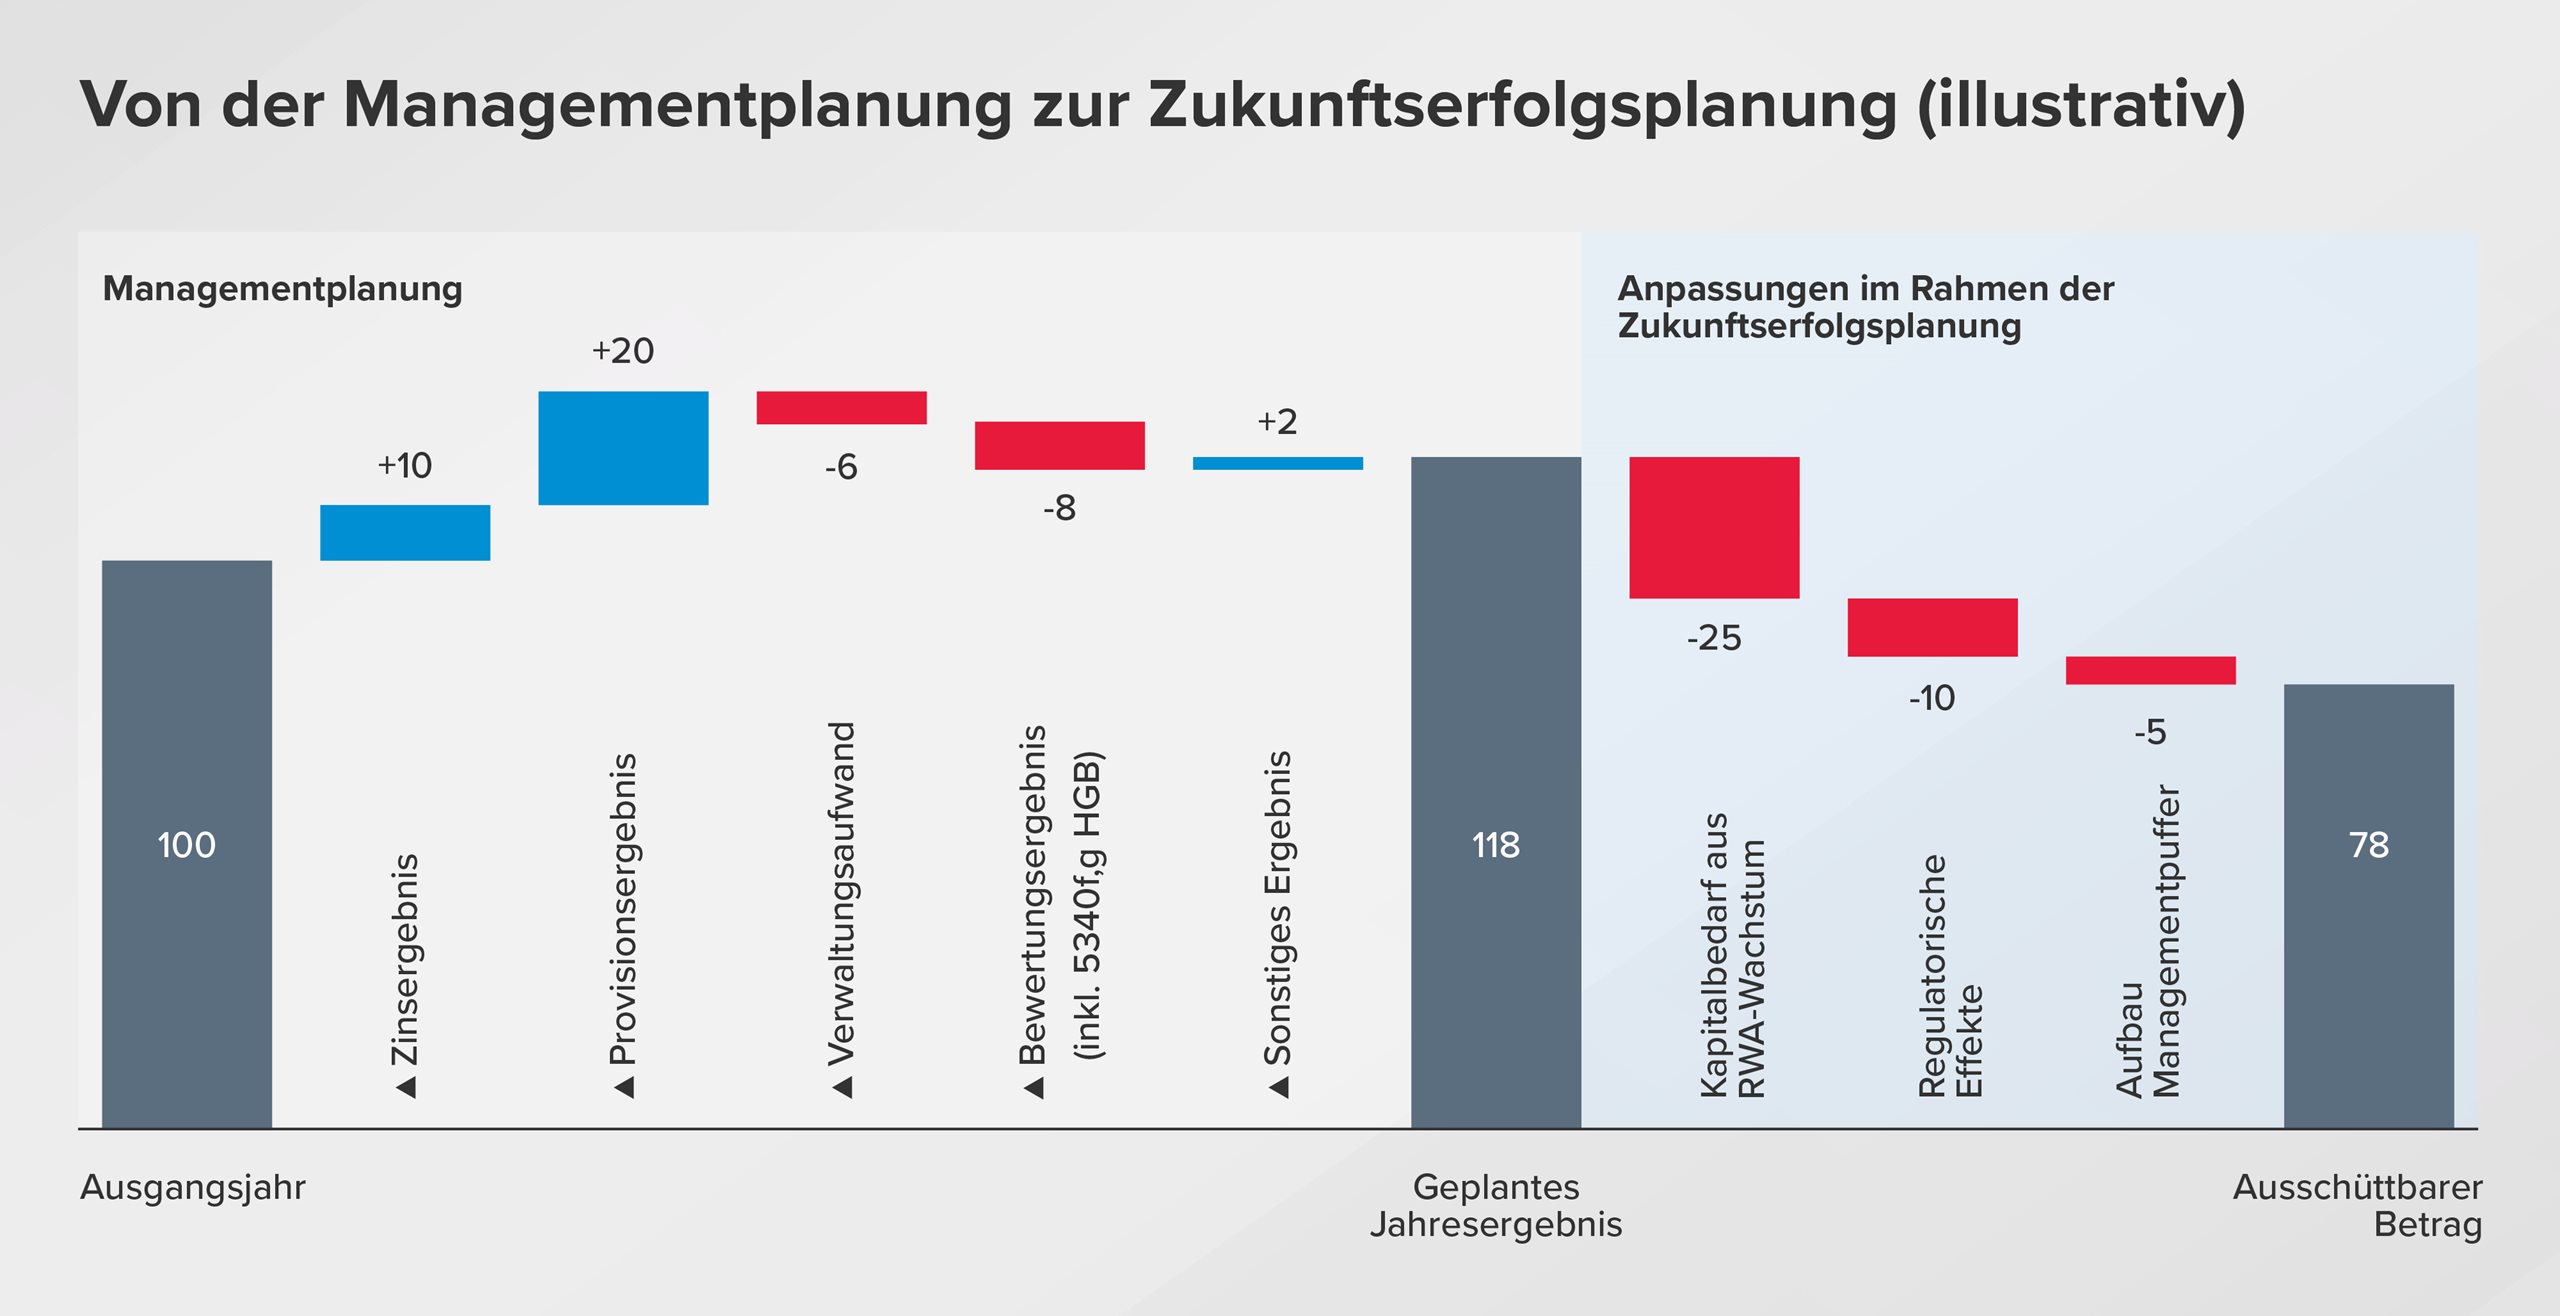
Eine weitere wesentliche Neuerung des IDW S 1 i.d.F. 2026 betrifft die der Unternehmensbewertung zugrunde liegende - üblicherweise vom Management des Bewertungsobjekts zu verantwortende - Planungsrechnung („Managementplanung“). Der neue Standard grenzt erstmals klar zwischen der Managementplanung und der für die Bewertung maßgeblichen „Zukunftserfolgsplanung“ ab.
Die Managementplanung dient häufig als internes Controlling- und Steuerungsinstrument und verfolgt oftmals andere Zwecke als die einer Unternehmensbewertung und bildet daher nicht zwingend ein integriertes Erwartungswertszenario ab. Sie kann bewusst vorsichtige Annahmen oder aber ambitionierte Zielvorgaben beinhalten. Darüber hinaus bildet sie oft nur einen begrenzten Informationsrahmen ab, der hinsichtlich der Vollständigkeit aller bewertungsrelevanten Informationen, insbesondere der vollständigen Integration von Teilplänen, der Aktualität der verarbeiteten Informationen oder hinsichtlich des Zeithorizonts der zukunftsgerichteten Daten Lücken aufweist. Demgegenüber steht die neu eingeführte Zukunftserfolgsplanung, die in der Funktion des neutralen Gutachters oder des neutralen Sachverständigen in der Verantwortung des Bewerters liegt. Nur in der Funktion des Beraters – also bei der Wertberechnung – verbleibt die Verantwortung für die der Bewertung zugrunde gelegte Planungsrechnung beim Auftraggeber.
Der Wirtschaftsprüfer bzw. der Bewerter hat in der Rolle des neutralen Gutachters bzw. neutralen Sachverständigen zu beurteilen, ob die Managementplanung als Grundlage für die Zukunftserfolgsplanung geeignet ist. Sofern dies nicht der Fall ist, müssen Anpassungen oder Ergänzungen vorgenommen werden. Liegt keine geeignete Managementplanung vor, hat der Bewerter selbst eine plausible Zukunftserfolgsplanung zu entwickeln (IDW S 1 i.d.F. 2026, Tz. 55).
Im Zusammenhang mit der Zukunftserfolgsplanung bestärkt der IDW S 1 i.d.F. 2026 zudem ausdrücklich das bereits in der Bewertungspraxis etablierte „Drei-Phasen-Modell“. Neben der Detailplanungsphase und dem nachhaltigen Ergebnis (Phase der ewigen Rente) wird nun auch erstmals eine „Übergangsphase“ definiert, die zwischen beiden auch vorher schon bekannten Phasen vom Bewerter zu berücksichtigen ist. In dieser sind mittel- und langfristige Trends, Transformationsprozesse sowie die schrittweise Annäherung an einen nachhaltigen Zustand abzubilden.
Dadurch wird zugleich die Verantwortung des Bewerters geschärft. Sowohl die Modellierung einer gegebenenfalls erforderlichen Übergangsphase als auch die Herleitung des nachhaltigen Ergebnisses liegen ausdrücklich in seinem Verantwortungsbereich. Eine unreflektierte Fortschreibung des letzten Planjahres in die ewige Rente ist nach dem neuen Standard nicht sachgerecht.
Auch die Behandlung von Synergien wurde im IDW S 1 i.d.F. 2026 weiterentwickelt. Während der IDW S 1 i.d.F. 2008 noch zwischen sogenannten „echten“ und „unechten“ Synergien unterschied, verzichtet die Neufassung auf diese Abgrenzung. Stattdessen rückt die wirtschaftliche Plausibilität der zugrunde liegenden Maßnahmen und der daraus erwarteten Zukunftserfolge in den Vordergrund.
Maßgeblich ist künftig, ob die Realisierung der Synergien aus Sicht der jeweiligen Bewertungsperspektive plausibel erwartet werden kann. Bei der Ermittlung eines objektivierten Unternehmenswerts sind dabei Synergien zu berücksichtigen, deren Eintritt aus Sicht umfassend informierter Marktteilnehmer erwartet werden kann. Im Rahmen des plausibilisierten Entscheidungswerts können darüber hinaus individuelle Synergieerwartungen eines konkreten Entscheidungsträgers einbezogen werden, sofern diese innerhalb einer plausiblen Bandbreite liegen.
Die Neuregelung vereinfacht damit die bisherige – oft nicht trennscharfe und wenig praktikable – Systematik und verlagert den Fokus stärker auf die Nachvollziehbarkeit und Plausibilität der angesetzten Synergien. Gerade bei transaktionsbezogenen Bewertungen gewinnt die belastbare Herleitung von Synergiepotenzialen dadurch weiter an Bedeutung. Hierbei sollte nun auf eine nachvollziehbare Dokumentation des wirtschaftlich „Erwartbaren“ fokussiert werden. Die in der Vergangenheit eher schwierige, langwierige und teilweise auch wenig praktikable Diskussion und Analyse, ob zum Bewertungsstichtag bereits Synergien eingeleitet oder im Unternehmenskonzept dokumentiert bzw. hinreichend quantifizierbar sind und auf welcher Ebene (Käufer oder Transaktionsobjekt) diese Synergien tatsächlich anfallen wird dadurch vermieden.
Für Banken, Versicherungen und andere regulierte Finanzdienstleister haben die Neuerungen des IDW S 1 i.d.F. 2026 eine besondere Bedeutung. Anders als in vielen anderen unregulierten Branchen hängen die bewertungsrelevanten finanziellen Überschüsse maßgeblich davon ab, ob die geplanten Ergebnisse unter Berücksichtigung regulatorischer Kapital- und Solvenzkapital-Anforderungen tatsächlich ausschüttbar sind.
Vor diesem Hintergrund nimmt die Zukunftserfolgsplanung eine zentrale Rolle ein. Der Bewerter muss sicherstellen, dass die separaten Teilplanungen, d. h. insb. Ergebnis-, Bilanz- und vor allem die Kapital-/Solvenzplanung plausibel in einem integrierten Bewertungsmodell verarbeitet sind. Abgeleitet aus der Managementplanung muss die Zukunftserfolgsplanung zu Bewertungszwecken so abgeleitet werden, dass diese Teilpläne konsistent miteinander verknüpft sind, so dass Änderungen von einzelnen Bewertungsparametern oder die Einführung einer Übergangsphase bis zum nachhaltigen Ergebnis richtig und wirtschaftlich logisch zu aussagekräftigen Unternehmenswerten führen. Geplantes Wachstum kann zusätzlichen Kapitalbedarf auslösen und damit die Ausschüttungsfähigkeit begrenzen (und auch umgekehrt). Regulatorische Effekte in den Ansatzgewichten der risikogewichteten Aktiva („RWA“) für bestimmte Anlagekategorien (z. B. Konsumenten-, Gewerbe- oder Immobilienkredite oder Direkt-/Eigenanlagen in Immobilien, Aktien/Beteiligungen etc.) oder bei den Berechnungen des operationellen Risikos sind in den Planungen mit den aktuell gültigen oder erwartbaren regulatorischen Anforderungen zu berücksichtigen. Dabei bedarf es für die bei Kreditinstituten notwendigen regulatorischen Eigenmittel und vorgehaltenen Kapitalquoten („CET1-Ratio“) sowie Gesamtkapitalquoten („TCR“) oder bei Versicherungsunternehmen die Solvenzkapital-Anforderungen („Solvency-II-Ratio“) einer tiefergehenden Analyse und Plausibilisierung mit Markt- und Branchendaten.
Dies kann einerseits durch aktuelle Branchen- und Marktberichte (z. B. aktuelle Veröffentlichungen der Aufsichtsbehörden wie der BaFin oder Deutschen Bundesbank) oder insbesondere durch geeignete Peer-Group-Analysen erfolgen. Je nach Größe, Komplexität und Risikogehalt des zu bewertenden Instituts liegt es im Ermessen des Bewerters, welche Datengrundlage zum Vergleich und zur Plausibilitätsbeurteilung angemessen erscheint. Neben Analystenschätzungen, die über marktgängige Datenprovider zur Verfügung gestellt werden, können beispielsweise auch Erkenntnisse aus den vergangenen Stresstests über die Less Significant Institutes („LSI-Stresstest“) der BaFin herangezogen werden. Der alle zwei Jahre von der BaFin veröffentlichte LSI-Stresstest (zuletzt vom 24. September 2026) umfasst eine umfangreiche Analyse über etwa 90 % aller deutschen Kreditinstitute. Die BaFin kommt im Durchschnitt für die beteiligten Banken zum Ergebnis, das im dreijährigen Planungsszenario der Institute die RWAs etwas schneller steigen als die Bilanzsummen. Unter Berücksichtigung von geplanten Kapitalmaßnahmen werden in den LSI-Stresstest-Ergebnissen im Durchschnitt ansteigende CET1-Ratios von aktuell 18,4 % auf 19,1 % im Jahr 2028 bzw. ansteigende TCRs von aktuell 19,7 % auf 20,4 % im Jahr 2028 gezeigt.
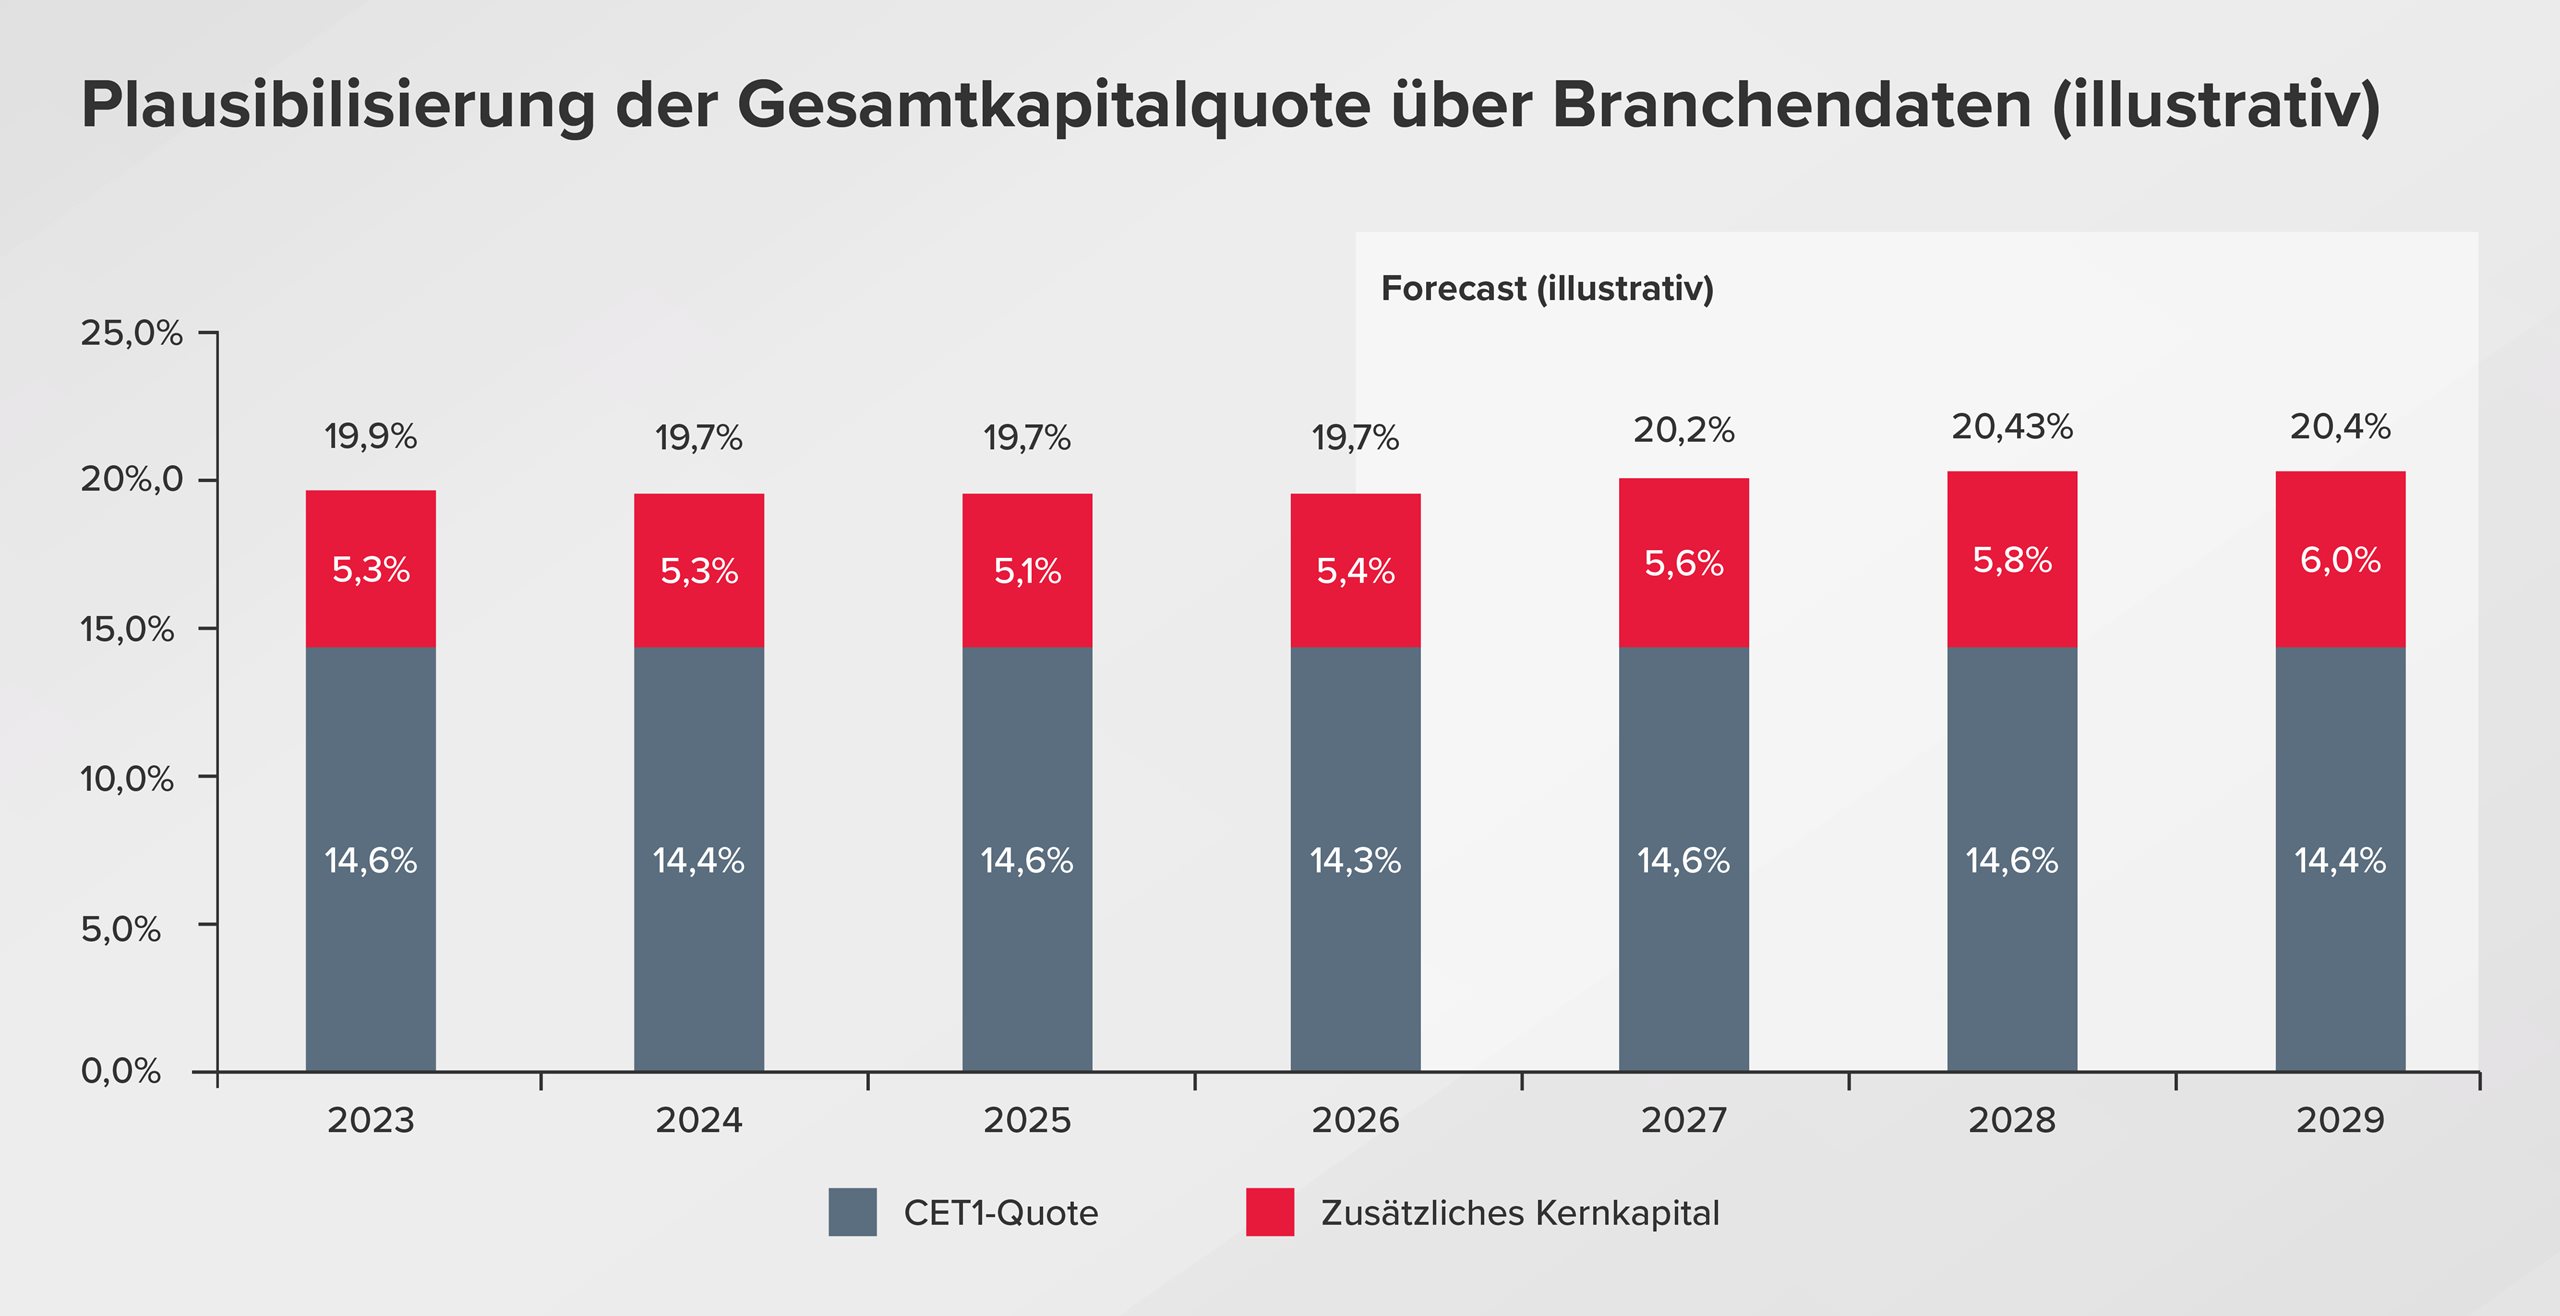
Nachteile dieser komprimierten Branchendaten liegen oft aber in der fehlenden Aktualität (aufgrund der teilweise über ein Jahr zurückliegenden Informationsbasis) oder im Fall von zukunftsgerichteten Aussagen infolge der geringen Transparenz und Vergleichbarkeit von Durchschnittsangaben mit dem Bewertungsobjekt. Wachstums-, Ergebnis- und Ausschüttungsannahmen müssen daher stets mit regulatorischen Mindestanforderungen und internen Managementpuffern zusammen abgestimmt werden.
Die weitere Plausibilisierung von bewertungsrelevanten Werttreibern, insb. aber der Kapitalausstattung, ist dann durch eine vertiefende Peer-Group-Analyse abzusichern (vgl. Abbildung). Anzumerken ist hierbei allerdings, dass zukunftsgerichtete Analystenschätzungen für die Kapitalausstattung noch weniger häufig mit Daten unterlegt sind, was die Aussagekraft wiederum hinsichtlich der zukunftsgerichteten Entwicklung einschränkt.
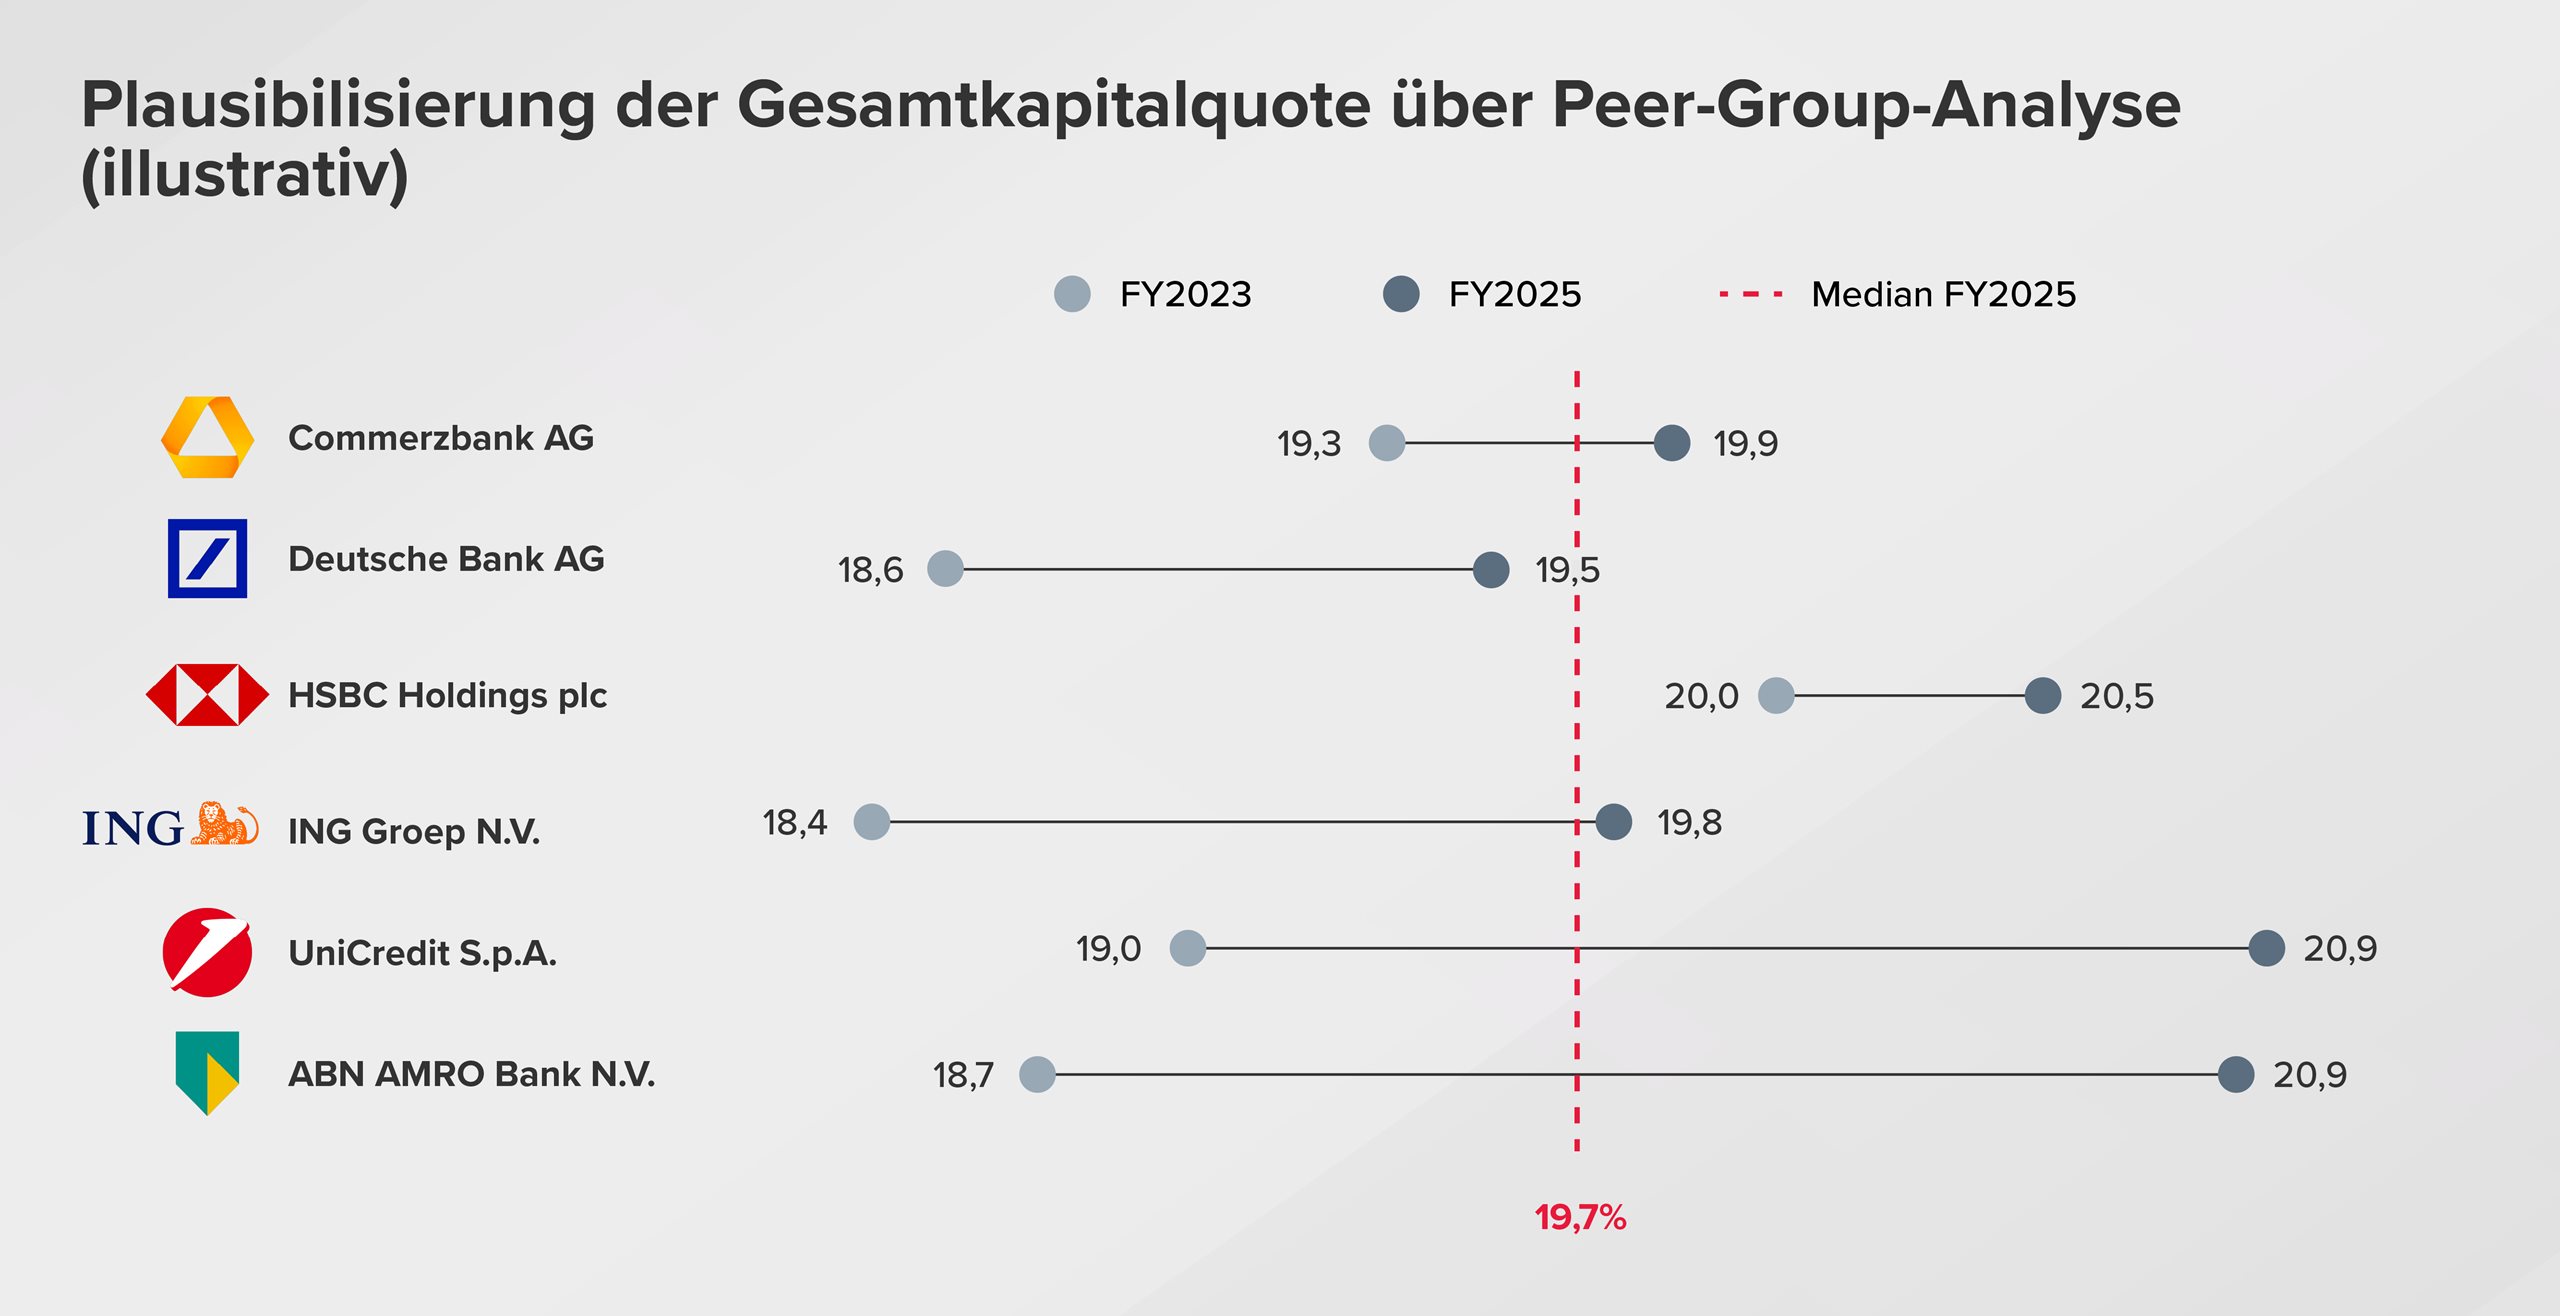
Der Grad der Plausibilisierung dieses einen Bewertungsparameters wird auch zukünftig im Rahmen der Management-Gespräche intensiv zu diskutieren sein und wird vor dem Hintergrund der genannten Einschränkungen sowie abhängig auch vom konkreten Bewertungsauftrag einen sehr heterogenen Analyseumfang einnehmen.
Mit dem IDW S 1 i.d.F. 2026 gewinnt die konkrete Leistungsbeschreibung im Rahmen der Erstellung des Auftragsschreibens zu Beginn eines Bewertungsauftrags deutlich an Bedeutung. Bereits während der Auftragsanbahnung ist zu klären, welches Wertkonzept ermittelt werden soll, welche Funktion der Wirtschaftsprüfer bzw. Bewerter übernimmt und damit auch welche Plausibilisierungstiefe und welches Berichtsprodukt für den jeweiligen Bewertungsanlass als Ergebnis zu erstellen ist. Die neue Verknüpfung von Wertkonzept, Funktion, Plausibilisierungstiefe und Berichtsprodukt schafft hierbei grundsätzlich einen klaren Ordnungsrahmen.
Im Praxistest wird sich dann aber noch zeigen müssen, wie der Wirtschaftsprüfer bzw. Bewerter im Fall des Gutachtens mit einer nicht vollumfänglichen bzw. im Fall der Stellungnahme mit einer nicht ausreichenden Plausibilisierung umgeht. Erst im Verlaufe der Arbeiten – nach Vorlage und Analyse zahlreicher Unterlagen und durchgeführter Analysen – wird sich im Zweifel herausstellen, welche Plausibilisierungstiefe wirklich erreicht werden kann. Ob dann das ursprünglich beauftragte Gutachten oder die Stellungnahme so ohne weiteres in ein – zumindest für den Auftraggeber gefühlt – weniger leistungsstarkes bzw. aussagekräftiges – Produkt (nämlich die Stellungnahme bzw. die Wertberechnung) umwandeln lässt, bleibt abzuwarten.
Gleichzeitig steigen die Anforderungen an die der Bewertung zugrunde liegende Planung, insbesondere dann, wenn der Auftraggeber ein Gutachten als Bewertungsprodukt verlangt. In diesen Fällen sollten Auftraggeber frühzeitig sicherstellen, dass eine nachvollziehbare und integrierte Managementplanung vorliegt, die als Grundlage für die Zukunftserfolgsplanung verwendet werden kann. Andernfalls können zusätzliche Analyse- und Anpassungsschritte durch den Bewerter erforderlich werden, was den Arbeitsaufwand und das Budget ansteigen lässt. Eine zu geringe Informationstiefe kann im Zweifel dazu führen, dass ein Gutachten oder aber auch eine Stellungnahme mangels Plausibilisierung nicht abgegeben werden kann, sondern lediglich die dann noch verbleibende Wertberechnung.
Die Dokumentation der Plausibilisierung durch den Bewerter gewinnt damit ebenfalls an Bedeutung. Insbesondere bei einer Stellungnahme ist transparent darzustellen, welche Analysen vom Bewerter durchgeführt wurden und welche Einschränkungen gegenüber einer vollumfänglichen Plausibilitätsbeurteilung bei einem Gutachten bestehen. Die Entscheidung darüber, welcher Analyseumfang für den jeweiligen Bewertungsanlass ausreichend ist, wird dadurch zu einer zentralen fachlichen Fragestellung des Bewertungsprozesses, die allerdings erst spät bzw. am Ende des eigentlichen Bewertungsprozesses beantwortet werden kann.
Insgesamt führt die Neufassung des IDW S 1 somit zu mehr Transparenz hinsichtlich Umfang, Aussagekraft und Verantwortlichkeiten bei der Unternehmensbewertung. Für Unternehmen bedeutet dies, dass Bewertungsanlass, Informationsverfügbarkeit, Planungsqualität und gewünschtes Berichtsprodukt künftig noch stärker den Umfang und die Durchführung eines Bewertungsauftrags bestimmen.