Aktuelles
Datum:
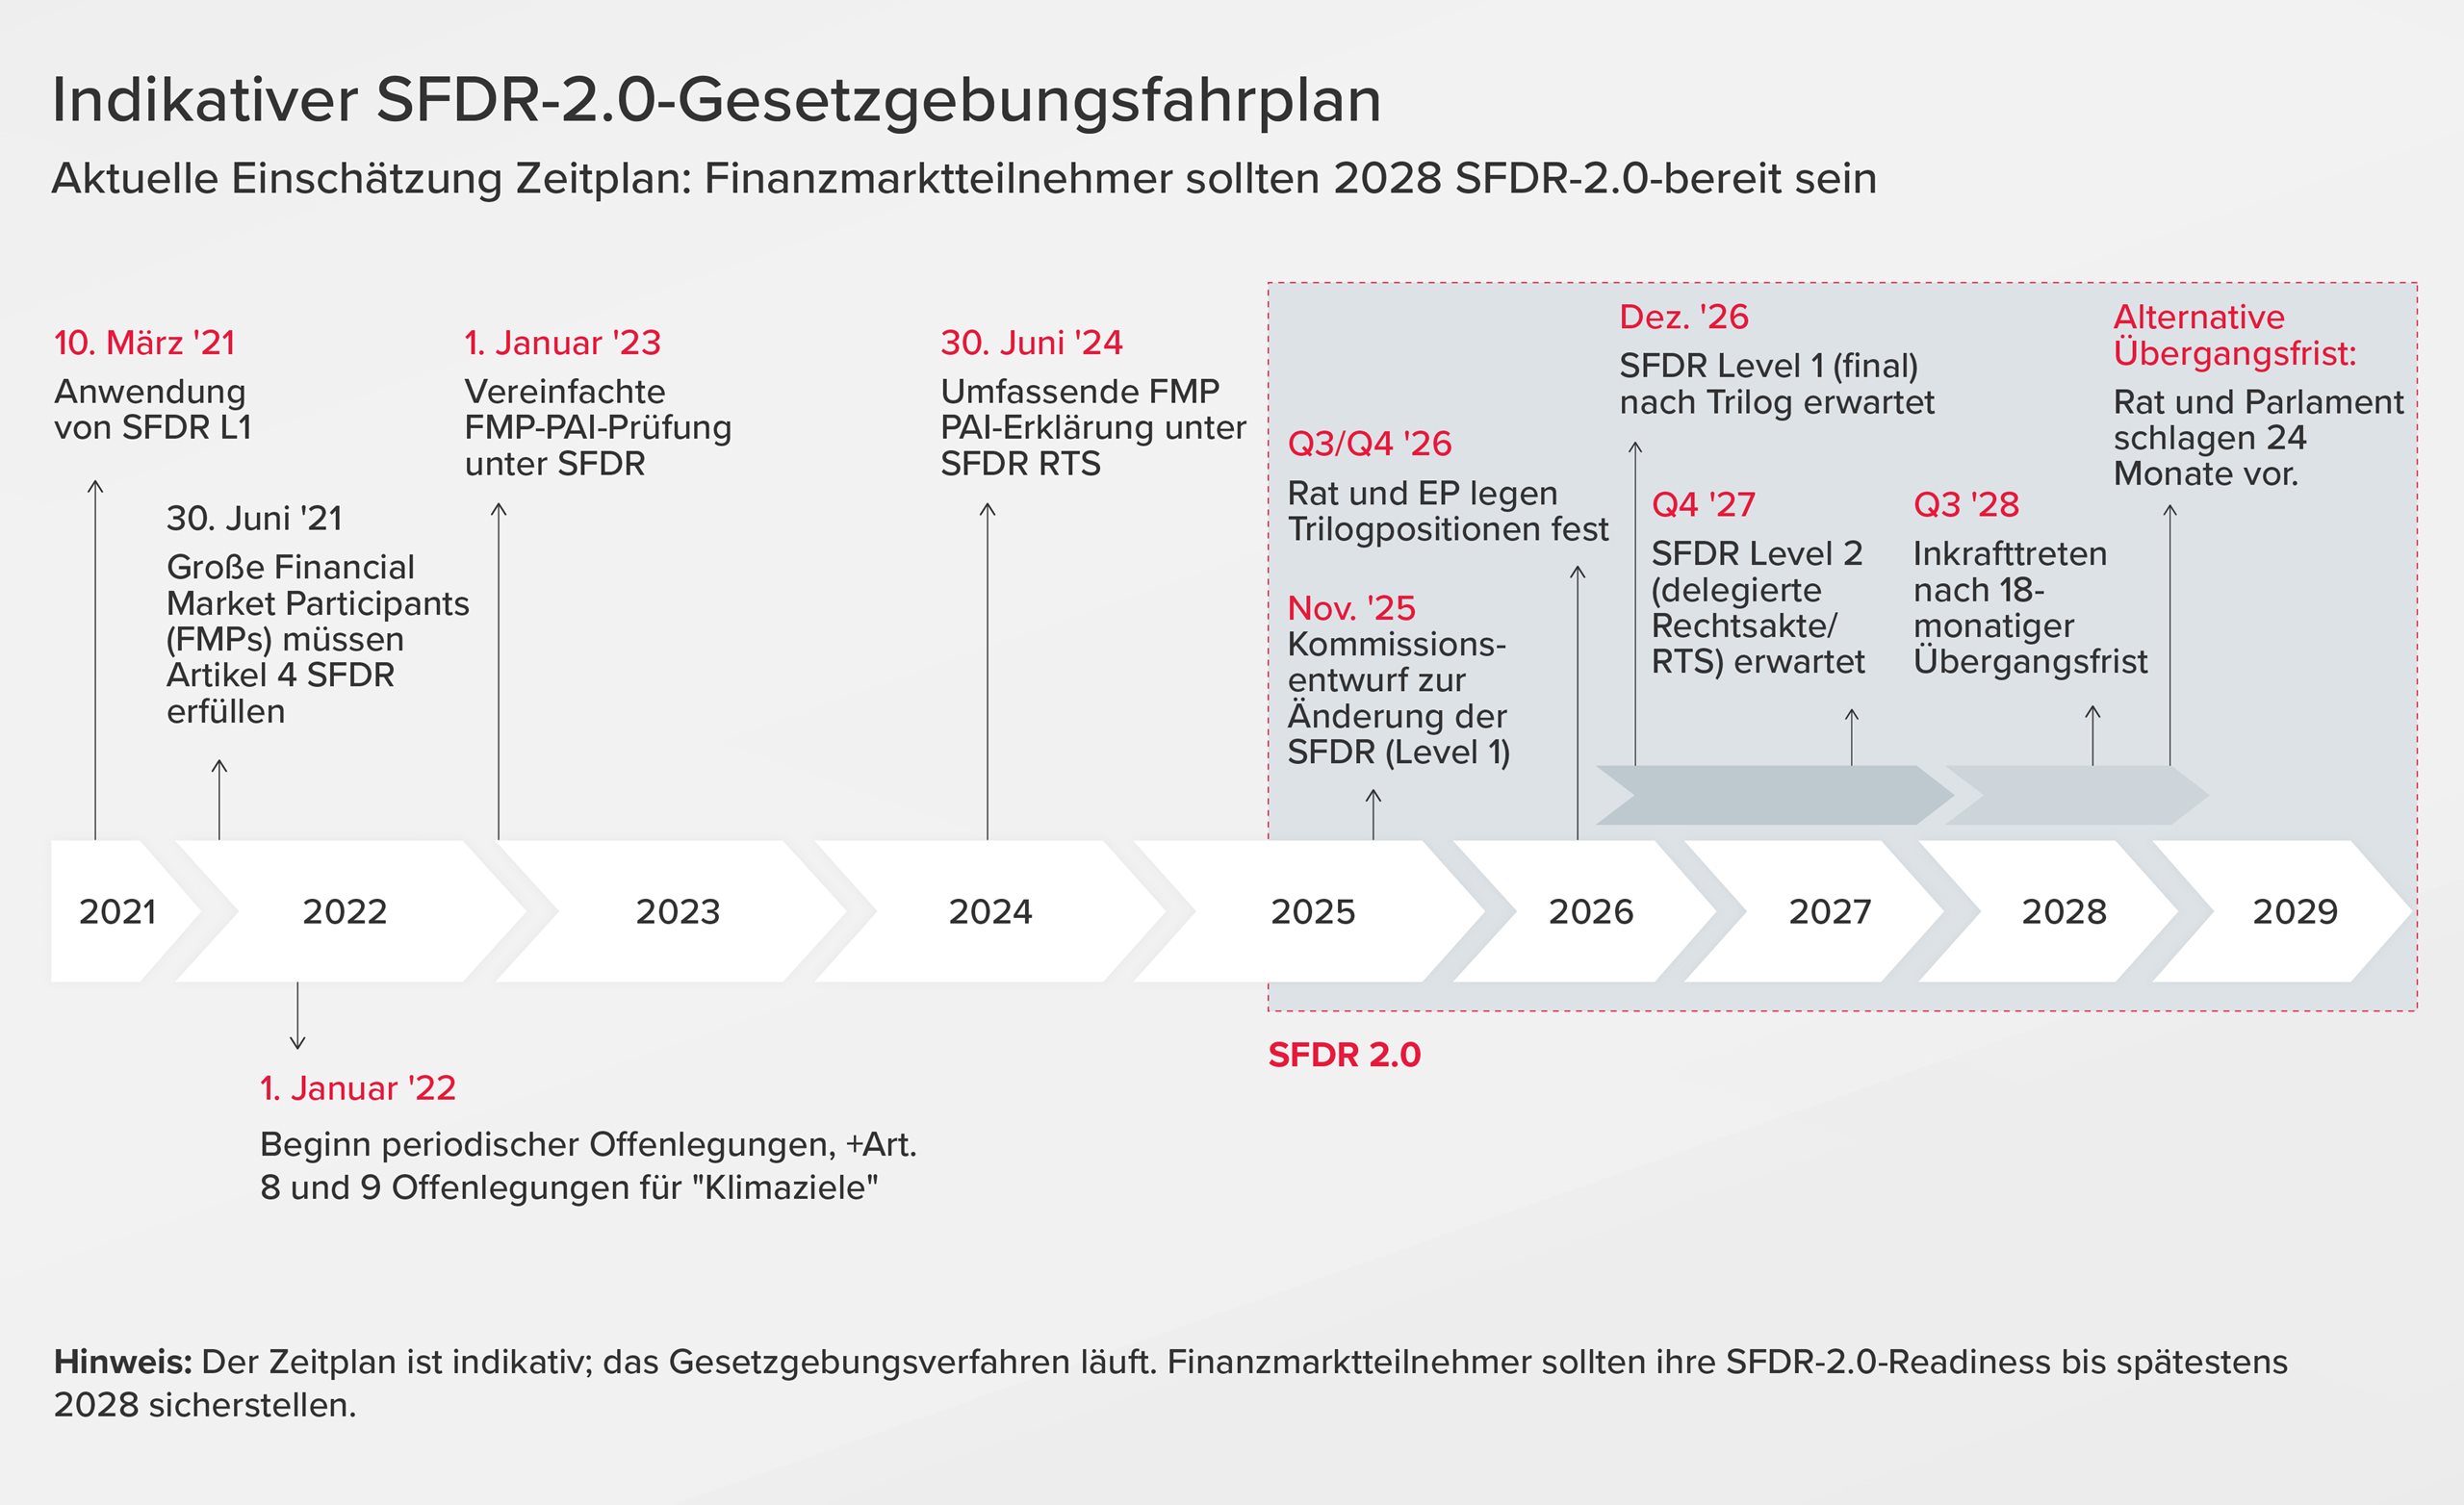
Auch wenn zahlreiche Detailfragen noch Gegenstand der laufenden Verhandlungen sind, wird die grundsätzliche Stoßrichtung der Reform bereits deutlich. Die SFDR entwickelt sich von einer Offenlegungsverordnung zunehmend zu einem Regelwerk für die Klassifizierung nachhaltiger Finanzprodukte. Für Finanzunternehmen bedeutet dies weit mehr als eine Anpassung bestehender Offenlegungen. Die Reform wird Auswirkungen auf Produktstrategien, Datenhaushalte, Governance-Strukturen und die Kundenkommunikation haben. Die SFDR 2.0 auf Level-1-Ebene könnte bereits Ende 2026 verabschiedet werden und formell Anfang 2027 in Kraft treten. Die Konkretisierung durch technische Regulierungsstandards (RTS) wird voraussichtlich bis Ende 2027 erfolgen. Wann die neuen Anforderungen tatsächlich anzuwenden sind, ist derzeit noch Gegenstand der Trilog-Verhandlungen. Bereits heute wird jedoch ein möglicher Anwendungsbeginn ab Herbst 2028 diskutiert. Für Finanzunternehmen bedeutet dies, dass zwar noch keine unmittelbaren Umsetzungsverpflichtungen bestehen, die wesentlichen Weichenstellungen für Produktstrategie, Datenmanagement und Governance jedoch bereits in den kommenden Jahren erfolgen werden.
Die bisherige SFDR wurde ursprünglich als Transparenzrahmen konzipiert. In der Praxis entwickelten sich die Artikel-8- und Artikel-9-Produkte jedoch faktisch zu Nachhaltigkeitslabels. Investoren, Vertriebseinheiten und Medien nutzten die Einordnung zunehmend als Orientierung für die Nachhaltigkeit von Finanzprodukten, obwohl die Verordnung ursprünglich keine Produktklassifizierung vorsah.
Die SFDR 2.0 soll dieses Spannungsfeld auflösen. Künftig wird stärker in den Vordergrund rücken, welche Nachhaltigkeitsmerkmale ein Produkt tatsächlich erfüllen muss, um als nachhaltig oder transformationsorientiert positioniert werden zu können.
Kernstück der Reform ist die Einführung von drei Produktkategorien:
Für alle Kategorien werden Mindestanforderungen und Ausschlusskriterien diskutiert. Gleichzeitig sollen nachhaltigkeitsbezogene Begriffe in Produktnamen und Marketingunterlagen künftig stärker geschützt werden. Produkte außerhalb dieser Kategorien könnten zwar weiterhin bestimmte Nachhaltigkeitsinformationen offenlegen, die Nutzung nachhaltigkeitsbezogener Aussagen dürfte jedoch deutlich stärker reguliert werden.
Ziel der Reform ist es, die Vergleichbarkeit nachhaltiger Finanzprodukte zu verbessern und Greenwashing-Risiken zu reduzieren.
Obwohl die grundlegende Struktur der Reform weitgehend feststeht, bestehen bei einzelnen Aspekten weiterhin Unterschiede zwischen den Positionen von Kommission, Rat und Parlament.
Diskutiert werden insbesondere:
In vielen anderen Bereichen zeichnet sich dagegen bereits eine weitgehende Einigung ab. So dürften Offenlegungspflichten teilweise verschlankt und der Anwendungsbereich der Verordnung in bestimmten Bereichen reduziert werden.
Während einzelne Offenlegungspflichten vereinfacht werden könnten, steigen die Anforderungen an Datenqualität, Nachvollziehbarkeit und Governance deutlich.
Finanzunternehmen werden künftig stärker nachweisen müssen,
Für viele Institute dürfte der größte Handlungsbedarf daher weniger in den Offenlegungspflichten selbst liegen als vielmehr in den zugrunde liegenden Daten-, Steuerungs- und Kontrollprozessen.
Auch wenn die finale Fassung der SFDR 2.0 noch nicht beschlossen ist, sind die wesentlichen Eckpunkte der Reform bereits erkennbar. Die Erfahrungen aus der Einführung der SFDR haben gezeigt, dass regulatorische Änderungen dieser Größenordnung zahlreiche interne und externe Stakeholder sowie Prozesse betreffen.
Institute sollten daher bereits heute prüfen:
Eine frühzeitige Vorbereitung kann helfen, Umsetzungsaufwände zu reduzieren und potenzielle strategische Chancen rechtzeitig zu identifizieren.
Fazit
Die SFDR 2.0 ist weit mehr als eine technische Überarbeitung bestehender Offenlegungspflichten. Die Reform verschiebt den regulatorischen Fokus von der Transparenz hin zur Frage, unter welchen Voraussetzungen Finanzprodukte als nachhaltig oder transformationsorientiert klassifiziert werden können. Auch wenn zentrale Detailfragen noch im Trilog verhandelt werden, ist die Richtung bereits klar erkennbar. Finanzunternehmen sind daher gut beraten, sich frühzeitig mit den Auswirkungen der SFDR 2.0 auf Produktportfolio, Datenhaushalt und Governance auseinanderzusetzen.