Publikation
Datum:
Der Energieverbrauch hat sich nach der Energiekrise auf einem niedrigeren Niveau eingependelt. Der Nettostromverbrauch lag 2025 bei rund 465 TWh und damit etwa 8 % unter dem Wert von 2021. Der Erdgasverbrauch stieg auf 864 TWh, liegt aber rund 16 % unter dem Niveau von 2021 (1.029 TWh).
Die Preise entwickeln sich anders. Der Großhandelspreis für Strom lag 2026 bisher bei durchschnittlich 129,49 EUR/MWh und damit rund viermal so hoch wie 2020. Gas (TTF) erreichte 49,60 EUR/MWh, fast das Dreifache des Referenzjahres.
Der Ölpreis hängt weiter von der Lage im Nahen Osten ab. Der Iran-Krieg und die Schließung der Straße von Hormus treiben Brent und WTI seit Juli nach oben. Goldman Sachs hält bei anhaltenden Störungen einen Brent-Preis von über 120 US-Dollar je Barrel für möglich.
Die deutschen Gasspeicher waren zum Zeitpunkt des Webinars zu rund 57,6 % gefüllt. Das ist der niedrigste Stand der vergangenen sieben Jahre zu diesem Zeitpunkt. Das Ziel von 80 % bis zum 1. November 2026 ist kaum erreichbar. Die Bundesnetzagentur hält 60 bis 70 % zu Winterbeginn grundsätzlich für ausreichend. Im Winter verbrauchen Haushalte, Gewerbe und Industrie rund 567 TWh Gas, die Speicher fassen rund 247 TWh. Die Ursache liegt im Marktmechanismus: Händler speichern im Sommer günstig ein. Solange die Preise infolge des Iran-Kriegs hoch bleiben, ist das unwirtschaftlich.
BDO verfolgt die Folgen hoher Energiepreise für den Industriestandort seit 2023 in einer fortlaufenden Trendanalyse. Aktuelle Wirtschaftsdaten zeigen, dass die Industrie weiter unter Druck steht. Die Zahl der Unternehmensinsolvenzen stieg 2025 auf 24.064, den höchsten Stand seit 2014. Der ifo-Geschäftsklimaindex lag im Juni 2026 bei 85,6 Punkten, der Zehnjahresdurchschnitt bei 94,8. Die energieintensive Produktion ging zwischen Februar 2022 und März 2026 um 15,2 % zurück, doppelt so stark wie die Gesamtindustrie (-9,5 %).
Der industrielle Stellenabbau folgt drei Mustern: Kapazitätsabbau, Verlagerung von Produktion ins Ausland und Verlagerung von Investitionen. Beim Kapazitätsabbau entfallen Stellen am Standort, ohne dass die Produktion an einen anderen Ort wandert. Ein Beispiel ist Volkswagen mit dem Abbau von über 35.000 Stellen bis 2030. Bei der Verlagerung von Produktion bauen Unternehmen bestehende Fertigung im Ausland neu auf. Hauptmotiv sind die Arbeitskosten. Zwischen 2021 und 2023 verlagerten Unternehmen netto 50.800 Stellen ins Ausland. Bei der Verlagerung von Investitionen laufen bestehende Werke weiter, die nächste Erweiterung entsteht jedoch im Ausland. Ein Beispiel ist der neue Verbundstandort von BASF in China für 8,7 Mrd. EUR. Für energieintensive Neuanlagen entscheidet häufig der Strompreis: Industriestrom kostete 2024 in Deutschland rund 14 ct/kWh, in den USA und China etwa die Hälfte.
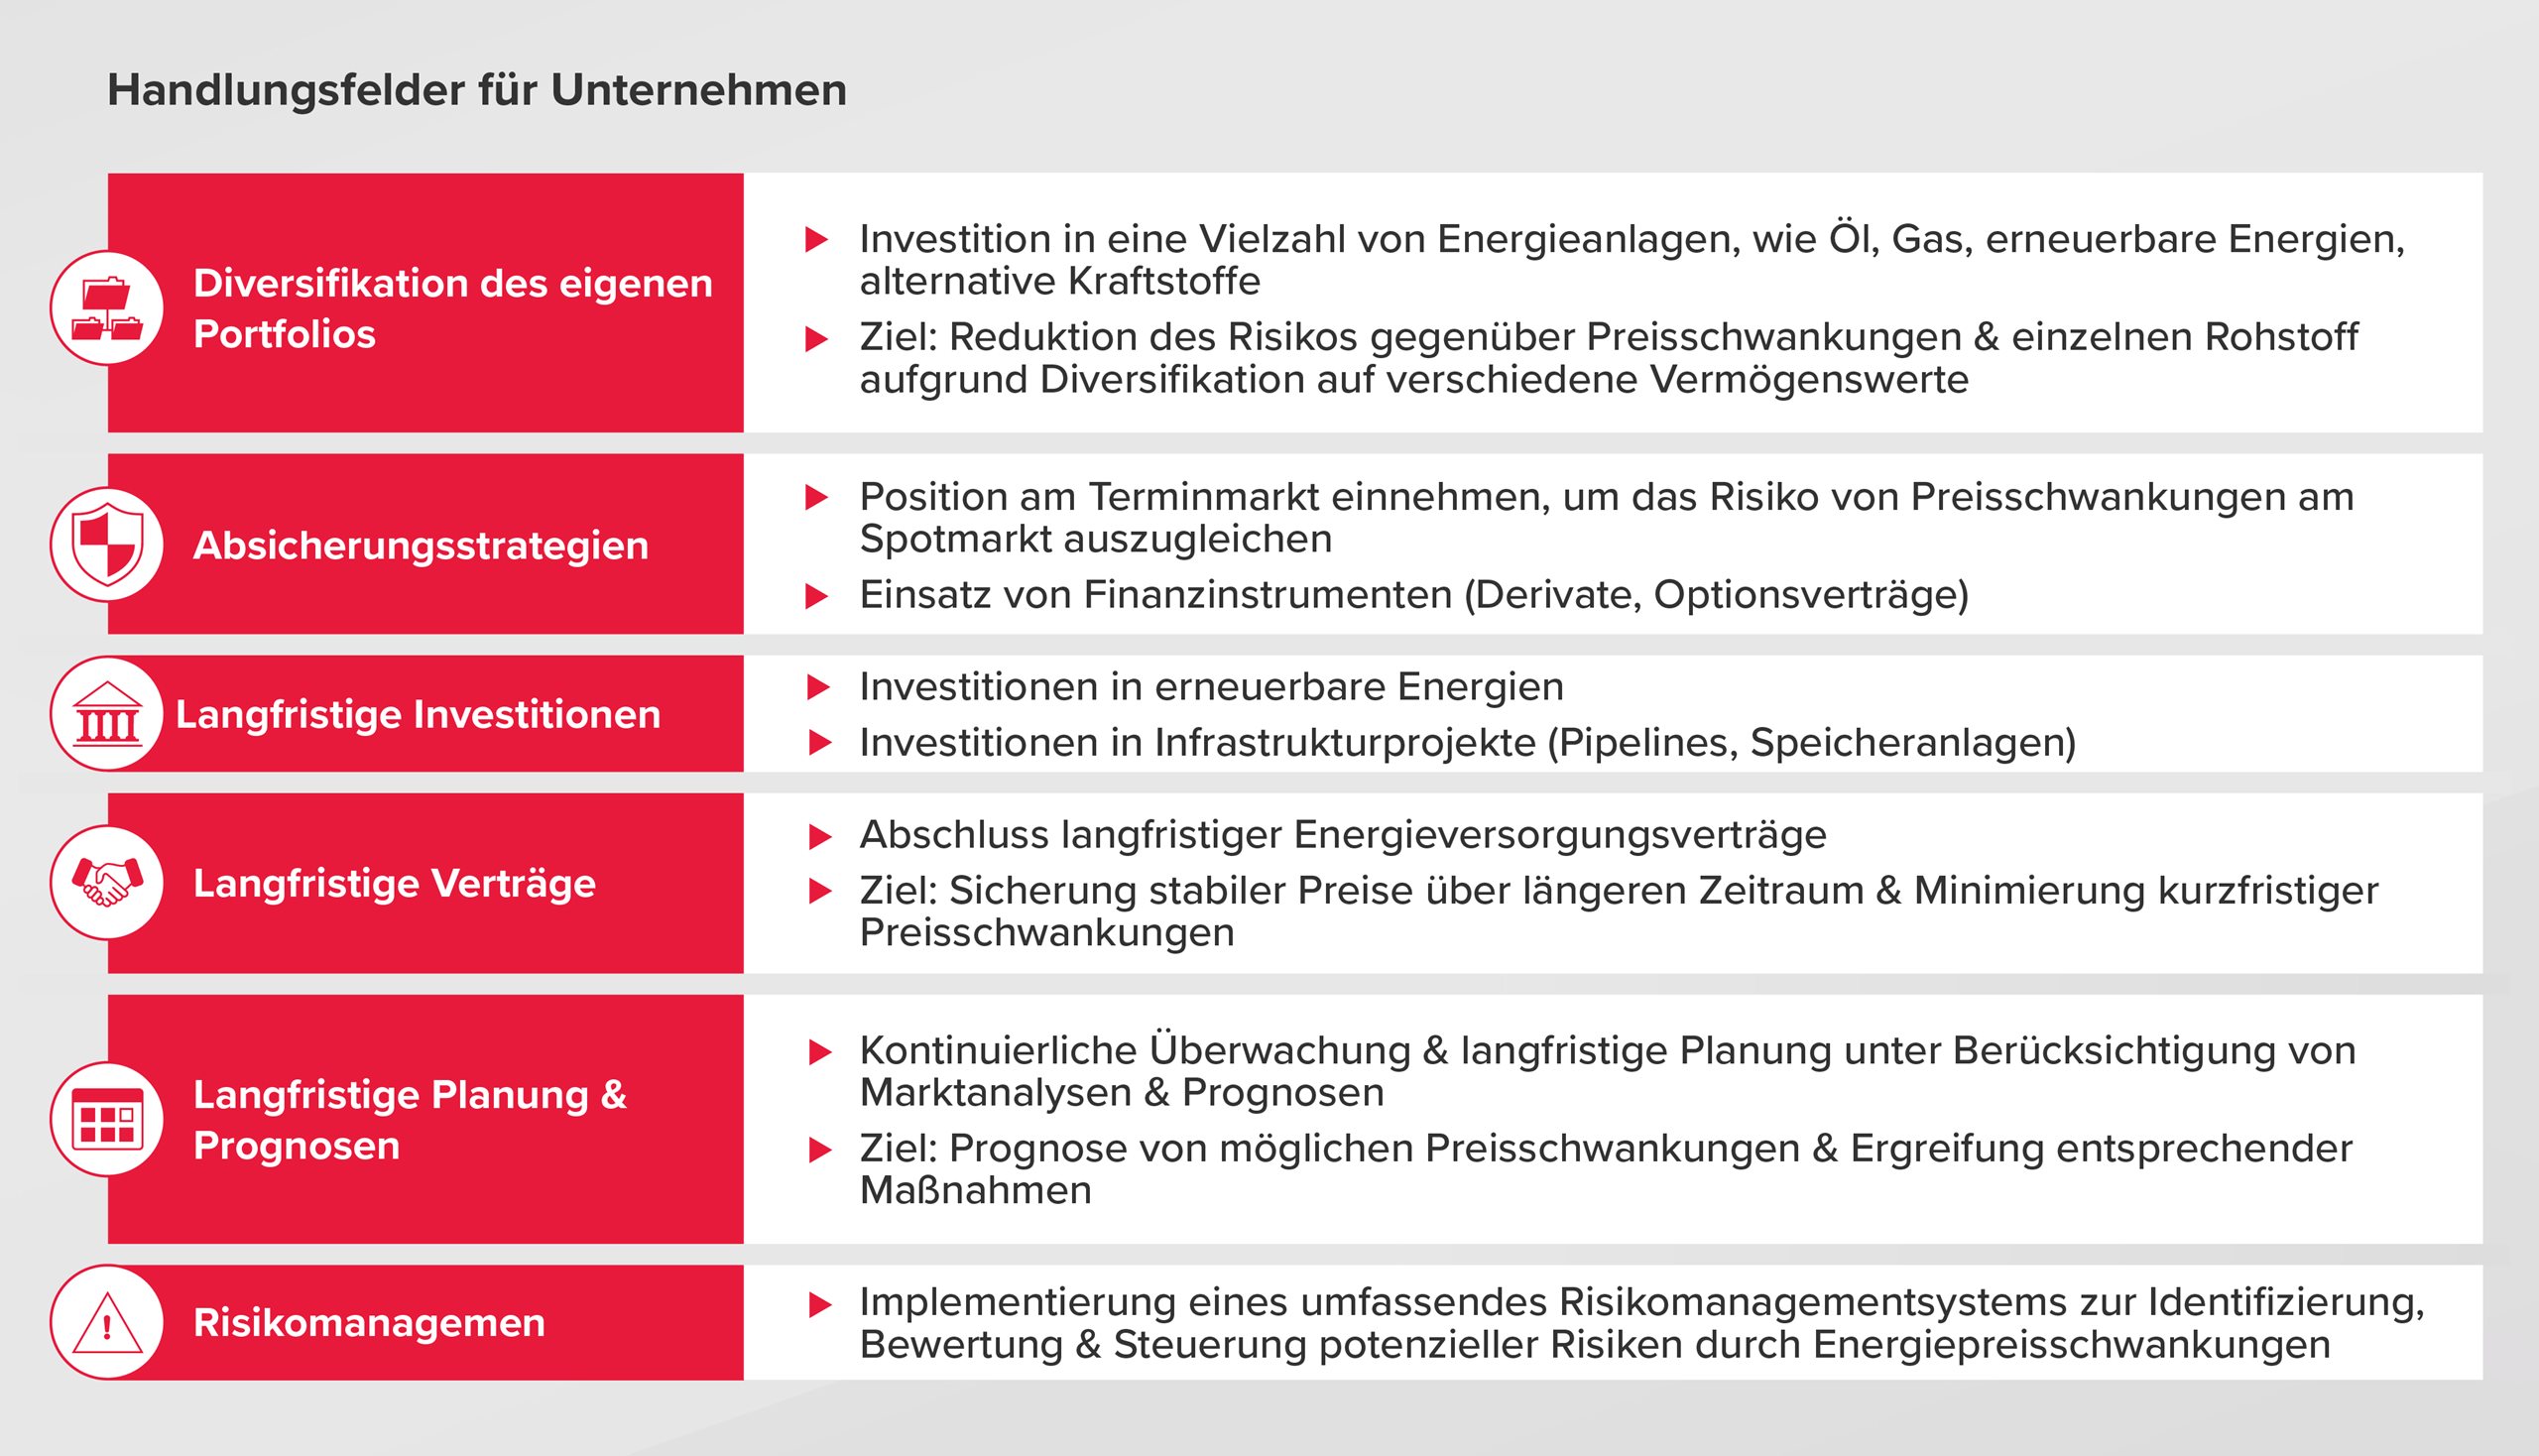
Die beschlossenen Maßnahmen setzen überwiegend an den Energiekosten an. Für 91 strom- und handelsintensive Branchen gilt von 2026 bis 2028 ein Industriestrompreis von rund 5 ct/kWh. Ein Netzentgeltzuschuss von 6,5 Mrd. EUR entlastet 2026 branchenübergreifend. Das Sondervermögen Infrastruktur über 500 Mrd. EUR wirkt mittelbar auf die Standortkosten. Die Maßnahmen sind befristet und ersetzen kein eigenes Energiemanagement. Zentrale Handlungsfelder für Unternehmen sind:
Der Bestand batterieelektrischer Pkw hat sich seit 2023 verdoppelt und überschreitet 2026 erstmals 2 Mio. Fahrzeuge. Für 2030 erwarten Prognosen 6 bis 8 Mio., das politische Ziel liegt bei 15 Mio. Nach Berechnungen von BDO steigt der Stromverbrauch dadurch um 12,6 bis 21,0 TWh pro Jahr, also um 1,8 bis 3,5 %. Die Herausforderung liegt weniger in der Strommenge als in der Integration der Ladelasten.
Gesteuertes Laden setzt hier an. Mit dynamischem Tarif und Smart Meter lagen die Fahrkosten im ersten Quartal 2026 bei rund 4,50 EUR pro 100 km. Zudem senkt gesteuertes Laden Lastspitzen und begrenzt den Bedarf an Netzausbau. Den rund 198.000 öffentlichen Ladepunkten steht das Ziel von 1 Mio. bis 2030 gegenüber.
Norwegen zeigt die mögliche Marktdurchdringung: 2026 waren dort 97,1 % der Neuzulassungen batterieelektrisch, in Deutschland 28,4 %. Wegen günstigem Strom aus Wasserkraft und früher steuerlicher Förderung ist der Markt jedoch nur bedingt vergleichbar.
Energiekosten bleiben ein dauerhafter Standortfaktor. Hohe Strom- und Gaspreise, niedrige Gasspeicherfüllstände, der Kostendruck auf den Industriestandort und die zusätzlichen Ladelasten der Elektromobilität erfordern Entscheidungen bei Beschaffung, Planung und Investitionen. Unternehmen, die ihre Energiebeschaffung aktiv steuern, verringern ihre Abhängigkeit von kurzfristigen Preisbewegungen.
BDO unterstützt bei einem breiten Spektrum energiewirtschaftlicher Fragestellungen. Das reicht von der Neuausrichtung von Geschäftsmodellen über Transaktionen bis zur Optimierung von Prozessen und Systemen. Im Energiebezug begleiten wir Sie unter anderem bei der Optimierung von Einkaufsorganisation und Verträgen, bei Ausschreibungen für den Energiebezug sowie bei der Bewertung von PPA und Preismodellen in Lieferverträgen.