Publikation
Datum:
Der Bruttostromverbrauch stabilisierte sich 2025 bei 526 TWh, auf dem niedrigeren Niveau der Vorjahre. Der Erdgasverbrauch stieg leicht auf 864 TWh, liegt aber weiterhin deutlich unter dem Vorkrisenniveau von 1.029 TWh im Jahr 2021. Jedoch zogen beide Verbräuche zum Jahresstart 2026 merklich an. Strom stieg im Januar um 4,8 %, Gas um 9,2 % gegenüber dem Vorjahr. In den Folgemonaten pendelten sich die Werte wieder auf Vorjahresniveau ein.
Der Strommarkt notiert aktuell bei einem Jahresdurchschnitt von rund 99 Euro pro MWh, Gas bei durchschnittlich 41 Euro pro MWh. Hinzu kommt eine ausgeprägte Tagesvolatilität. Typische Preissprünge am Strommarkt liegen bei 16 %, beim Gas bei lediglich 2,7 %.
Beim Ausbau erneuerbarer Energien bleibt Deutschland hinter den Zielen zurück. Seit März 2026 wurden erst 3,47 von 5 GW Photovoltaik und 0,89 von 2,5 GW Windenergie an Land zugebaut. Bürokratie und Ressourcenengpässe behindern aktuell die fristgerechte Realisierung der Ausbauziele. Gleichzeitig wächst der Ausgleichsbedarf im Netz. Die aufsummierte Jahresdifferenz zwischen nationaler Erzeugung und Netzlast stieg von 39,6 TWh (2019) auf 59,3 TWh (2024), ein Plus von 50 %. Saisonale Stress-Peaks nehmen dabei an Frequenz und Intensität zu. Besonders in sonnenintensiven Sommermonaten und windstarken Wintern stößt das Netz zunehmend an seine Flexibilitätsgrenzen. Die wachsende Volatilität führt zu erheblichen Preisschwankungen und hohen Preisspreads am Strommarkt.
Auslöser der aktuellen Preiseskalation ist die geopolitische Lage im Nahen Osten. Die Eskalation des Iran-Konflikts ab Februar 2026 trieb Brent bis Anfang Mai 2026 um 66,4 % von 68,05 auf 113,23 Dollar pro Barrel. WTI legte im gleichen Zeitraum um 66,6 % zu. Trotz der steilen Rallye notieren beide Benchmarks noch knapp unter den Rekordhochs von Mitte 2022.
Weniger als 1 % der deutschen Rohölimporte passiert die Straße von Hormus. Der Preiseffekt entsteht dennoch, nicht über direkte Lieferausfälle, sondern über den globalen Bieterwettbewerb. Asiatische Hauptabnehmer weichen auf alternative Quellen aus und treiben damit den Referenzpreis (Brent) unabhängig von physischen Lieferrouten. Der Ausfall von katarischem LNG, rund 8 % der EU-Importe, drückte den europäischen Gas-Benchmark TTF zwischenzeitlich auf 61,85 Euro pro MWh.
Für die deutsche Wirtschaft folgt daraus eine erhebliche Kostenbelastung für energieintensive Branchen wie Chemie, Metall und Logistik. Steigende Frachtraten und Versicherungsprämien setzen zudem Just-in-time-Strukturen unter Druck. Mittelfristig droht potenziell ein Inflationsrisiko von über einem Prozentpunkt.
Ein weiterer Faktor, den Unternehmen kennen sollten, ist die asymmetrische Preisweitergabe. Selbst wenn der Rohölpreis fällt, sinken die Endverbraucherpreise nicht im gleichen Tempo. Die Analyse der Preiselastizität aus dem Krisenjahr 2022 zeigt dieses Muster.
Steigende Rohölpreise wurden von den Mineralölkonzernen sofort und überproportional an die Zapfsäule weitergegeben, fallende Preise hingegen nur verzögert und in deutlich geringerem Ausmaß. Diesel entkoppelte sich durch zusätzliche Heizöl-Nachfrage in dieser Phase sogar komplett nach oben. Der sogenannte „Rakete-und-Feder"-Effekt beschreibt genau diese Asymmetrie.
Im laufenden Krisenzeitraum 2026 ist dieses Muster bereits erkennbar. Der Rohölpreis stieg zwischen Januar und April um 31,7 ct/l, Benzin folgte mit 37,0 ct/l, Diesel mit 57,1 ct/l. Auch bei einer kurzfristigen Entspannung im Nahen Osten ist daher keine schnelle Entlastung zu erwarten.
Für die strategische Planung bieten sich drei Preisszenarien als Orientierung an. Ein Basis-Szenario bei 85 Dollar pro Barrel geht davon aus, dass ein fragiler Waffenstillstand hält. Ein nachteiliges Szenario bei 100 Dollar rechnet mit einer verzögerten Öffnung der Meerenge. Ein schwerwiegend adverses Szenario bei 120 Dollar unterstellt anhaltende Produktionsausfälle im Nahen Osten. Da exakte Prognosen nicht möglich sind, sollten Unternehmen Stresstests auf Basis dieser Szenarien durchführen, um individuelle Schmerzgrenzen und Risiken für die eigene Kostenstruktur zu ermitteln.
Rohöl treibt Gas, Gas treibt Strom. Wer fossile Abhängigkeiten reduziert, schützt sich vor dieser Preiskaskade. Energieverbräuche transparent machen, Lastspitzen reduzieren, PV und Speicher aufbauen sowie die Beschaffungsstrategie kritisch prüfen.
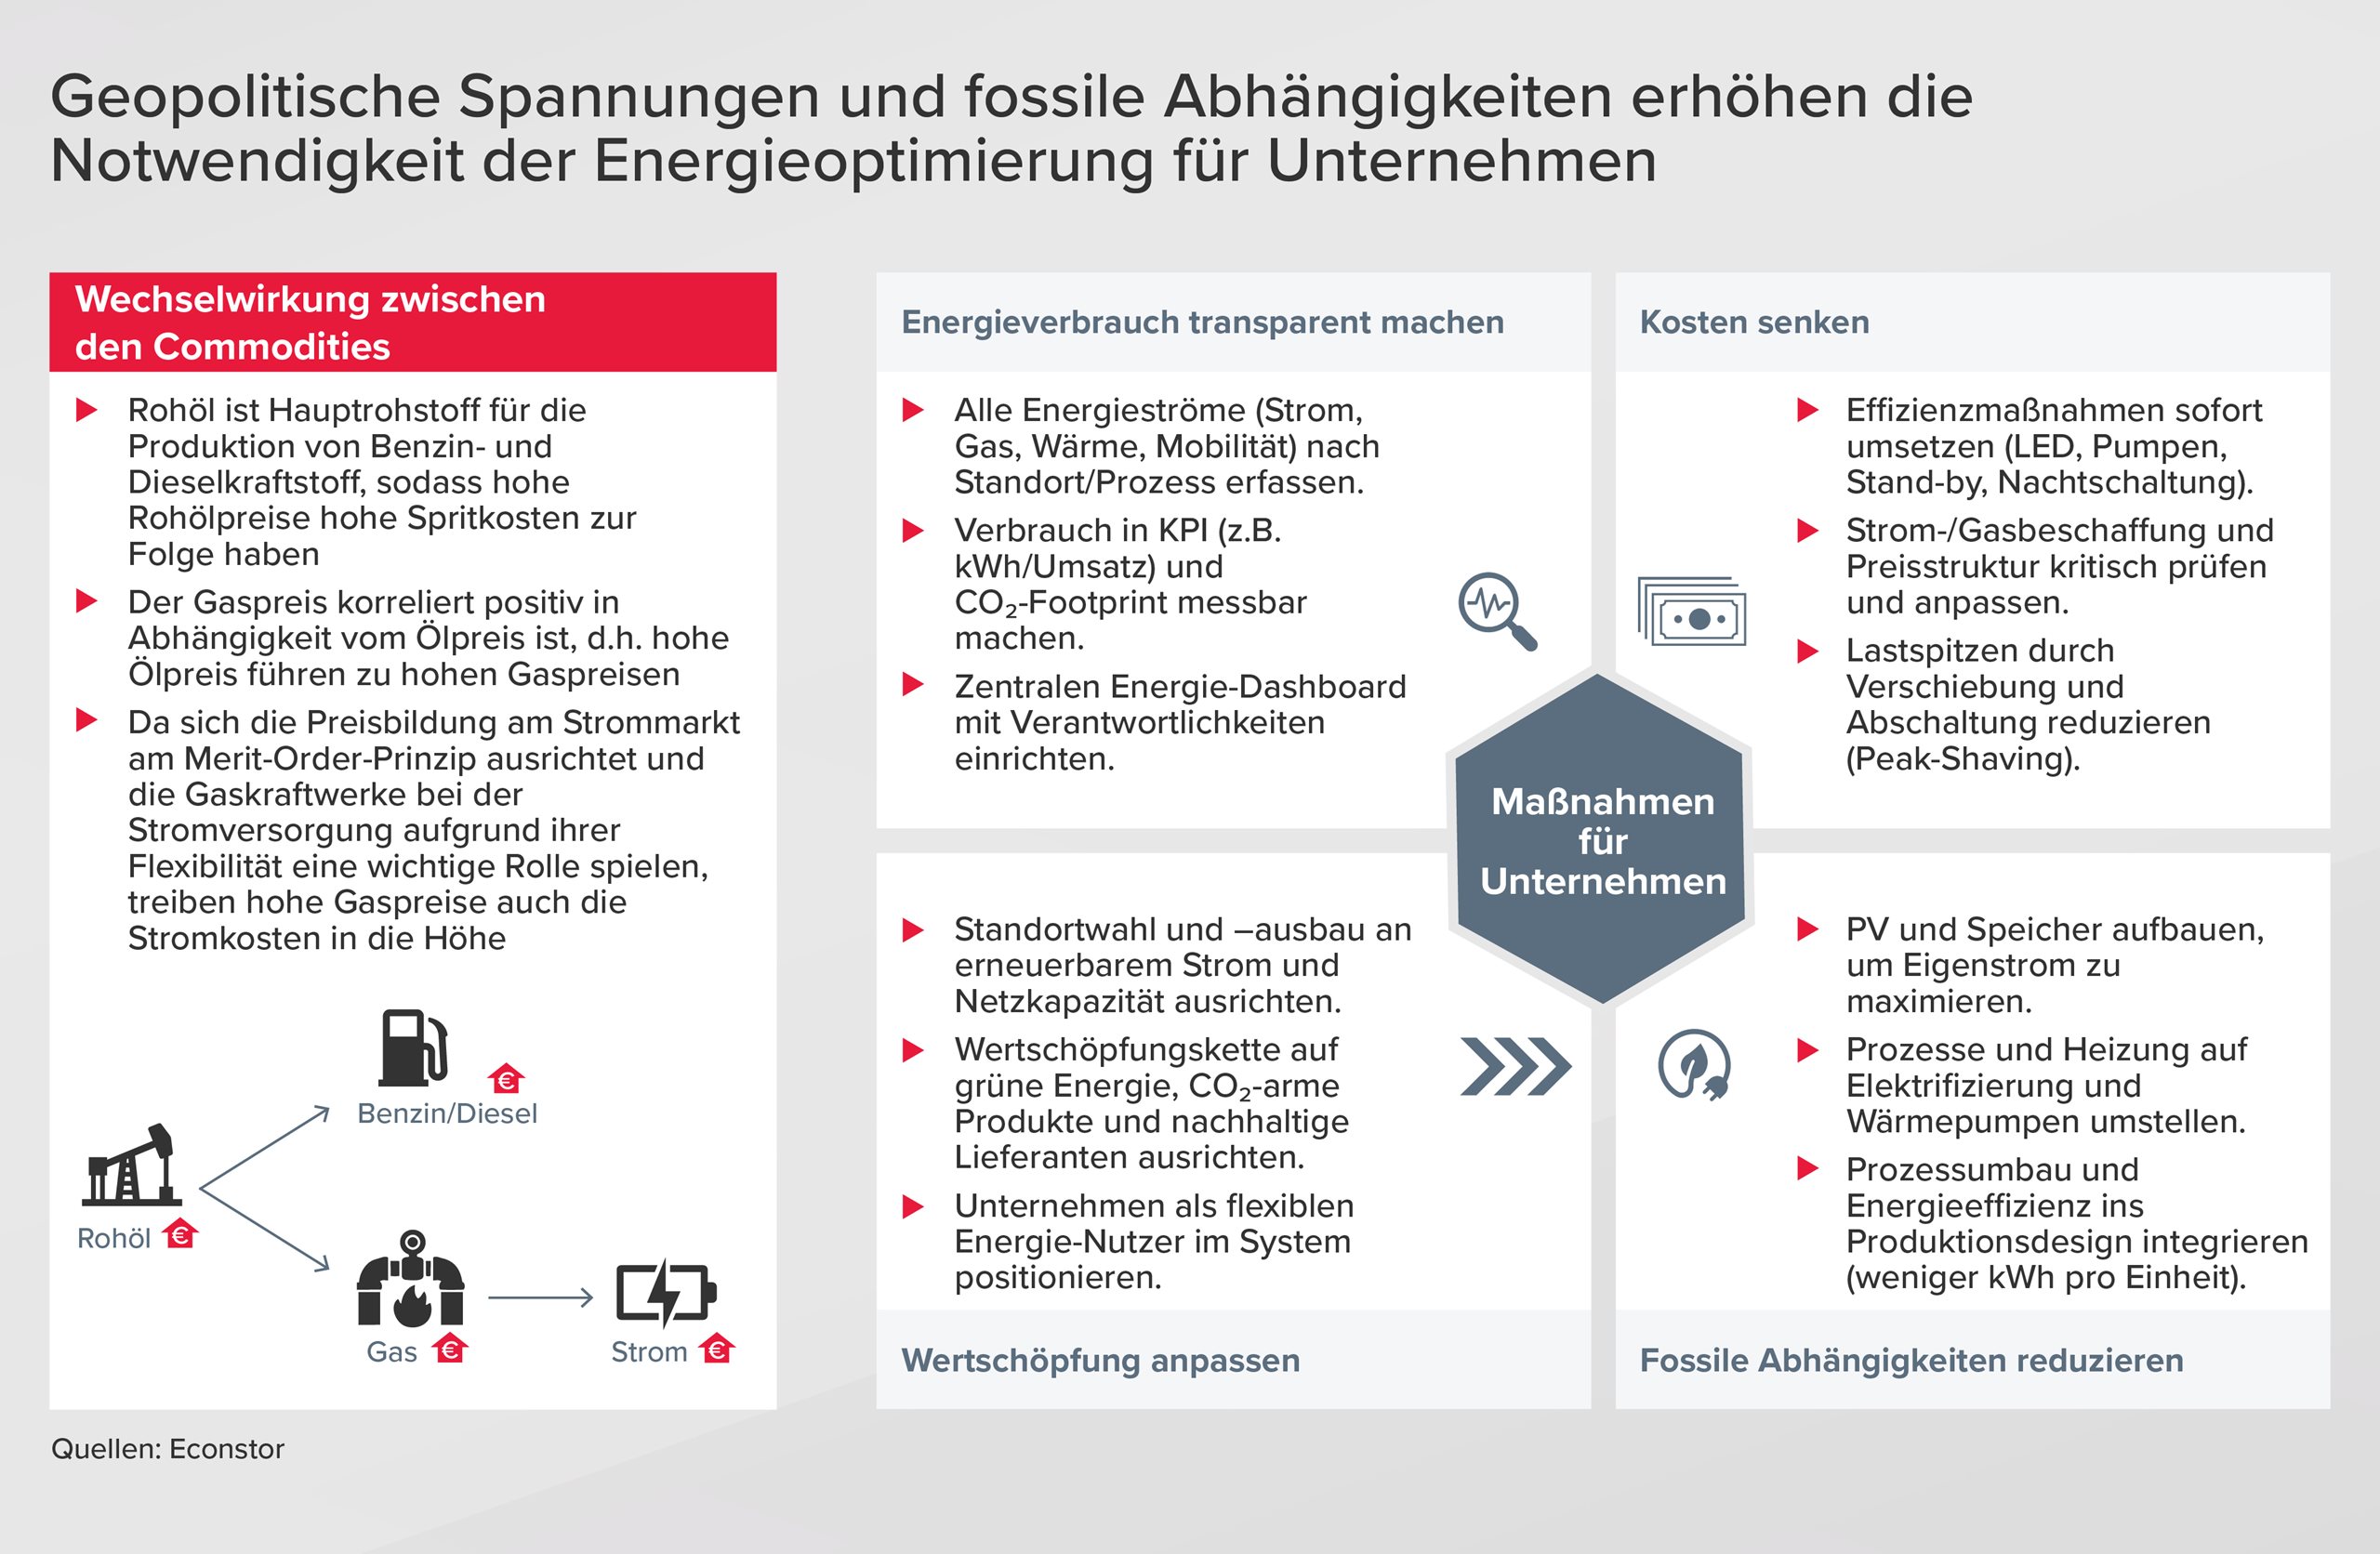
Quellen: Econstor
Für Unternehmen und Stadtwerke mit steuerbaren Lasten, Power-to-Heat-Anlagen, Wärmepumpen, Batteriespeicher oder industrielle Prozesse mit Puffern, bietet der Regelenergiemarkt eine konkrete Möglichkeit, aus der eigenen Flexibilität Erlöse zu erzielen. Südvolt, Regelenergievermarkter und Teil der BKW Gruppe, zahlte 2025 pro MW Vorhaltung zwischen 28.000 und 94.000 Euro aus, je nach Produkt und Asset. Ein 10-MW-Power-to-Heat-System erzielte damit über negative aFRR rund 773.000 Euro Leistungspreisvergütung pro Jahr.
Der Einstieg ist strukturiert: Asset-Screening, Eignungsprüfung, Erlösbild, technische Anbindung und Vermarktung lassen sich aus einer Hand organisieren. Die entscheidende Frage ist dabei nicht, was technisch möglich ist, sondern welcher Eingriff prozesssicher, wiederholbar und vertraglich sauber freigegeben werden kann.