Aktuelles
Datum:
Verdeckte Gewinnausschüttungen (vGA) können nicht nur die Besteuerung einer Kapitalgesellschaft, sondern auch die ihres Gesellschafters beeinflussen. In der Praxis treten dabei auch Dreieckskonstellationen auf: Wendet eine Gesellschaft ihrer Schwestergesellschaft einen gesellschaftlich veranlassten Vermögensvorteil zu, kann dies als vGA an den gemeinsamen Gesellschafter und zugleich als dessen verdeckte Einlage (vE) in die begünstigte Gesellschaft zu beurteilen sein. Wird bei der zuwendenden Gesellschaft ein Steuerbescheid hinsichtlich einer vGA erlassen, aufgehoben oder geändert, ermöglicht § 32a Abs. 1 KStG eine entsprechende Korrektur beim Gesellschafter oder einer ihm nahestehenden Person – auch bei bereits bestandskräftigen Bescheiden. Der BFH bestätigt mit Urteil vom 08.09.2026 (Az. IX R 16/25), dass dies auch mittelbare Folgewirkungen einer vGA umfasst, etwa nachträgliche Anschaffungskosten der Beteiligung an der begünstigten Schwestergesellschaft.
Ein Gesellschafter war alleiniger Anteilseigner der A-GmbH und zu 50 % an der B-GmbH beteiligt. Die A-GmbH gewährte der B-GmbH Darlehen von insgesamt EUR 485.000, die nur teilweise zurückgezahlt wurden.
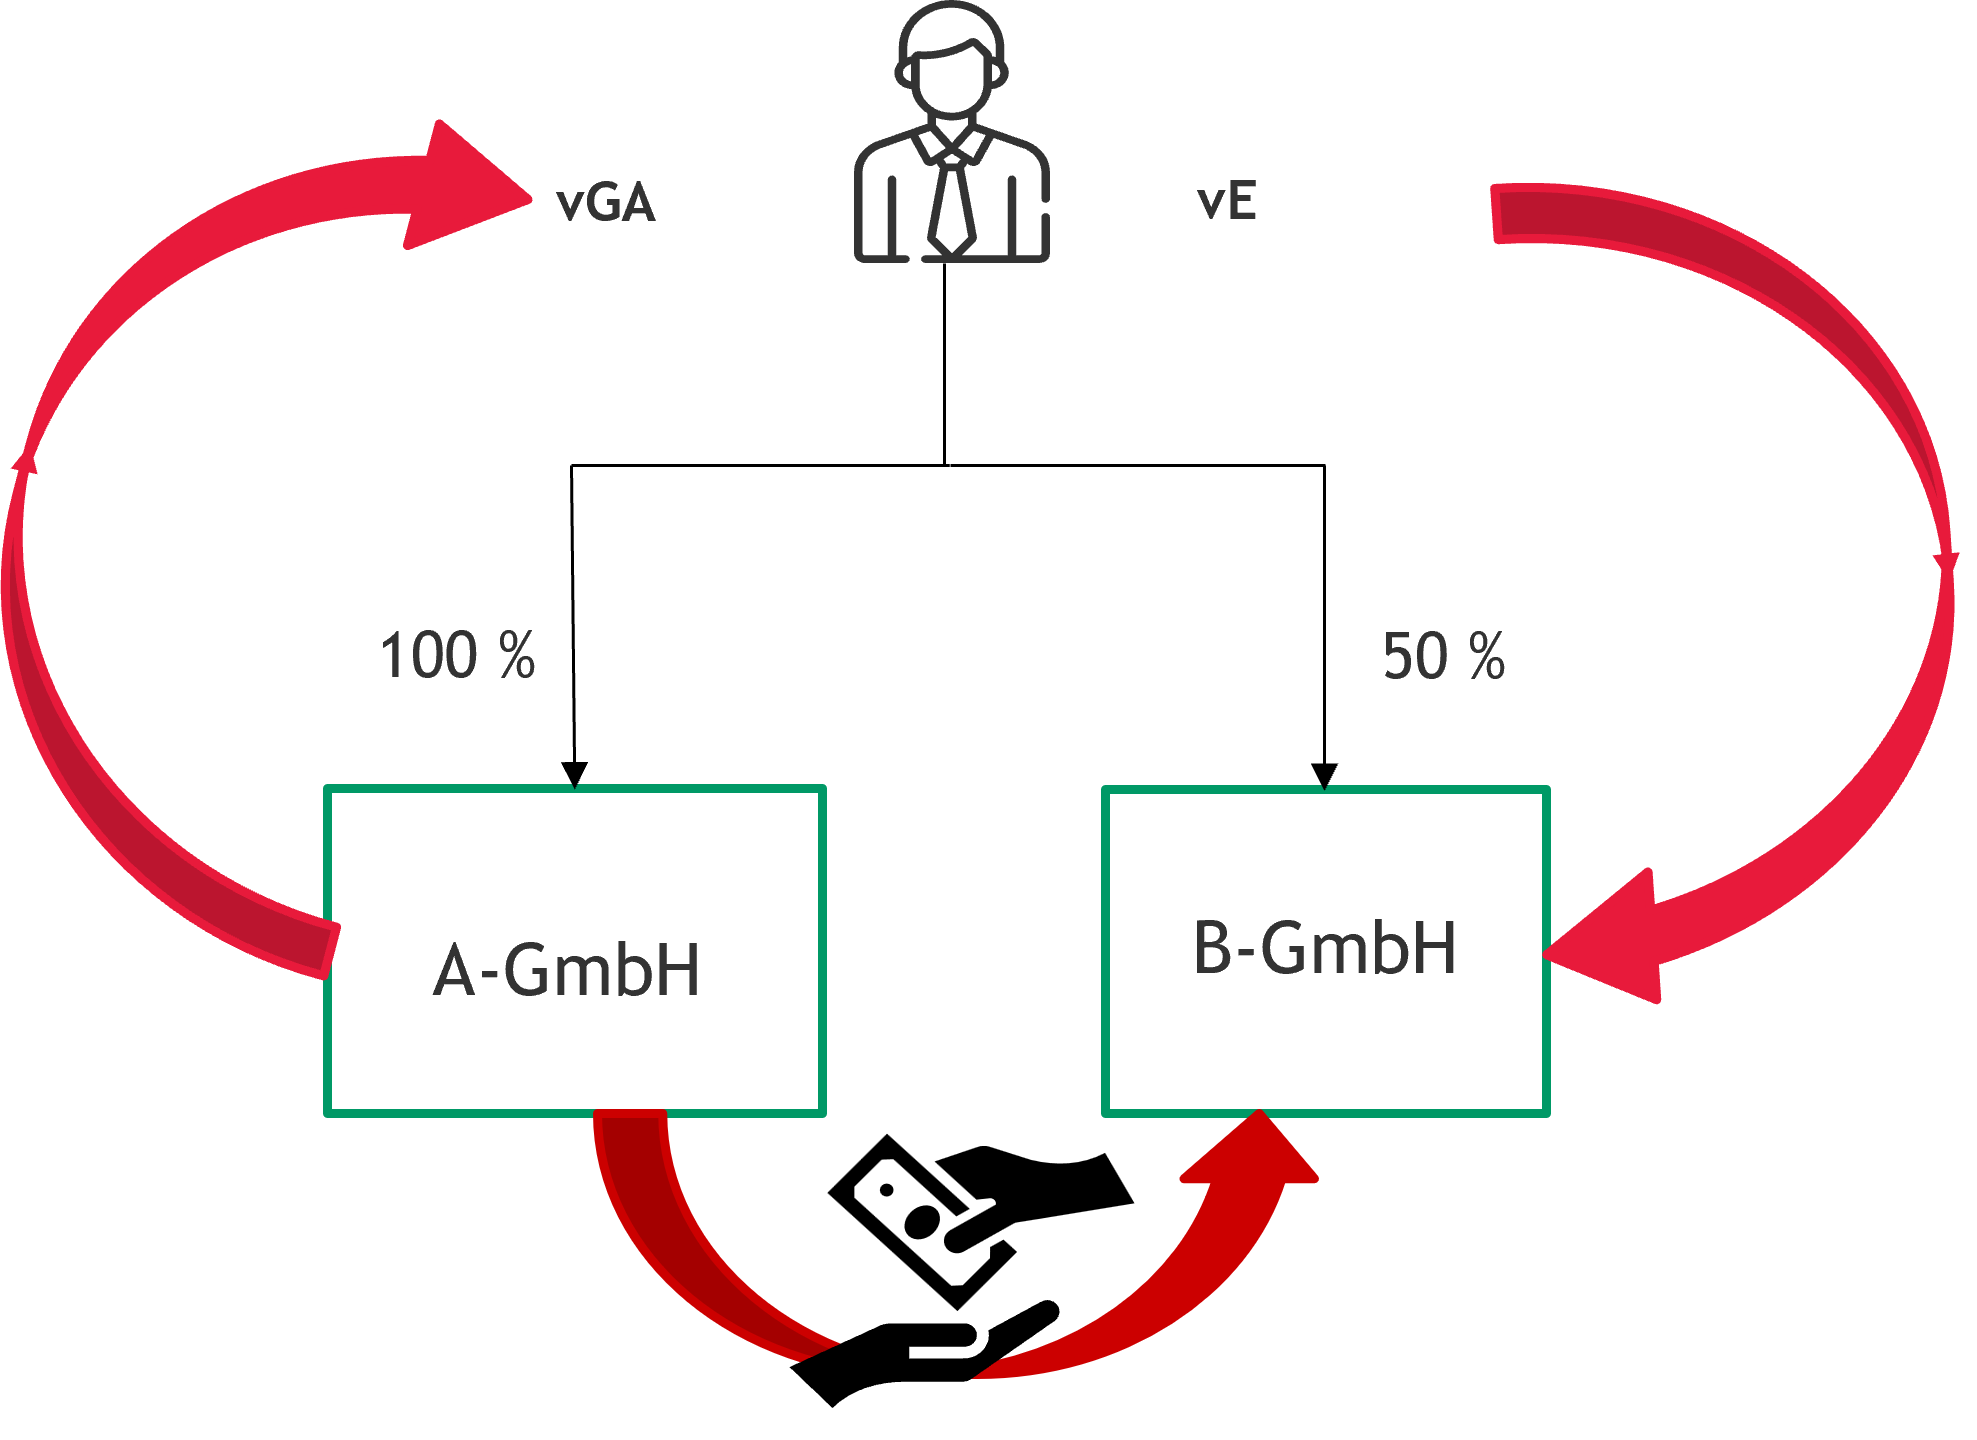
Im Dezember 2015 wurde die Löschung der B-GmbH bekannt. Daraufhin buchte die A-GmbH ihre verbliebene Forderung im Einvernehmen mit dem Finanzamt rückwirkend zum 31.12.2012 gewinnmindernd aus. Zugleich berücksichtigte das Finanzamt bei der A-GmbH eine vGA von EUR 479.995 (ausgefallene Darlehensrückforderung und übernommene Kosten für die B-GmbH). Beim Gesellschafter erfasste das Finanzamt die vGA als Beteiligungsertrag für 2012.
Der Gesellschafter beantragte daraufhin die Änderung seines bestandskräftigen Einkommensteuerbescheids für 2015. Er machte geltend, die aus der vGA abgeleitete vE in die B-GmbH führe zu nachträglichen Anschaffungskosten seiner Beteiligung. Diese seien bei der Ermittlung eines Auflösungsverlusts nach § 17 EStG zu berücksichtigen. Das Finanzamt hielt den Bescheid für nicht mehr änderbar; das Finanzgericht gab der Klage statt.
Der BFH hielt die Voraussetzungen des geltend gemachten Auflösungsverlusts im Streitfall nicht für ausreichend geklärt und verwies die Sache an das Finanzgericht zurück.
Die verfahrensrechtliche Änderungsmöglichkeit bestätigte er hingegen dem Grunde nach: § 32a Abs. 1 KStG bezieht sich nicht nur auf die unmittelbare Berücksichtigung der vGA als Kapitalertrag beim Gesellschafter, sondern erfasst auch mittelbare Folgewirkungen einer vGA wie Anschaffungskosten, Betriebsausgaben oder Werbungskosten. Die Änderung bleibt auf den Sachverhalt beschränkt, der bei der Gesellschaft zur Berücksichtigung der vGA geführt hat; eine betragsmäßige Begrenzung folgt daraus aber nicht.
Bei einer Vorteilszuwendung zwischen Schwestergesellschaften, wie im Streitfall, kann dem gemeinsamen Gesellschafter neben einer vGA zugleich eine vE in die begünstigte Gesellschaft zuzurechnen sein. Diese kann als nachträgliche Anschaffungskosten einen späteren Auflösungsverlust erhöhen. Über § 32a Abs. 1 KStG ist sowohl die Berücksichtigung der vGA als auch grundsätzlich die verfahrensrechtliche Zurechnung der vE als Anschaffungskosten gewährleistet.
§ 32a Abs. 1 KStG verbindet die Besteuerungsebenen zwischen Gesellschaft und Gesellschafter allerdings nur formell miteinander; eine weitergehende, materielle Korrespondenz ergibt sich aus der Norm nicht. Ob und in welcher Höhe eine vGA vorliegt, ist daher vielmehr auf beiden Ebenen jeweils gesondert zu prüfen. Auch das Vorliegen und die Höhe einer vE sind eigenständig zu beurteilen.
Entscheidend ist deshalb, ob der B-GmbH tatsächlich ein Vermögensvorteil im Rahmen einer vE zugewendet wurde. Die bloße Ausbuchung der Forderung bei der A-GmbH reicht hierfür nicht aus. Erforderlich wäre ein ausdrücklicher oder stillschweigender Forderungsverzicht, der die B-GmbH von ihrer Verbindlichkeit befreit. Zudem bemisst sich eine solche vE nach dem Teilwert der Forderung im Verzichtszeitpunkt. War die Forderung vollständig wertlos, entstehen durch den Verzicht keine nachträglichen Anschaffungskosten; vGA und vE müssen sich also wertmäßig nicht entsprechen.
Das Finanzgericht muss daher im zweiten Rechtsgang insbesondere Verzicht und Werthaltigkeit sowie die Zuordnung eines etwaigen Auflösungsverlusts zum Jahr 2015 klären. Sind dessen Voraussetzungen erfüllt, kann der Bescheid nach § 32a Abs. 1 KStG im Streitfall geändert werden.
Hinweis:
Das BFH spricht sich für einen weiten Anwendungsbereich des § 32a Abs. 1 KStG aus: Auch mittelbare Folgewirkungen einer vGA können zugunsten des Gesellschafters oder einer diesem nahe stehenden Person noch in einem anderen Veranlagungszeitraum berücksichtigt werden. Dies kann neben der Konstellation im Streitfall auch Fallgestaltungen betreffen, in denen die vGA vom Gesellschafter einkünfterelevant „verbraucht“ wird (z.B. Nutzung eines von der Gesellschaft zinslos gewährten Darlehens für die Anschaffung eines vermieteten Grundstücks). Damit ist das Urteil auch für in der Praxis häufige Beteiligungsstrukturen mit Schwestergesellschaften – also für sog. Dreieckskonstellationen - relevant.
Eine bereits besteuerte vGA belegt jedoch keine gleich hohe vE. Bei konzerninternen Darlehen sollten deshalb Forderungsausbuchung und -verzicht sowie deren Zeitpunkte klar voneinander abgegrenzt und die Werthaltigkeit der Forderung dokumentiert werden.