Aktuelles
Datum:
Grenzüberschreitende Leistungsbeziehungen innerhalb eines Konzerns stehen regelmäßig im Fokus der Betriebsprüfung. Denn bei beherrschenden Gesellschaftern kann eine verdeckte Gewinnausschüttung (vGA) nicht nur aufgrund einer fremdunüblichen Vergütung („dealing at arm’s length“), sondern auch wegen fehlender klarer, im Voraus getroffener und tatsächlich durchgeführter Vereinbarungen angenommen werden (sog. formeller Fremdvergleich). Der BFH bestätigt mit im Wesentlichen inhaltsgleichen Urteilen vom 24.06.2026 (Az. I R 57/23 und I R 56/23 (NV)), dass Art. 9 Abs. 1 DBA-Zypern 2011 eine allein auf solche formellen Mängel gestützte Gewinnkorrektur grundsätzlich sperren kann. Zugleich begrenzt er diesen Abkommensschutz: Rein vermögensverwaltende Einheiten sind mangels abkommensrechtlicher Unternehmereigenschaft regelmäßig nicht von der Sperrwirkung erfasst.
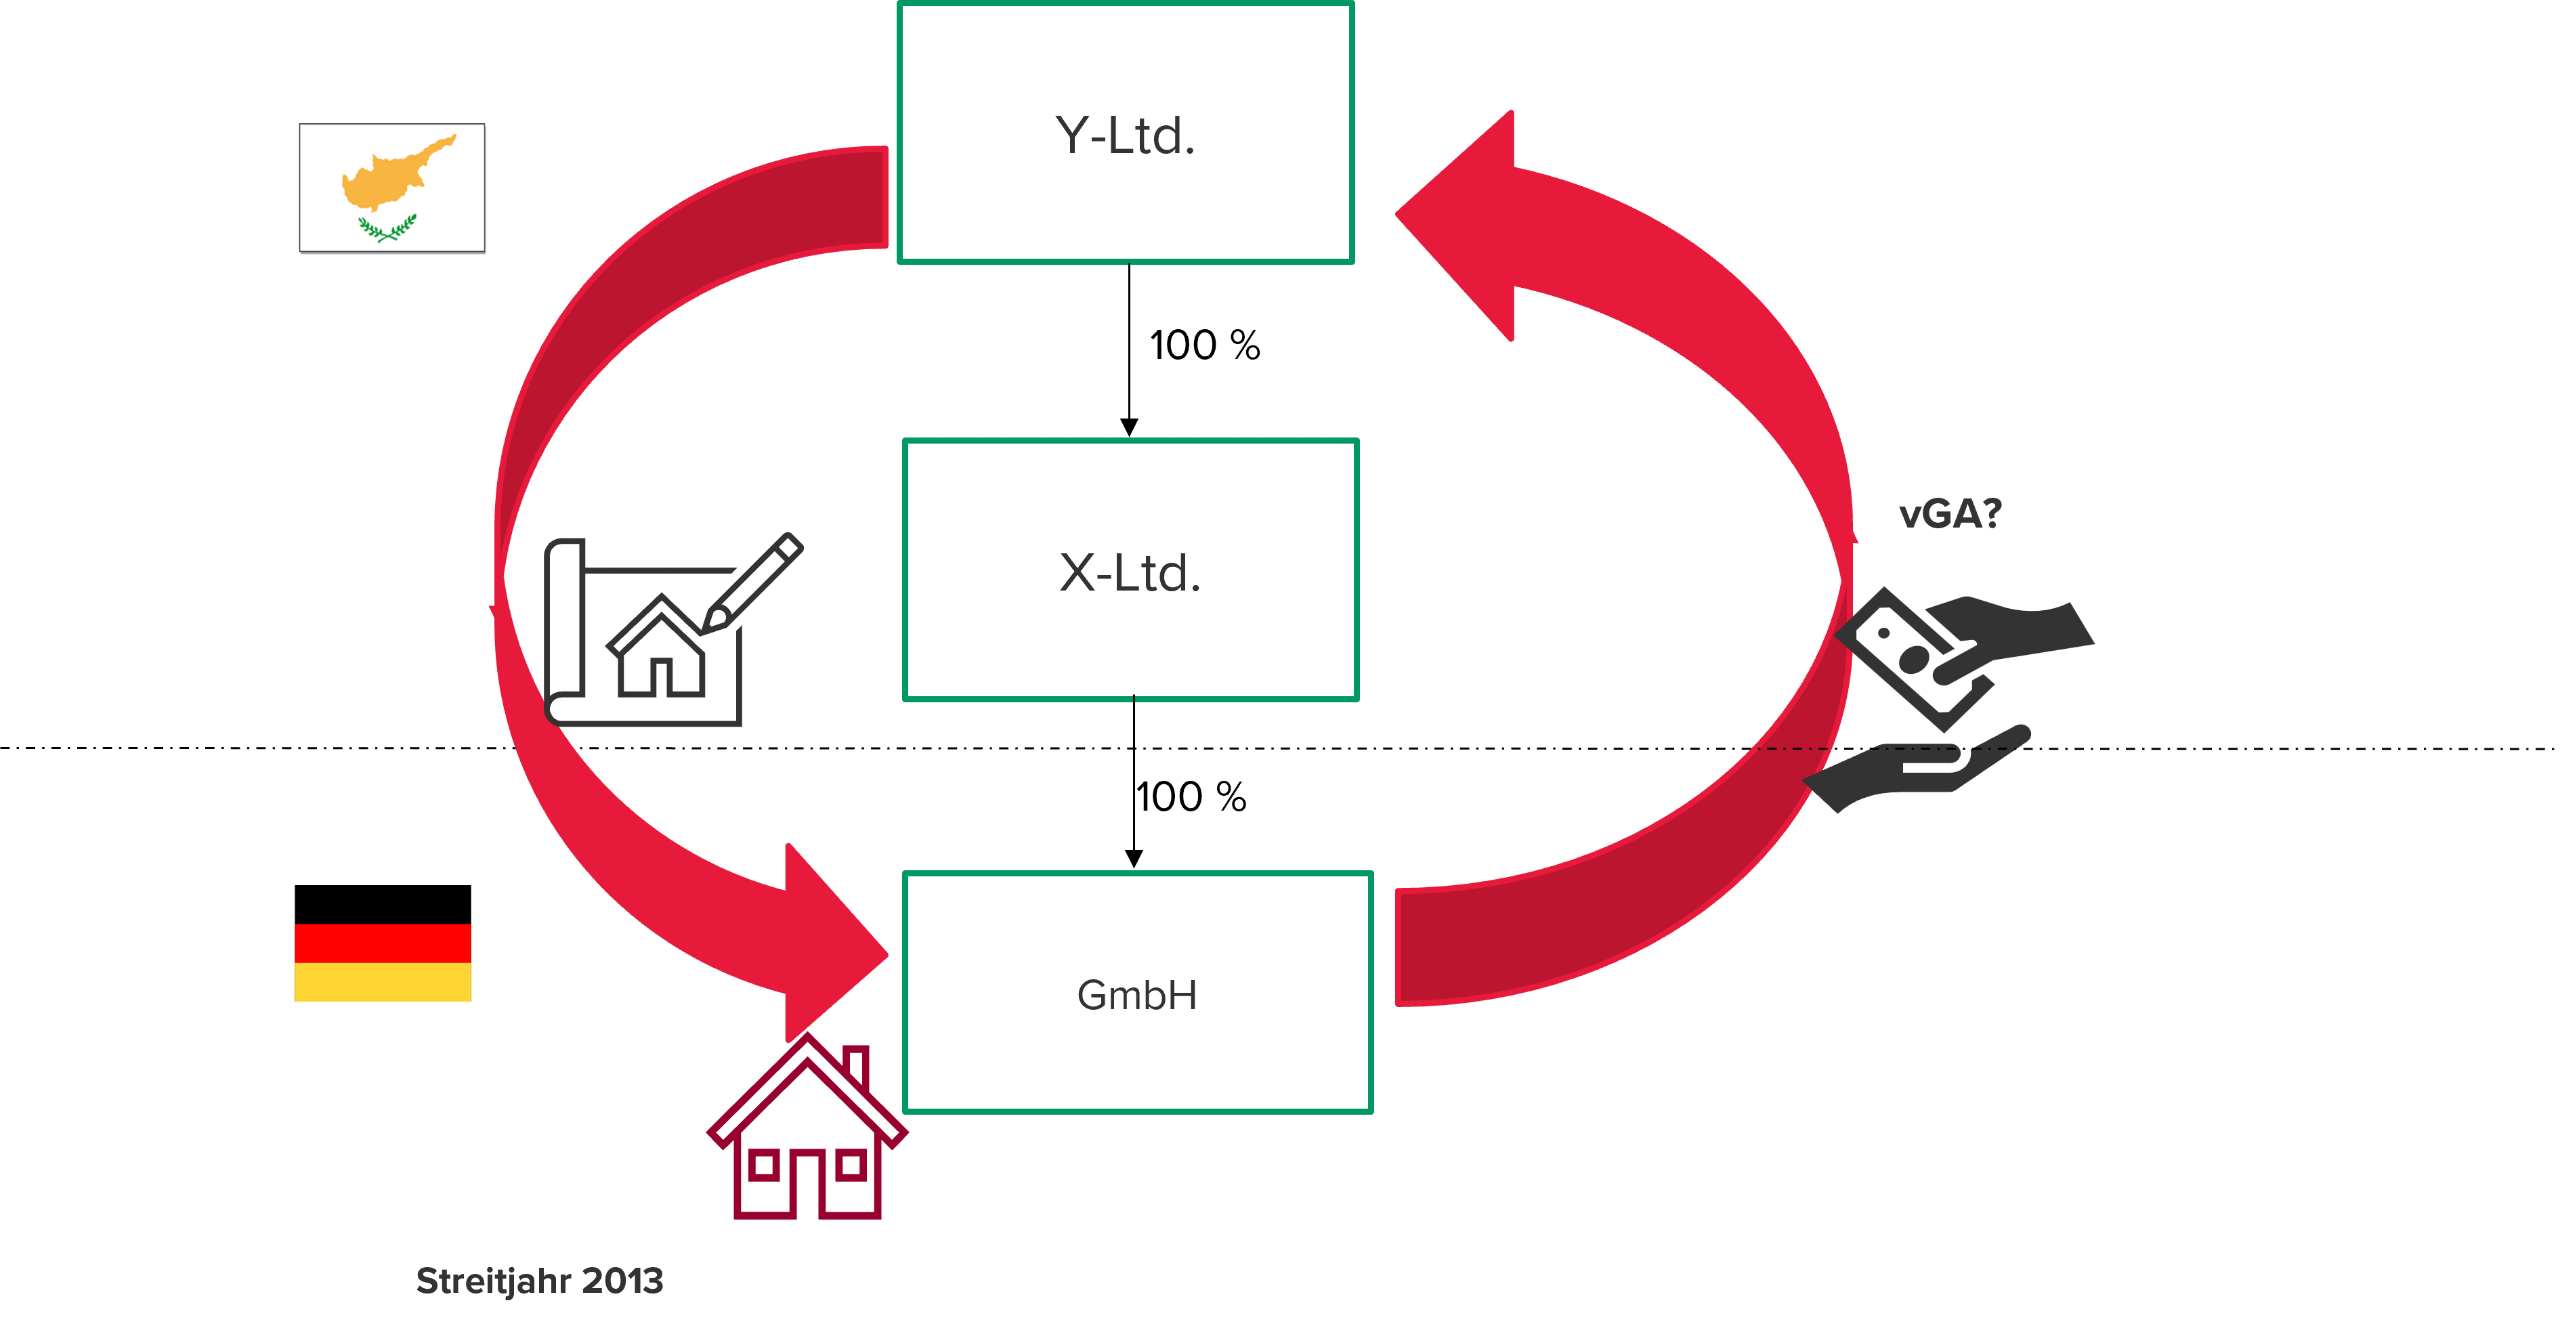
Alleinige Gesellschafterin einer deutschen GmbH war die in Zypern ansässige X-Ltd., deren Anteile wiederum zu 100 % die zyprische Y-Ltd. hielt. In 2013 erwarb die GmbH eine inländische Immobilie für rund EUR 8,74 Mio. Die Y-Ltd. erbrachte hierzu (tatsächlich) Leistungen, u.a. zur Prüfung des Kaufvertrags, Begleitung der Preisverhandlungen und technischen Due Diligence, und berechnete rund EUR 87.000. Die Vergütung war nach den Feststellungen des Finanzgerichts der Höhe nach fremdüblich. Eine ausdrückliche schriftliche Vorabvereinbarung war jedoch nicht nachgewiesen. Das Finanzamt nahm deshalb eine vGA an. Das Finanzgericht bejahte zwar einen Verstoß gegen den formellen Fremdvergleich, sah die Korrektur aber durch Art. 9 Abs. 1 DBA-Zypern 2011 gesperrt.
Der BFH hielt weder die Annahme einer vGA noch die Anwendung der abkommensrechtlichen Sperrwirkung für abschließend geklärt und verwies die Sache an das Finanzgericht zurück. Das bloße Fehlen eines ausdrücklichen Einzelvertrags führt nicht automatisch zu einem Verstoß gegen den formellen Fremdvergleich. Erforderlich ist eine Gesamtwürdigung der formalen Kriterien und des Umfangs ihrer Verletzung. Konzernweit vorab bestehende, inhaltsgleiche und konsistent angewandte Standardregelungen können dabei eine ausreichend klare Vereinbarungsgrundlage bilden. Das Finanzgericht muss daher im zweiten Rechtsgang insbesondere feststellen, ob und zu welchem Zeitpunkt solche, ggf. auch konkludent geschlossenen, Vereinbarungen bestanden.
Art. 9 Abs. 1 DBA-Zypern 2011 begründet zwar keine eigenständige steuerliche Korrektur, setzt nationalen Gewinnkorrekturen aber eine abkommensrechtliche Grenze. Der formelle Fremdvergleich betrifft nicht die zwischen verbundenen Unternehmen vereinbarten kaufmännischen oder finanziellen „Bedingungen“, sondern Art und Zeitpunkt ihrer Vereinbarung und Durchführung. Eine vGA-Korrektur, die allein aus den Sonderanforderungen bzgl. des formellen Fremdvergleichs für beherrschende Gesellschafter abgeleitet wird, kann deshalb weiterhin durch Art. 9 Abs. 1 DBA-Zypern 2011 gesperrt sein. Formale Gesichtspunkte bleiben allerdings als Indizien bei der Prüfung der tatsächlichen Fremdüblichkeit berücksichtigungsfähig.
Entscheidend ist jedoch, dass die Sperrwirkung nur bei abkommensrechtlichen Unternehmen eingreift. Der Unternehmensbegriff des DBA-Zypern setzt eine Geschäftstätigkeit voraus (Art. 3 Abs. 1 Buchst. f und g). Auch wenn eine weitergehende Definition fehlt, reicht nach BFH-Auffassung eine ausschließlich vermögensverwaltende Tätigkeit nicht aus; die nationalen Gewerblichkeitsfiktionen des § 15 Abs. 3 Nr. 2 EStG und des § 8 Abs. 2 KStG sind nicht übertragbar. War die deutsche GmbH lediglich eine vermögensverwaltende Ein-Objekt-Gesellschaft, wäre Art. 9 Abs. 1 DBA-Zypern 2011 also nicht anwendbar. Die vGA wäre dann nach den innerstaatlichen Vorschriften, u.a. § 8 Abs. 3 Satz 2 KStG, ohne abkommensrechtliche Sperrwirkung zu prüfen. Auch hierzu muss das Finanzgericht im zweiten Rechtsgang weitergehende Feststellungen machen.
Hinweis:
Die BFH-Urteile vom 24.06.2026 sind besonders für vermögensverwaltende Holding-, Immobilien- und Objektstrukturen relevant, bei denen die nationale Gewerblichkeit nicht mit der abkommensrechtlichen Unternehmenseigenschaft gleichgesetzt werden darf. Für grenzüberschreitende Konzernleistungen sollten Leistungsinhalt, Vergütung und zeitliche Geltung vor der Leistungserbringung eindeutig dokumentiert und durch konsistent angewendete Standardregelungen nachgewiesen werden; ein fehlender schriftlicher Einzelvertrag trägt dann für sich allein nicht zwingend das Risiko einer vGA.
Die Äußerungen des BFH zur Sperrwirkung bezogen auf Art. 9 Abs. 1 DBA-Zypern 2011 sind – da diese Regelung vergleichbar ist mit Art. 9 Abs. 1 des OECD-Musterabkommens - auch für andere Länder von Bedeutung.